
Sparkasse & Google Pay: Eine Kooperation ist keine Option
Seit dem 26. Juni ist Google Pay in Deutschland verfügbar. Nutzer unterstützter Banken können ihre Karten also bei Google Pay hinterlegen und bei kontaktloser Bezahlung einfach ihr Smartphone nutzen. Das klingt für viele spannend, denn das Smartphone hat man immer dabei - die Geldbörse vielleicht nicht.
Die traurige Wahrheit ist aber auch: Deutschland ist im digitalen Bezahlen im globalen Vergleich sehr weit hinten. Aber wer weiß, vielleicht bessert sich das ja noch. Tatsache ist, dass man schon vorher, also ohne Google Pay, kontaktlos bezahlen konnte. Entsprechende Karte und Akzeptanzstelle vorausgesetzt.
Google Pay konnte zwar ein paar Partner präsentieren, aber viele fehlen eben noch. Postbank, ING DiBa und andere sondieren noch die Lage, geben derzeit keine konkreten Auskünfte, im Gegensatz zur Sparkasse. Für die scheint der Drops Google Pay erst einmal gelutscht.
So teilte man mit dass man in Kürze mit der App "Mobiles Bezahlen" an den Start gehen wolle. Un mit dieser App können Sparkassen-Kunden dann ihre Sparkassen-Card oder Sparkassen-Kreditkarte digital mit ihrem NFC-fähigen Android-Smartphone nutzen. Bester Satz des Statements der Sparkasse: Eine Kooperation mit Google ist in Deutschland keine Option.
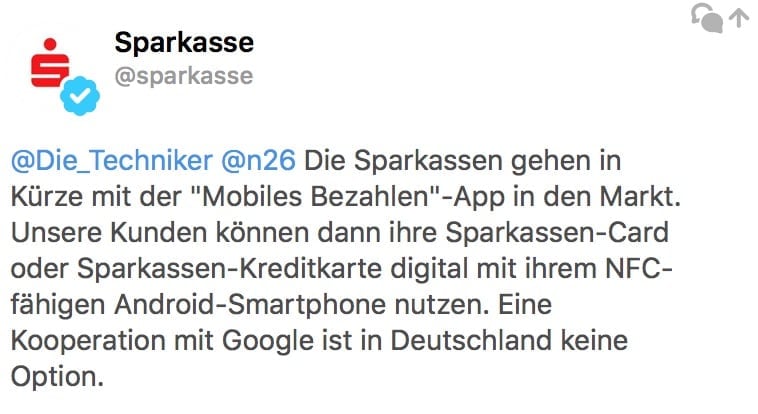
Online bei Twitter wurde diese Aussage natürlich zerrissen. Allerdings darf man die Reaktionen in dieser gerne pöbelnden Nische nicht überbewerten. Ein Großteil der Menschen lebt sicher noch normal, nicht dauernd online - in ganz normalen Berufen - die sind als Sparkassenkunde sicher erst einmal überrascht, dass es so etwas wie kontaktlose Bezahlung gibt. Und denen ist es dann auch egal, ob Google Pay drauf steht, so lange sie in ihrem Supermarkt oder der Tankstelle bezahlen können. Und das kann man mit der Mobiles Bezahlen-App auch.
Sicher könnte die Sparkasse durch diese Sache Kunden verlieren, beispielsweise an N26. Die machten in ihrer Startzeit - auch in Sachen Kommunikation - vieles falsch, scheinen momentan aber wieder etwas den Dreh raus zu haben - man ist modern und eben bei Google Pay dabei.
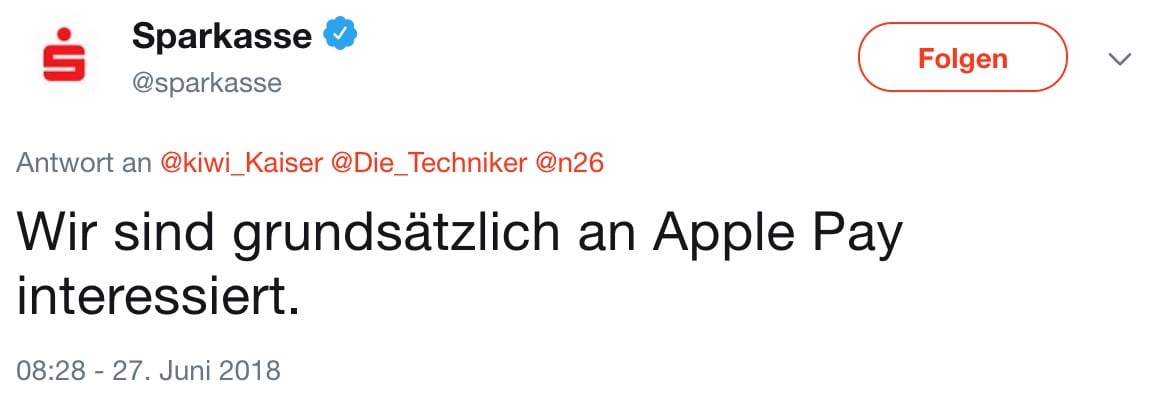
Das direkte Gegenteil vom verstaubten Sparkassen-Image, wo sich Nutzer sicher häufig fragen, für welche Services sie überhaupt noch bezahlen. Dennoch ein lobenswerter Ansatz der Sparkassen, selber die Kurve bekommen zu wollen, so ganz ohne Google. Wird spannend zu beobachten sein, wie die einzelnen Institute reagieren, wenn Apple Pay auf dem Markt ist. Bei der Sparkasse ist man zumindest daran interessiert.
Wie ich das handhaben würde? Würde ich Google Pay nutzen wollen und mein Institut eine solche Aussage treffen, ich würde instant wechseln. Mit so viel Schmerz und Aufwand ist ein Kontowechsel nicht verbunden.
Wie seht ihr das Ganze?

- AKTIVE GERÄUSCHUNTERDRÜCKUNG – Die AirPods 5 bieten verbesserte Aktive Geräuschunterdrückung, um...
- HÖR, WAS UM DICH HERUM PASSIERT – Adaptives Audio kombiniert die Aktive Geräuschunterdrückung und...
- LIVE ÜBERSETZUNG – Unterhalte dich mit Live Übersetzung in verschiedenen Sprachen – ermöglicht...


- DIE WELTBESTE AKTIVE GERÄUSCHUNTERDRÜCKUNG BEI IN‑EAR KOPFHÖRERN – Reduziert bis zu 2x mehr...
- BAHNBRECHENDE AUDIO PERFORMANCE – Erlebe fantastischen, dreidimensionalen Sound mit den AirPods Pro...
- HERZFREQUENZMESSUNG – Mit der integrierten Herzfrequenzmessung kannst du deine Herzfrequenz und...

- AKTIVE GERÄUSCHUNTERDRÜCKUNG – Die AirPods 5 bieten verbesserte Aktive Geräuschunterdrückung, um...
- HÖR, WAS UM DICH HERUM PASSIERT – Adaptives Audio kombiniert die Aktive Geräuschunterdrückung und...
- LIVE ÜBERSETZUNG – Unterhalte dich mit Live Übersetzung in verschiedenen Sprachen – ermöglicht...












Prinzipiell ist für die Zahlung per NFC auf Android ja auch kein Google Pay notwendig.
Und da bei Android jede App den NFC-Chip nutzen kann, ist es auch ein leichtes diesen in einer eigenen App zu nutzen, ohne die Daten seiner Kunden für umme an Google zu verschenken zu müssen, wodurch es das Datenschutztechnisch besser macht.
Für den Nutzer dürfte das keinen Nachteil geben und für die Nutzung von Google Pay online wird es sicher auch einen Weg ohne unterstützte Bank geben, z.B mit normaler Abbuchung von Konto oder Kreditkarte.
Dass die Sparkasse wiederum an Apple Pay interessiert ist, ist der Tatsache geschuldet, dass Apple den NFC-Chip nicht für andere Zahlungsanbieter freigibt. Zudem sind iPhone Nutzer meist Leute mit einer höheren Zahlungbereitschaft für Dienste, also die Auch Gebühren für die guten Konten der Sparkasse nehmen, was die Sparkasse eben auch als Kundenstamm halten möchte, während Android Nutzer eben meist das günstigste Konto mich vermutlich auch nicht so viel Geldbewegungen auf denn Konto haben.
Das ist ansich richtig, allerdings sehe ich bei eigenen Apps einbußen bei der Usability. Wie sieht es mit dem Support von Android Wear aus? Muss ich dann jedes mal die App starten, oder kann ich das auch aus dem Lockscreen aktivieren? Außerdem hätte ich gerne alle Karten an einem Ort statt für jede Bank eine eigene App nutzen zu müssen.
Alleine der Komfortverlust über eine App statt über Google Pay zu zahlen ist enorm. Die Apps benötigen weiterhin die PIN-Eingabe am Terminal. Google Pay nutzt den Fingerabdruck am Smartphone.
Smartwatches mit android Wear gehen wohl nur über Google Pay
Bis zum 28.06. kann ich noch das Vodafone Wallet nutzen, kontaktlos bezahlen per Smartphone, Abbuchung über Kreditkarte. Funktioniert perfekt und wird morgen von Vodafone eingestellt. Einen Grund dafür haben sie nicht genannt, eventuell ist es die Konkurrenz durch google pay. Mir haben aber auch schon mehrere Kassiererinnen im Aldi und Edeka gesagt, dass ich der einzige Kunde wäre, der mit Smartphone bezahlt, so verbreitet war oder ist es bis jetzt jedenfalls nicht.
Kunden, die die Sparkassen und Volksbanken nur zur Geldversorgung und für Abbuchungen nutzen, sollen ruhig App’s mit NFC nutzen und die Bank wechseln. Solche Kunden erbringen ohnehin wenig Ertrag. Wenn der Dispokredit ausgeschöpft ist und die Zeit für Raten- und Händlerfinanzierungen kommt, ist es ohnehin besser der Sparkasse oder der Volksbank den Rücken zu kehren.
Willst Du sagen, dass die Sparkasse/Volksbank nur etwas für Leute mit Geld ist? Also, dass man es sich quasi leisten können muß, bei denen Kunde zu sein?
Wofür sollte ich eine Sparkasse oder Voksbank denn sonst brauchen? Und warum sollen die Ertrag bringen? Ich weine keiner geschlossenen Filiale eine Träne nach, warum auch? Sparkassen, VR-Banken und die Filialbanken sind eine aussterbende Spezies für es keine Daseinsberechtigung mehr gibt..
Also ich nutze die Mobile Banking app von der Deutschenbank seit einem Jahr. Damit geht mobiles bezahlen mit dem Handy. Technisch macht die App ja nix anderes als die Mastercard debitkarte mit ihrem NFC Chip auch. Bin zufrieden damit, auch wenn die App das ein oder andere Mal am rum Zicken war.
Ich hab festgestellt, dass ich überall wo ich einkaufen gehe mit dem Handy bezahlen kann. (Netto Rewe Aldi Tankstelle, Galaria Kik usw.) einzige der Fam.Betrieb von meinem Tabakwarenladen. Aber der nimmt nur Bargeld. Hat ja auch nur sein Tablet mit O2 mit Festnetznr.
Ich jedenfalls möchte das bezahlen mit dem Handy nicht mehr weg denken. Gerade spart es auch Zeit an der Kasse. Keine Unterschrift mehr kein Pin gefummel. Kein klimpergeld gesuche egal ob Kunde oder die Kassier/in dann 2 min brauch um die 33 Cent aus ihrer Kasse zu friemeln.
Vor vielen, vielen Jahren gab es in Deutschland mal die Erfindung mit dem Namen „GeldKarte“.
Meines Wissens gibt es das heute noch, dass ich auf den Chip meiner EC Karte Geld laden kann und dann beim Bäcker, am Parkautomat uns. mit einem mini Terminal, superschnell ohne Kleingeld und ohne großartige Gebühren zahlen konnte.
Leider war das scheinbar ein paar JAhre zu früh, hatte fast keiner angeschafft, wurde dadurch kaum genutzt.
Aber das gibt es heute noch, könnte also jeder Bäcker sich anschaffen und könnte Bargeldlos zahlen, ganz ohne großen aufwand. Das Terminal bucht 1x am Tag das von den Chips abgebuchte Geld per Online Transanktion auf sein Konto.
Das hat deshalb keiner genutzt weil man vorher Guthaben auf den Chip laden musste, und nur dieses dann zur Verfügung hatte. Das ist natürlich damit direkt von Anfang an zum scheitern verurteilt gewesen.
Nationale Zahlsysteme sind sowas von 2001.
Selbst Google Pay ist nicht so super weltweit verbreitet.
Ich sehe die Zukunft viel eher bei Karten wie Revolut wo man die Sicherheit (wie Magnetstreifen blockieren) selber regeln kann. Solche Art von Karten funktionieren auch Weltweit im Ausland mit jeden Kredit-/Debitkarten Terminal.
Google Pay funktioniert weltweit an jedem NFC Terminal, was bald weltweit Standard sein wird. Google Pay ist kein Ersatz für Revolut, im Gegenteil, man kann bald Revolut über Google Pay nutzen.
achso. Also wenn NFC geht geht auch Google Pay? Das hatt eich nicht auf den Schirm
Die Diba hat auf Nachfrage bestätigt, Google Pay ebenso nicht unterstützen zu wollen.
> Zurzeit planen wir nicht, mobiles Bezahlen – also Zahlungen mit google Pay oder Apple Pay – anzubieten.
Zumindest mein „Konsum-Konto“ wird gewechselt. Sehr enttäuschend von einer Direktbank.
Da muss ich wohl gleich mal einen Termin bei meiner Sparkasse machen und das Konto kündigen^^
An Apple Pay interessiert sein, aber an Google Pay nicht? Dann war es das wohl liebe Berliner Sparkasse, eure Gebühren nerven mich schon seit langem, selbst eine einfache Girocard lasst ihr euch 8€ im Jahr kosten, eine NFC fähige sogar noch mehr.
Nach über 20 Jahren als Kunde bei euch, wird’s vielleicht auch Mal Zeit für einen Wechsel…
Braucht revolut ein SEPA Lastschriftmandat und machen die eine Anfrage bei der Schufa?
Nein und nein. Du musst das Revolut-Konto aufladen, wenn Du etwas damit machen willst. Das mag vielleicht anders werden, wenn sie ihre Banklizenz haben, aber Stand heute ist es so.
[Link entfernt]
„Transaktionsinformationen: Bei jeder Transaktion über Google Payments können wir Informationen zur Transaktion erfassen. Hierzu zählen: Datum, Uhrzeit und Betrag der Transaktion, Händlerstandort und -beschreibung, eine vom Verkäufer bereitgestellte Beschreibung der gekauften Waren oder Dienste, Fotos, die Sie der Transaktion beigefügt haben, der Name und die E-Mail-Adresse des Verkäufers und Käufers bzw. des Absenders und Empfängers, die verwendete Zahlungsmethode, Ihre Beschreibung für den Grund der Transaktion sowie gegebenenfalls das mit der Transaktion verbundene Angebot.“
Da werden feuchte Träume wahr…
„Wenn Sie nicht möchten, dass zwischen GPC (Google Payment Corp.) und seinen Tochtergesellschaften personenbezogene Daten zu Ihrer Kreditwürdigkeit ausgetauscht oder von uns erhobene und weitergegebene personenbezogene Daten von unseren Tochtergesellschaften zu Vermarktungszwecken genutzt werden, oder dass Google LLC oder seine Tochtergesellschaften Drittanbieter, deren Website oder App Sie besuchen, darüber informieren, ob Sie ein Google Payments-Konto haben, das zur Bezahlung bei diesem Händler genutzt werden kann, melden Sie sich in Ihrem Konto an, rufen Sie die Seite mit den Datenschutzeinstellungen von Google Payments auf und ändern Sie Ihre Einstellungen.“
Machen bestimmt 97,5% der Google Pay-Nutzer.
Wo ist das Problem? Was habe ich zu verbergen wenn ich Brot, Butter und Bier einkaufe?
Das du nebenbei die Info raus gibst ob du ein Alkohl Problem hast, welche Glaubensrichtung du bist, ob du strenggläubig bist, ob du Veganer, Vegetarier oder Allesesser bist, ob sich dein Beziehungsstatus geändert oder ob sich die Famillie vergrößert hat etc. Big Data machts möglich.
Ja und? Das wissen die doch auch schon alles von Facebook, Instagram, Whatsapp und meinen Kontoauszügen.
Und zu meinem Glauben bekenne ich auch, da gibt es nichts zu verbergen.
Vegan oder andere Krankheiten habe ich nicht. Aber vielleicht weiß Google ja mehr, wäre ja nicht schlecht zu wissen, dass nächste Woche ein Herzkasper droht.
Kommt halt drauf an, was und wo Du bezahlst. ÖPNV-, Taxen-, Tankstellen-, Gaststätten- oder Apotheken-Zahlungen können z. B. Bewegungs- oder Gesundheitsprofile ergeben. Nichts, was ich für mich unkontrolliert in privater Hand sehen möchte. Muss halt jeder selber wissen und entscheiden, nur sind sich viele überhaupt nicht dieser Dinge bewusst und da sehe das Problem.
ÖPNV und Taxe=Bewegungsprofil? Ja und? Google-Standortdienst läuft doch auch immer mit.
Ich glaube das Bezieht sich auf einkäufe für andere Google Payments. Durch die Tokens ist es eigentlich auch Google nicht möglich die genaue Auflistung bekommen. Da die Abrechnung immernoch direkt bei der Bank erfolgt. Google kann glaube ich den Betrag, Ort und die Zeit des einkaufes erfassen.
Hier ein gutes Bild
[Link entfernt]
Ich habe eher nur meine Visa dabei, als das Smartphone, zB im Urlaub am Strand in der Innentasche der Badeshorts mit Klettverschluss. Kann nass werden, ist unempfindlich gegen Stöße und wiegt quasi nichts.
NFC in der Visa ist eine schöne Neuerung gewesen. Aber im Smartphone kann ich da keinen zusätzlichen benefit für mich erkennen.
Wenn ich das Smartphone dabei hab, dann auch immer den Geldbeutel oder mindestens die Visa.
Ich erkenne den SInn der Smartfone Nutzung im Moment auch noch nicht. Allerdings müssen sich die Banken in Deutschland mal wieder vorhalten lassen, dass der Zug anfängt zu fahren und sie mal wieder nicht draufspringen. Irgendwann ist es wieder zu schnell und sie bleiben verlassen stehen.
Sparkassen-Konto wird zeitnah gekündigt. Danke für die Info
Bin jetzt verwundert bin eigentlich mit den IoS Online Tools der Sparkasse sehr zufrieden, ich kann überall auf mein Konto Funktionen zugreifen und mit TAN auch bearbeiten. Warum wird hier eigentlich google pay hochgelobt ? Das ist ein Nutznießer mehr in der Kette, der den Service bestimmt nicht for free anbietet. Wenn was der Facebookskandal eigentlich bei einem Mitdenkenden bewirkt haben sollte ist doch lieber bei einem deutschen Unternehmen wie die Sparkasse, Volksbank usw die App beziehen, als bei einem US Unternehmen wie Google, Apple oder Facebook.
[Link entfernt]
geil ist in der info „Hygienisch: Um zu bezahlen, müssen Sie Ihr Smartphone nicht aus der Hand geben“ habe mich gerade über den Teppich gerollt
Na hast du ausgerollt ? Also ich nehme lieber mein Handy in die Hand als Kokainverseuchte Scheine.
[Link entfernt]
Hoffe das ist keine Phobie bei dir dann entschuldige ich mich, wenn nicht solltest du eventuell Fäkalbakterien + Handy googeln, es gibt nichts „Hygienisches“ in der Interaktion zwischen Menschen und Maschine denn wir benutzen sie überall und bekommen so immer Bakterien über feinste Wasserpartikel in der Luft oder durch Wechselseite Berührung / Nutzung mit und auch Kokain, Meth Spuren oder was man sonst noch durch dinge konsumieren kann die man dann anderen in die Hand gibt. Aber ich glaube das schweift jetzt vom eigentlichen Thema ab.
Nein ich habe keine Phobie-es fiel mir nur ein im Zusammenhang mit Bargeld 🙂