
Sparkasse & Google Pay: Eine Kooperation ist keine Option
Seit dem 26. Juni ist Google Pay in Deutschland verfügbar. Nutzer unterstützter Banken können ihre Karten also bei Google Pay hinterlegen und bei kontaktloser Bezahlung einfach ihr Smartphone nutzen. Das klingt für viele spannend, denn das Smartphone hat man immer dabei - die Geldbörse vielleicht nicht.
Die traurige Wahrheit ist aber auch: Deutschland ist im digitalen Bezahlen im globalen Vergleich sehr weit hinten. Aber wer weiß, vielleicht bessert sich das ja noch. Tatsache ist, dass man schon vorher, also ohne Google Pay, kontaktlos bezahlen konnte. Entsprechende Karte und Akzeptanzstelle vorausgesetzt.
Google Pay konnte zwar ein paar Partner präsentieren, aber viele fehlen eben noch. Postbank, ING DiBa und andere sondieren noch die Lage, geben derzeit keine konkreten Auskünfte, im Gegensatz zur Sparkasse. Für die scheint der Drops Google Pay erst einmal gelutscht.
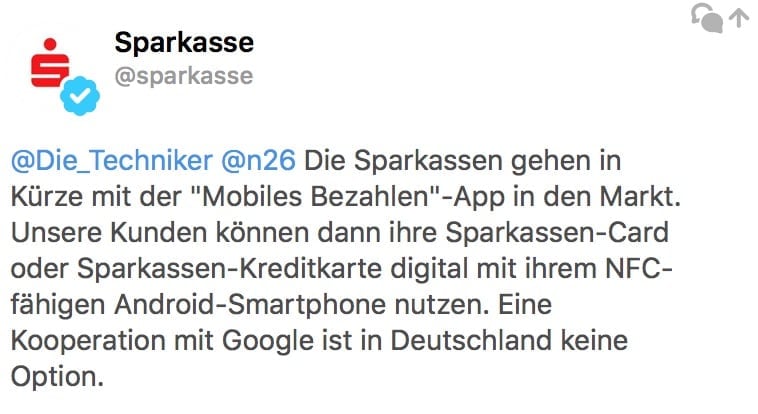
So teilte man mit dass man in Kürze mit der App "Mobiles Bezahlen" an den Start gehen wolle. Un mit dieser App können Sparkassen-Kunden dann ihre Sparkassen-Card oder Sparkassen-Kreditkarte digital mit ihrem NFC-fähigen Android-Smartphone nutzen. Bester Satz des Statements der Sparkasse: Eine Kooperation mit Google ist in Deutschland keine Option.
Online bei Twitter wurde diese Aussage natürlich zerrissen. Allerdings darf man die Reaktionen in dieser gerne pöbelnden Nische nicht überbewerten. Ein Großteil der Menschen lebt sicher noch normal, nicht dauernd online - in ganz normalen Berufen - die sind als Sparkassenkunde sicher erst einmal überrascht, dass es so etwas wie kontaktlose Bezahlung gibt. Und denen ist es dann auch egal, ob Google Pay drauf steht, so lange sie in ihrem Supermarkt oder der Tankstelle bezahlen können. Und das kann man mit der Mobiles Bezahlen-App auch.
Sicher könnte die Sparkasse durch diese Sache Kunden verlieren, beispielsweise an N26. Die machten in ihrer Startzeit - auch in Sachen Kommunikation - vieles falsch, scheinen momentan aber wieder etwas den Dreh raus zu haben - man ist modern und eben bei Google Pay dabei.
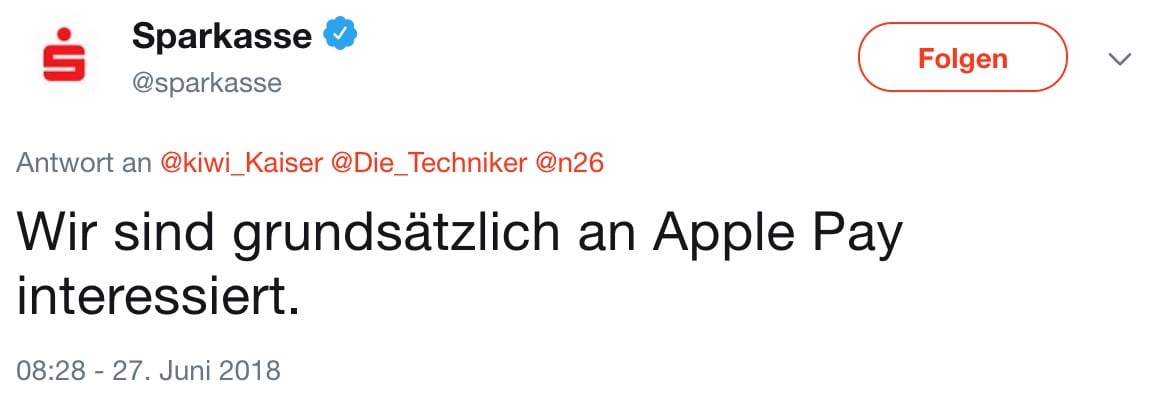
Das direkte Gegenteil vom verstaubten Sparkassen-Image, wo sich Nutzer sicher häufig fragen, für welche Services sie überhaupt noch bezahlen. Dennoch ein lobenswerter Ansatz der Sparkassen, selber die Kurve bekommen zu wollen, so ganz ohne Google. Wird spannend zu beobachten sein, wie die einzelnen Institute reagieren, wenn Apple Pay auf dem Markt ist. Bei der Sparkasse ist man zumindest daran interessiert.
Wie ich das handhaben würde? Würde ich Google Pay nutzen wollen und mein Institut eine solche Aussage treffen, ich würde instant wechseln. Mit so viel Schmerz und Aufwand ist ein Kontowechsel nicht verbunden.
Wie seht ihr das Ganze?

- AKTIVE GERÄUSCHUNTERDRÜCKUNG – Die AirPods 5 bieten verbesserte Aktive Geräuschunterdrückung, um...
- HÖR, WAS UM DICH HERUM PASSIERT – Adaptives Audio kombiniert die Aktive Geräuschunterdrückung und...
- LIVE ÜBERSETZUNG – Unterhalte dich mit Live Übersetzung in verschiedenen Sprachen – ermöglicht...


- DIE WELTBESTE AKTIVE GERÄUSCHUNTERDRÜCKUNG BEI IN‑EAR KOPFHÖRERN – Reduziert bis zu 2x mehr...
- BAHNBRECHENDE AUDIO PERFORMANCE – Erlebe fantastischen, dreidimensionalen Sound mit den AirPods Pro...
- HERZFREQUENZMESSUNG – Mit der integrierten Herzfrequenzmessung kannst du deine Herzfrequenz und...

- AKTIVE GERÄUSCHUNTERDRÜCKUNG – Die AirPods 5 bieten verbesserte Aktive Geräuschunterdrückung, um...
- HÖR, WAS UM DICH HERUM PASSIERT – Adaptives Audio kombiniert die Aktive Geräuschunterdrückung und...
- LIVE ÜBERSETZUNG – Unterhalte dich mit Live Übersetzung in verschiedenen Sprachen – ermöglicht...












„instant wechseln“ ergibt überhaupt keinen Sinn.
Kleines Update. Die Sparkasse hat mir bezüglich Apple Pay nochmal geantwortet und man hatte im Social Media Team eine veraltete Info. Auch das ist nicht mehr geplant: [Link entfernt]
Ich wiederhole es gerne nochmal, das ist auch gut so, wenn man sich die Facebook Skandale nochmal vor Augen führt, möchte ich nicht das ein US Unternehmen mein Zahlungsverkehr protokolliert. Das ein US Unternehmen an meinen Umsätze und meinen Zahlungsprotokollen sich die Taschen voll macht ohne das ich das von hieraus kontrollieren kann. Ehrlich gesagt verstehe ich auch nicht den Vorteil da mein Giro und Kreditkarten das auch können.
Ich finde schade, dass hier die Sparkasse immer verallgemeinert wird. Grundsätzlich ist jede Sparkasse rechtlich eigenständig und es gibt mit Sicherheit gute und schlechte Sparkassen sowie gute und schlechte Mitarbeiter. Wie bei jedem anderen Unternehmen auch.
Die Sparkasse ist ein Wirtschaftsunternehmen wie jedes anderen Unternehmen oder Gewerbe auch. Und ein Wirtschaftsunternehmen muss auch Geld verdienen (fragt z. B. mal was die Produktion einer Karte kostet oder die Anschaffung und Unterhalt eines Geldautomaten oder die Bereitstellung der Technik….)
Aber das ist die typisch deutsche „Geiz-ist-Geil“ Mentalität. Es darf alles nichts kosten. Vielleicht sollten sich manche hier mal fragen, wie der eigene Arbeitgeber sein Geld verdient und ob der eigene Arbeitsplatz noch sicher ist, wenn der Konsument diese Ware oder Dienstleistung kostengünstiger im Internet erwirbt.
Auch ein Grund, warum es in vielen Orten immer weniger Geschäfte oder Dienstleister gibt.
Ohne das gesellschaftliche Engagement der Sparkassen oder Volksbanken könnten viele Orte, Vereine oder z. B. Kindergärten ihr Leistungsangebot nicht mehr aufrechterhalten. Ja, Kontogebühren von etwa 70 Euro im Jahr kann man sich sparen, aber vielleicht zahlt dann demnächst die Sportbekleidung des Kindes im Verein selber. Und mal ehrlich, was sind 70 Euro im Jahr?
Oder die Ferienbetreuung im Ort wäre ohne Zuschuss wesentlich teurer.
Aber Hauptsache ich bekomme alles kostenlos.
Warum benötige ich GooglePay (außer ich möchte Google alles über mich verraten), wenn ich heute bereits mit meiner Karte kontaktlos zahlen kann und es zukünftig über meine Bankapp auch ohne Karte geht?
Die meisten Einzelhändler ermöglichen heute bereits das kontaktlose Zahlen und durch Google wird die Reichweite jetzt nicht größer. Wie geschrieben, heute schon alles möglich, auch ohne Google.
Diesen Zeilen ist wenig hinzuzufügen. Zum Thema Wirtschaftsunternehmen: Eine Karte kostet in der Herstellung ca. 5-6 €, dazu Kosten für die PIN (1,50 €), Porto für den Versand an den Kunden (1,40 €). Ein Geldautomat kostet in der Anschaffung 40.000 €, weiterhin zu berücksichtigen sind Kosten für Wartung und Befüllung. Dann sind da noch die Kosten im Rechenzentrum, die von den Sparkassen zu tragen sind (Softwareentwicklung und -pflege, Transaktionskosten). Die Sparkassen zahlen Gehälter (Lohnsteuer) und Einkommenssteuer vom erzielten Gewinn. „Geiz ist Geil“-Mentalität, das beschreibt die Situation völlig richtig und zutreffend. Hauptsache das eigene Ego, mein Smartphone und „mein Geld“. Das Geld, welches ich für mich in Anspruch nehme, kommt oft aus staatlichen Quellen, die durch Steuergelder gefüllt werden. Und hier wird über das Für und Wider einer App diskutiert ?
Spricht alles dafür, dass schlicht und ergreifend das Geschäftsmodell der ‚öffentlich-rechtlichen Sparkassen‘ überholt ist und nicht in’s Jetzt&Heute passt!
Da gibt es inzwischen für alle Bevölkerungsgruppen, Anforderungen und Bedürfnisse bessere Alternativen.
Einige davon wissen, wie man Apps macht…
Das hat nichts, aber auch absolut nichts mit einer Geiz-ist-Geil Mentalität zu tun! Was soll dieses Argument immer bei solchen Diskussionen?
Sowohl ein Unternehmen, als auch ein Kunde macht für sich jeweils eine Kosten- Nutzenanalyse und wählt das Angebot das am besten auf die jeweiligen Bedürfnisse passt. Das ist schlicht und ergreifend Marktwirtschaft und Wettbewerb, und sonst nichts.
Warum sollte ich für ein Angebot hohe Gebühren zahlen (und damit ein wirtschaftlich agierendes Unternehmen das wahrlich nicht am Hungertuch nagt noch reicher machen), wenn ich ein deutlich besseres Gesamtpaket am Markt von verschiedenen anderen Wettbewerbern kostenlos angeboten bekomme? Das wäre schlicht ziemlich dumm, wenn ich das tun würde.
Und sollte jetzt das Argument „Service“ kommen, muss ich ganz klar fragen, welcher Service? Wenn man denn mal das große Glück hat seinen „persönlichen Berater“ zu erreichen, gibt es abseits vielleicht einer Hausfinanzierung für Privatkunden kaum einen Grund mehr eine Filiale zu betreten und eine Beratung in Anspruch zu nehmen.
Und dann sieht diese Beratung doch nun mal faktisch in den allermeisten Fällen so aus, dass nicht das beste für den Kunden erzählt wird, sondern das Produkt das halbwegs passt und gerade die meiste Provision abwirft verkauft wird. Manchmal – wie in meinem Fall mit der Sparkasse – wird man auch schlicht dreist angelogen, was bei mir dazu geführt hat, dass ich alle meine Konten bei der Sparkasse gekündigt habe.
Wenn jeder eine Kosten-Nutzenanalsyse aufstellen würde, müsste jede Dienstleistung oder Ware über das Internet gekauft werden.
Wenn Sie in Ihrer Sparkasse belogen wurden, tut mir das Leid und ich kann Ihren Ärger nachvollziehen. Dies ist aber nicht überall der Fall. Ich bin zufrieden und hatte bisher nicht das Gefühl „abgezockt“ zu werden. Man zu jedem angebotenen Produkt nein sagen.
Jeder der in einem Verein Mitglied ist oder sich anderweitig gesellschaftlich engagiert lebt auch von den Volksbanken und Sparkassen. In unserem kleinen Landkreis stellen diese beiden Banken jährlich einige 100.000 Euro an Spenden zur Verfügung und Vereine zu unterstützen oder die Kosten für die Bürger bei Anschaffungen zu reduzieren (Trikots, Spielplätze, Musikinstrumente, Theaterbesuch von Schulen). Das sind mir gerne 70 Euro im Jahr wert.
Auch das sollte in eine Kosten-Nutzenanalyse einbezogen werden.
Wenn dem Landkreis das Geld fehlen würde, würden wahrscheinlich die Steuern erhöht.
Vielleicht sollten die regionalen Banken diese Spenden zukünftig nur noch eigenen Kunden zur Verfügung stellen und z. B. Vereinsmitgliedern bei anderen Instituten bezahlen die Anschaffungen dann selber.
Und natürlich haben wir in Deutschland eine Geiz-ist-Geil Mentalität. Ich lasse mich im Fachgeschäft beraten und bestelle im Internet. Ist dort ja günstiger.
Wir sprechen bei den Kontogebühren jetzt nicht über eine unfassbar hohe Summe…
Wichtige gesellschaftliche Aufgaben sollten dem Staat überlassen werden. Wenn das mehr Steuern bedeutet, dann ist das eben ehrlich so. Sobald dies abhängig wird von privaten Organisationen, ist es dem Wählervotum entzogen und das ist ungesund.
Zum Thema private Organisationen: „Die öffentlich-rechtlichen Sparkassen bilden in Deutschland einen Teil der Bankengruppe der öffentlich-rechtlichen Kreditinstitute und sind in dem im Dezember 1884 gegründeten Deutschen Sparkassen- und Giroverband zusammengeschlossen. Zitat Ende (Quelle: Wikipedia).
Das ist ein Auswahlproblem und kein Problem der Finanzierung. Du hast ja die sehr breite Auswahl unter Banken, die sich zwar aus denselben Töpfen finanzieren, diese von dir beschriebene unlautere Art aber konkurrenzieren. Also nicht alle in einen Topf werfen. Das schadet nur dir selbst.
Ich habe Deinen Beitrag jetzt mehrfach gelesen, aber mir ist immer noch nicht ganz klar auf was Du genau hinaus wolltest.
Wer jetzt von der Sparkasse weg will, Ok. Besser spät als nie. Ich hin da schon vor 15 Jahren weg gegangen. Nämlich sobald meine Ausbildung beendet wurde und sie monatliche Gebühren wollten.
Bin da schon vor 20 Jahren weg …. damaliger Grund war einfach: ich konnt in Bayern nichtmal nen Kontoauszug drucken von meiner Sparkasse in Sachsen ….
Die waren also wohl immer schon Jahre hinter dem Mond.
War danach relativ zufriedener Kunde bei der Postbank, bis die halt plötzlich Gebühren wollten für ein online-Konto … seit dem top zufrieden mit N26 ….