
Sparkasse & Google Pay: Eine Kooperation ist keine Option
Seit dem 26. Juni ist Google Pay in Deutschland verfügbar. Nutzer unterstützter Banken können ihre Karten also bei Google Pay hinterlegen und bei kontaktloser Bezahlung einfach ihr Smartphone nutzen. Das klingt für viele spannend, denn das Smartphone hat man immer dabei - die Geldbörse vielleicht nicht.
Die traurige Wahrheit ist aber auch: Deutschland ist im digitalen Bezahlen im globalen Vergleich sehr weit hinten. Aber wer weiß, vielleicht bessert sich das ja noch. Tatsache ist, dass man schon vorher, also ohne Google Pay, kontaktlos bezahlen konnte. Entsprechende Karte und Akzeptanzstelle vorausgesetzt.
Google Pay konnte zwar ein paar Partner präsentieren, aber viele fehlen eben noch. Postbank, ING DiBa und andere sondieren noch die Lage, geben derzeit keine konkreten Auskünfte, im Gegensatz zur Sparkasse. Für die scheint der Drops Google Pay erst einmal gelutscht.
So teilte man mit dass man in Kürze mit der App "Mobiles Bezahlen" an den Start gehen wolle. Un mit dieser App können Sparkassen-Kunden dann ihre Sparkassen-Card oder Sparkassen-Kreditkarte digital mit ihrem NFC-fähigen Android-Smartphone nutzen. Bester Satz des Statements der Sparkasse: Eine Kooperation mit Google ist in Deutschland keine Option.
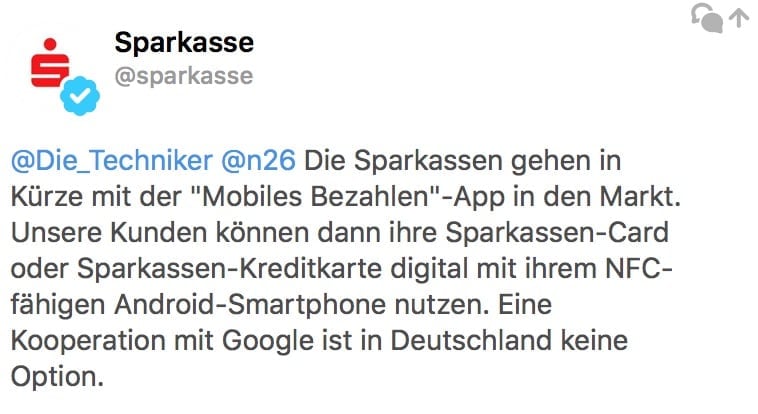
Online bei Twitter wurde diese Aussage natürlich zerrissen. Allerdings darf man die Reaktionen in dieser gerne pöbelnden Nische nicht überbewerten. Ein Großteil der Menschen lebt sicher noch normal, nicht dauernd online - in ganz normalen Berufen - die sind als Sparkassenkunde sicher erst einmal überrascht, dass es so etwas wie kontaktlose Bezahlung gibt. Und denen ist es dann auch egal, ob Google Pay drauf steht, so lange sie in ihrem Supermarkt oder der Tankstelle bezahlen können. Und das kann man mit der Mobiles Bezahlen-App auch.
Sicher könnte die Sparkasse durch diese Sache Kunden verlieren, beispielsweise an N26. Die machten in ihrer Startzeit - auch in Sachen Kommunikation - vieles falsch, scheinen momentan aber wieder etwas den Dreh raus zu haben - man ist modern und eben bei Google Pay dabei.
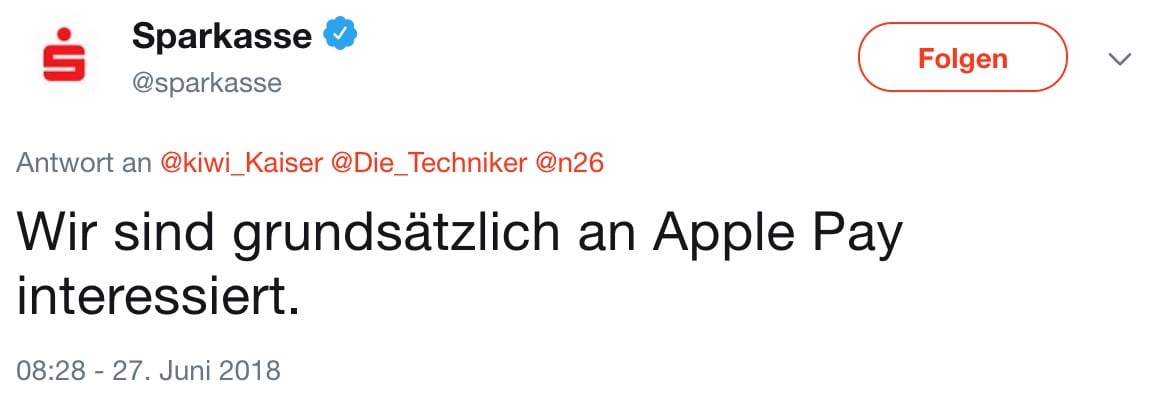
Das direkte Gegenteil vom verstaubten Sparkassen-Image, wo sich Nutzer sicher häufig fragen, für welche Services sie überhaupt noch bezahlen. Dennoch ein lobenswerter Ansatz der Sparkassen, selber die Kurve bekommen zu wollen, so ganz ohne Google. Wird spannend zu beobachten sein, wie die einzelnen Institute reagieren, wenn Apple Pay auf dem Markt ist. Bei der Sparkasse ist man zumindest daran interessiert.
Wie ich das handhaben würde? Würde ich Google Pay nutzen wollen und mein Institut eine solche Aussage treffen, ich würde instant wechseln. Mit so viel Schmerz und Aufwand ist ein Kontowechsel nicht verbunden.
Wie seht ihr das Ganze?

- AKTIVE GERÄUSCHUNTERDRÜCKUNG – Die AirPods 5 bieten verbesserte Aktive Geräuschunterdrückung, um...
- HÖR, WAS UM DICH HERUM PASSIERT – Adaptives Audio kombiniert die Aktive Geräuschunterdrückung und...
- LIVE ÜBERSETZUNG – Unterhalte dich mit Live Übersetzung in verschiedenen Sprachen – ermöglicht...


- DIE WELTBESTE AKTIVE GERÄUSCHUNTERDRÜCKUNG BEI IN‑EAR KOPFHÖRERN – Reduziert bis zu 2x mehr...
- BAHNBRECHENDE AUDIO PERFORMANCE – Erlebe fantastischen, dreidimensionalen Sound mit den AirPods Pro...
- HERZFREQUENZMESSUNG – Mit der integrierten Herzfrequenzmessung kannst du deine Herzfrequenz und...

- AKTIVE GERÄUSCHUNTERDRÜCKUNG – Die AirPods 5 bieten verbesserte Aktive Geräuschunterdrückung, um...
- HÖR, WAS UM DICH HERUM PASSIERT – Adaptives Audio kombiniert die Aktive Geräuschunterdrückung und...
- LIVE ÜBERSETZUNG – Unterhalte dich mit Live Übersetzung in verschiedenen Sprachen – ermöglicht...












„Das direkte Gegenteil vom verstaubten Sparkassen-Image, wo sich Nutzer sicher häufig fragen, für welche Services sie überhaupt noch bezahlen. “ – das denke ich mir auch immer, bin aktuell noch bei der Sparkasse… Anfang 2018 gab es einen Brief mit der Info dass einige Filialen geschlossen werden, und dass die Öffnungszeiten von anderen Filialen gekürzt werden – um einen besseren Kundenservice zu bieten, dazu kommt noch die Erhöhung der Grundgebühr des Online Kontos auf 2,75EUR – da denkt man nur noch: WTF? Besserer Kundenservice, durch Öffnungszeiten wo jemand mit „normalen Arbeitszeiten“ nicht mal mehr in die Filiale kann, und dann noch eine Gebührenerhöhung?
Ich schau auch schon die ganze Zeit ob ich nicht wo anders hin geh…
Hm, ich sehe da ehrlich kein Problem. Gut, eine App mehr, aber das wäre für mich der einzige Nachteil. Warum sollte ich meine Bezahl- und Einkaufsverhaltensdaten Google mitteilen? Und warum Google an meinem Einkaufsverhalten mitbezahlen lassen (werden sie sich ja von den Banken irgendwie honorieren lassen), was mir die Bank später durch höhere Gebühren wieder abziehen wird?
Alle Daten, Kommunikationswege und Nutzungsverhalten in einer Hand ist unglaublich einfach und bequem, das ist wahr. Ob es deswegen auch besser ist?
Google Pay kostet für die Bank keine Gebühren („nur“ Transaktionsinformationen)…
Also bezahle ich letztlich wieder mit meinen Daten. Und warum sollte ich Google mein Einkaufsverhalten mitteilen?
Ggf. auch mal einen Blick in die Term6 Conditions von Google Pay werfen: [Link entfernt]
Diesen Absatz finde ich jetzt z.B. nicht akzeptabel (gerade in Vergleich mit Apple Pay – was es bei uns weiter nicht gibt): Transaktionsinformationen: Bei jeder Transaktion über Google Payments können wir Informationen zur Transaktion erfassen. Hierzu zählen: Datum, Uhrzeit und Betrag der Transaktion, Händlerstandort und -beschreibung, eine vom Verkäufer bereitgestellte Beschreibung der gekauften Waren oder Dienste, Fotos, die Sie der Transaktion beigefügt haben, der Name und die E-Mail-Adresse des Verkäufers und Käufers bzw. des Absenders und Empfängers, die verwendete Zahlungsmethode, Ihre Beschreibung für den Grund der Transaktion sowie gegebenenfalls das mit der Transaktion verbundene Angebot.
Da geht es um Bezahlungen über Google Payments, wenn man online einkauft. Betrifft nicht Google Pay im Laden (die Infos bekommt Google beim Einkauf gar nicht alle)
Da diese Privacy Notice von der Google Pay Seite verlinkt ist, geht es hier sehr wohl um Google Pay.
Google Pay gibts auch für Online-Käufe, deshalb steht das auf der Google Pay Seite. Diese Daten werden bei einem POS-Kauf nicht erhoben.
Außerdem benutzt Google die Daten nur um eine Quittung bereitzustellen. Die Daten werden nicht verkauft. Google Pay wurde nur entwickelt um Apple Pay Parole zu bieten und Android als Plattform attraktiver zu machen.
Habe zwei Mastercard, beide NFC fähig ohne Aufpreis (Bahncard mit Kreditkartenfunktion und Lufthansa Miles & More).
Das berührungslose Zahlen ist klasse und geht auch schon bei Aldi, REWE, meiner NoName Tankstelle und Serways an der Autobahn.
Daher vermisse ich Google Pay nicht.
So wie man email-Service vom Provider trennt sollte man die Kreditkarte vom Girokonto trennen. erhöht einfach die Flexibilität.
(Edit: Tippfehler und fehlende Worte…)
Ich verstehe den gesamten Bohei um die Sparkassen nicht. Ich kann jetz schon kontaktlos per NFC bezahlen mit Giropay. Ist ehrlichgesagt nicht so schön gelöst da Prepaid, aber geht. Mit der neuen Kreditkarte kann ich ebenfalls Kontaktlos bezahlen. Warum Google Pay jetzt besser ist erschließt sich mir nicht, da Kreditkarte eh meistens am Mann ist, und ich für den Einsatz keine Telefon entsperren muss.
Zumal Google davon lebt Daten zu verwerten & analysieren, die müssen nicht noch wissen was ich kaufe.
Oder steht ihr drauf wenn ihr auf grund euerer Einkäufe mit der entsprechenden Werbung zu gemüllt werdet.
Girocard kontaktlos ist nicht prepaid. Du meinst GiroGo. Das basiert auf der Geldkarte und ist in der tat prepaid. Girocard kontaktlos funktioniert an allen kontaktlos-Terminals (Aldi, DM, Lidl…) und bis 25 EUR ohne PIN. Voraussetzung ist eine Girocard mit kontaktlos-Funktion („WLAN-Symbol“ neben dem Chip).
Ich bin auch Sparkassenkunde, habe aber kein Problem damit, dass dort kein Google Pay angeboten wird. Dafür habe ich mir dann halt ein N26 Konto zugelegt, auf das ich monatlich 100 EUR überweise. Das reicht für meine Einkäufe bei Aldi locker aus und für mehr brauche ich Google Pay im Moment sowieso nicht. Rewe, real, und dm laufen über Payback Pay, Edeka über die eigene Edeka-App.
Grundsätzlich halte ich es für richtig, dass europäische Firmen eigene Lösungen anbieten und nicht alles den Big Playern aus dem Silicon Valley überlassen.
Ich war letztens auf einem Symposium, an dem auch Jan Oetjen, Vorstand von United Internet, teilgenommen hat. Der sagte ganz klar, wenn Europa sich jetzt nicht langsam auf die Hinterbeine setzt und eigene Lösungen anbietet, dienen wir in 10 Jahren nur noch als Absatzmarkt und Datenlieferant für den Rest der Welt. Insofern begrüße ich das Angebot der Sparkassen. Vielfalt belebt den Markt.
Gegen gute Lösungen habe ich auch nichts, aber was ist aus Europäischer/Deutscher Hand da bisher herausgefallen was nicht per design schon Müll ist? PayDirekt, Joyn, jede BankingApp der „großen“ und verschiedenste E-Mail Ersätze wie beA, DE-Mail, E-Postbrief sind zumindest nicht dabei.
Also das würde ich in mehrfacher Hinsicht bestreiten. In welchen Punkten soll das deutsche Bankwesen denn zu den modernsten gehören? Und wenn Bezahlen für die Menschen kein besonderes Interesse bringt, warum sollte dann noch der Bedarf für Bargeld bestehen bleiben? Bargeld ist wesentlich schwerer, unpraktischer und unsicherer als via Girocard/Kreditkarte oder per Smartphone. Außerdem lassen sich im Smartphone diverse Bonuskarten hinterlegen, die man ansonsten lästig herumschleppen muss. Zudem haben selbst Supermärkte Interesse am kontaktlosem Bezahlen. Nicht umsonst ist auch Aldi mit dabei, die bekannt dafür sind, die Abläufe an den Kassen zu optimieren.
Bargeld, EC und Visa reicht völlig. Und wenn mir jetzt mal einer erklären würde wieso ich GPay nutzen sollte?
Um Punkt 1 entfallen zu lassen und Punkt 2 und 3 zu kombinieren = einfacher
Auf Bargeld kann ich nicht verzichten weil ich es jeden Tag brauche. Also muss mir GPay was bieten um eine weitere Bezahlmöglichkeit mit mir rumzuschleppen. Was bietet mir GPay?
Das ist aber auch nur ein deutsches Problem, in vielen EU-Ländern kann man selbst den Kaugummi am Automaten mit Karte zahlen. Dein Handy schleppst du eh mit rum, also ist das kein Argument 🙂
Ich habe 3-4 Kredit- und Bankkarten die ich mit dabei haben muss. Mit Google/Apple Pay würde sich das auf eine Notkarte reduzieren.
Ersetze „rumzuschleppen“ mit „mich drum kümmern“
Es gibt keine 100% Akzeptanz bei Handlern. Ich muss Bargeld und noch mindestens EC mit mir rumschleppen. Bei der Kreditkarte hab ich mich schon breitschlagen lassen bzw lohnt sich der Einsatz für mich finanziell. Aber GPay??? Was gibts da?
Ah, durch GPay werden auf einmal alle Händler, die bisher keine Kartenzahlung akzeptieren, kontaktlose Kartenzahlung (nichts anderes ist GPay) anbieten?
Träumer. Wer bisher nur Bargwld akzeptiert, wird das erstmal auch weiter so handhaben.
Angebot und Nachfrage, je mehr sich das verbreitet, desto mehr müssen nachziehen um nicht die Kunden zu verlieren. Wenn ich kein Bargeld dabei habe gehe ich halt zum Bäcker, bei dem ich mit meiner Karte bezahlen kann.
Angebot und Nachfrage ist genau das Problem. Der Kunde fragt es nicht nach, außer ihr hier vielleicht. Was aber irrelevant ist.
Solange Sparkassen für die Eröffnung eines Sparbuchs Termine in drei Wochen vergeben oder für die Eröffnung eines Kontos mit Online-Zugang länger als einen Monat und gefühlte 10 Schreiben benötigen, sehe ich für die Generation von morgen (und heute) rabenschwarz.
Der Apparat ist dermaßen umständlich, regressiv und lebt so in seiner eigenen Welt, da schüttelt es mich einfach.
Ich überlege ernsthaft, mein Konto komplett von der Spaßkasse zu N26 zu wechseln… Ein N26-Konto hab ich ja bereits. Jetzt muss das nur noch mit Google Pay richtig getestet werden. Sollte das erfolgreich verlaufen, werde ich wohl mein Konto bei der Spaßkasse kündigen. Apple Pay supporten wollen, aber Google Pay nicht – DAS ist keine Option für mich!!!
Denk aber dran, dass N26 nur Mastercard „KK“ und Maestro hat. Gerade in Deutschland, dem Land der Girokarte und dem ELV, wäre mir das zu heikel bzw. dann braucht man doch wieder ständig viel Bargeld … .
Ich möchte nochmal auf DiPocket aufmerksam machen. Hier bekommt man eine virtuelle Kreditkarte (und eine physische auf Wunsch)) und es funktioniert mit Google Pay schon seit langem. Nutze das schon selbst seit einigen Wochen zusammen mit Google Pay.
Man kann dort in der App sich seine IBAN anzeigen lassen (die endet dann mit der eigenen Mobilfunknummer – witzig) und dort Geld hinüberweisen. Dauerte bei mir noch nie länger wie einen Tag.
Obwohl ich Kunde der Commerzbank bin und somit auch mit meiner normalen Kreditkarte bei Google Pay aktiviert habe zahle ich Kleinbeträge weiterhin mit der DiPocket Karte, weil ich einfach nicht so viele winzige Beträge auf meiner normalen Kreditkartenabrechnung haben möchte.
Auf diese Weise kann man bei seiner Bank bleiben und kann die Diskussion, ob die eigene Bank bei Google Pay mitmacht ganz ruhig beobachten.
Also muss man bei der Lösung vorab Geld auf ein extra Konto überweisen?
Das ist dann nichts für mich.
DiPocket (polnischer Anbieter) ist jetzt out. Das war eine Notlösung bevor Google Pay offizielll bei uns gestartet ist. Boon (deutscher Anbieter) bietet auch eine virtuelle Mastercard, die in 5min eingerichtet ist und dann für Google Pay genutzt werden kann.
Sehe ich das richtig, dass bei boon Plus auch „nur“ die 1,49 Euro pro Monat anfallen und bei einer Bezahlung quasi in Echtzeit die hinterlegte Kreditkarte entsprechend belastet wird, korrekt? Der boon basic ist ja vollkommen witzlos, mit seinen maximal 100 Euro pro Monat als Limit.
Wenn das wirklich so einfach/komfortablen funktioniert würde ich das eher noch als Übergangslösung in Betracht ziehen als einen kompletten Bankwechsel. Die 1,50 Euro pro Monat wäre mir das komfortable bezahlen per google pay wert.
Das is genau das , was Ich vorhabe aktuell 🙂 Übergangslösung.
Boon ist auch die ersten 12 Monate kostenlos.
Nur noch die ersten 3 Monate für alle die sich nach dem 31.05.18 anmelden.
Ich habe mit boon noch nicht gearbeitet, aber kostet das nicht 1,49 pro Monat? Die einfache virtuelle Kreditkarte bei DiPocket ist kostenlos zu haben.
Also für mich ist DiPocket noch nicht out. Würde meine Bank (DKB) Google Pay unterstützen wäre das vielleicht so, aber Boon bringt mir im Vergleich zu DiPocket keine Vorteile. Bei Boon gib es monatliche Kosten, ich bekomme aber nur eine virtuelle Karte (bei DiPocket sind zwei kostenlos und ich kann privat/beruflich bequem trennen). Was mir bei DiPocket fehlt ist Auto Top-Up und CDCVM, aber das ist laut Support bereits in der Pipeline.
Also die automatische Aufladung bei Boon (jeweils den Betrag den ich gerade ausgeben habe wieder aufladen) und CDCVM sind eigentlich das was den Komfort von Boon ausmacht. Wer weiss wie lange DiPocket noch braucht, ich wäre sofort gewechselt.
Wenn ich boon so einrichte, dass ich z.B. 100 Euro Guthaben habe und bei unterschreiten sofort 100 Euro von der Kreditkarte nachgebucht werden, kann ich dann z.B. für 300 Euro einkaufen.
Sprich ist das ein Echtzeit System bei dem dann einfach der fehlende Betrag quasi direkt von meiner Kreditkarte abgebucht wird, oder sind Zahlungen über das temporär gerade in dem Moment vorhandene Guthaben bei boon nicht möglich?
ich finde die Aussage der Sparkasse unglaublich, wie kann man sich dermaßen ins Aus kegeln?! Klar wollen die den eigenen Dienst pushen und haben ja auch eine gewisse Marktdurchdringung, aber das so auszuschließen?
Ich zahle gerne und häufig kontaktlos mit meiner NFC Kreditkarte, Google Pay werde ich trotzdem nicht nutzen, Google muss nicht auch noch eine meiner letzten Lebensecke durchforsten können. Ich bin auch nicht schneller am Handy als an der Karte.
Damit ist GPay bei der DKB vermutlich auch erst Mal gestorben, nachdem die DKB vom technischen Standpunkt auch nur eine Sparkasse mit blauem Logo ist:
– Infrastruktur wird von der Finanz Informatik GmbH & Co. KG betrieben: einem Sparkassen-Laden
– Eingesetztes Kernbanksystem ist OSPlus – noch so ein Sparkassen-Ding.
Es würde mich sehr überraschen, wenn die DKB da genug Macht in der Hand hat um die Sparkassen dazu zu zwingen GPay, etc. zumindest technisch einzuführen…
Aber das wäre ja vielleicht Mal eine Frage für die DKB Pressestelle, @cashy: Wie abhängig ist die DKB eigentlich der Sparkasse/Finanz Informatik abhängig in solchen Angelegenheiten?
Das würde ich jetzt nicht unbedingt so sehen, die Landesbank Baden Württemberg ist ja auch unter Trägerschaft des Sparkassenverbandes BW und wurde von Google schon als baldiger Partner bestätigt.
Als DKB Kunde hoffe ich deshalb auch darauf, dass GPay bald eingeführt wird und die DKB nicht irgendein eigenes Süppchen kocht.
Oh, das war mir nicht bewusst, dass die LBBW da quasi gleichgestellt ist… In diesem Fall nehme ich meine Falschaussage natürlich hiermit zurück 🙂
DKB:
Selber gestern noch ganz erbost die DKB angeranzt, heute wird bekannt, dasss die DKB gewaltig im Bereich „digitaler Zahlsysteme“ aufrüstet und quasi dort die Marktführerschaft beansprucht. Sie hat zum 1. Juli den führenden Kopf in diesem Bereich eingekauft und diesem zum Vorstand gemacht.
Ich denke – da passiert schon bald Wesentliches…
Wir können unser Hauptkonto dort noch belassen…
Ich bin im Zuge des GPay Hypes mal in das Thema eingestiegen und habe Glase (ehemals Seqr) über SEPA-Lastschrift eingerichtet und verwendet. Problemlos und komfortabel über mein bestehendes Bankkonto nutzbar. Warum sollte ich jetzt Google Pay mit beschränkter Kompatibilität etc wollen? Mir erscheint Glase gerade als das bessere Angebot..?
Ich habe selbst Glase genutzt. Mich hat a) das SEPA Mandat gestört und b) ist es noch ein wenig eleganter, dass du keine App öffnen musst.
Ansonsten fand ich Glase auch immer sehr nett und wäre vermutlich dabei geblieben, wenn sie auch eine Google Pay Integration angeboten hätten. Auf entsprechende Rückfragen meinerseits haben sie leider nicht reagiert.
Aber die Insellösung Girocard unterschlagen wir mal lieber 😉