
DKB: Abkehr von kostenloser Girocard und Kreditkarte – ab 2022 mit Visa-Debitkarte

Die DKB verabschiedete sich mit Negativzinsen ab 50.000 Euro und einer rundum erneuerten mobilen App ab in die "Sommerpause an Neuigkeiten". Derzeit informiert man Kunden darüber, dass man nun eine Visa-Debitkarte einführen möchte. Für Bestandskunden wird hierbei aufgrund des BGH-Urteils das Einverständnis fällig, für Neukunden ändert sich ebenfalls einiges an der bisherigen Nutzung des DKB-Kontos.
Die Visa-Debitkarte preist man in der Kundeninformation als "neue kostenlose Karte zum Girokonto" an, welche die "Funktionen von Girokarte und DKB-Visa-Card" quasi vereint. Statt zwei Karten sollen im Alltag nur noch eine reichen, so die Versprechungen DKB, die man hierzulande aber wohl eher mit Vorsicht genießen sollte. Die neue Visa-Debitkarte sendet man Bestandskunden im ersten Halbjahr in 2022 zu. Aktiviert man die Karte und vergibt eine Wunsch-PIN, dann stimmt man den neuen Bedingungen zu.
Die wichtigsten Unterschiede hat man seitens der DKB in tabellarischer Form zusammengefasst:
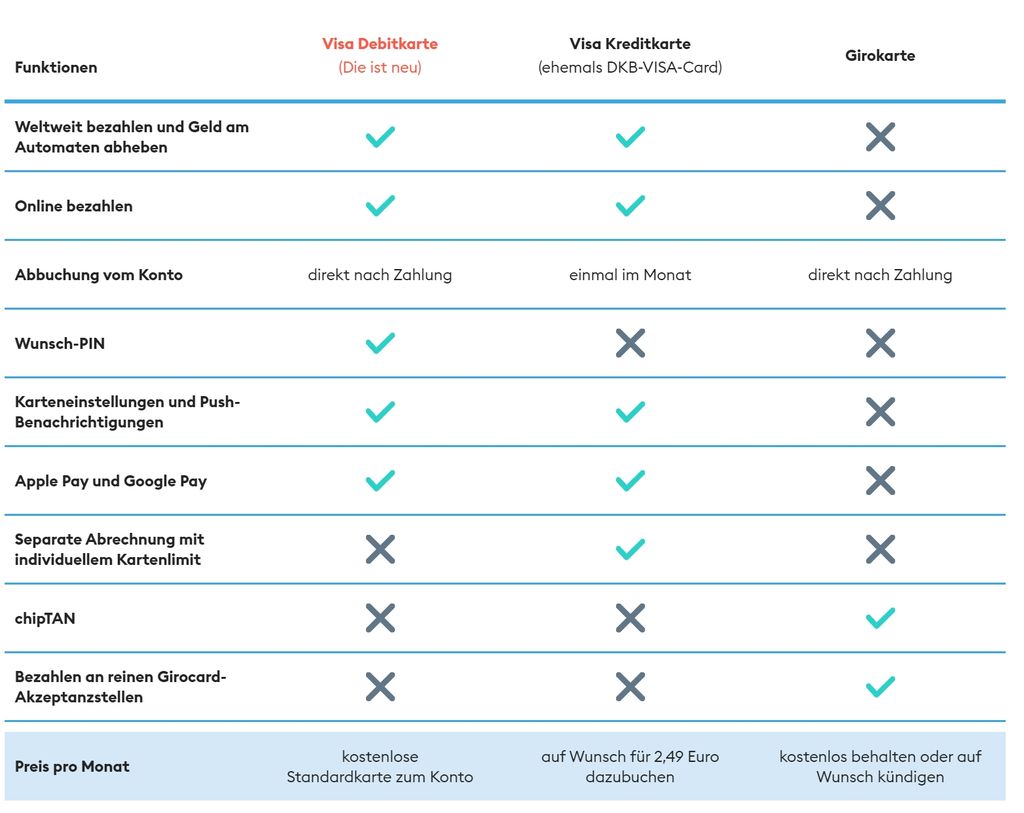
Zahlungen gehen bei der neuen Visa-Debitkarte nun direkt vom Konto ab, zudem lässt sich eine Wunsch-Pin festlegen. Was man seitens der DKB verschweigt: Die Akzeptanz der Visa-Card ist zwar durch das kontaktlose Zahlen mit Apple und Google Pay immens gestiegen, noch immer gibt es aber einige Restaurants und Lokalitäten, da wird eben nur die Girocard akzeptiert ("Eh-Zeh" ab 10 Euro!). Wer vorrangig bei Ketten einkauft und auch bisher gut mit der Visa-Kreditkarte zurechtkam, der wird wohl tatsächlich kaum Unterschiede bemerken und der kann die Visa-Debitkarte dann tatsächlich vom Direkt-Abbuchungs-System recht ähnlich nutzen. Einzig und allein beim Buchen von Mietwagen bzw. der Auslandsnutzung könnten sich (regional) durchaus Nachteile des Debit- anstatt des Credit-Systems ergeben.
Für Bestandskunden gilt ohnehin: Die Visa-Kreditkarte wird kostenpflichtig und schlägt mit monatlich 2,49 Euro zu Buche, die Girocard selbst kann kostenlos behalten werden und "koexistieren".
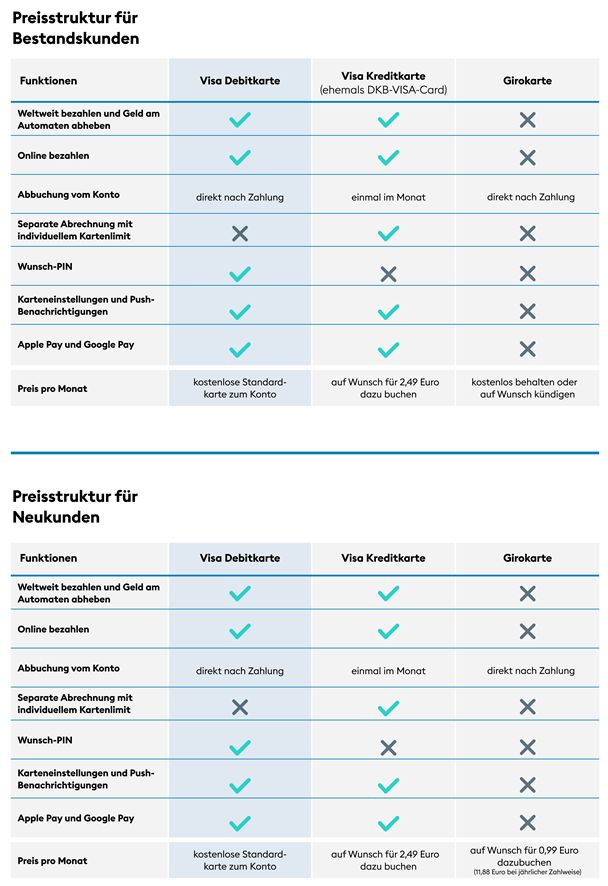
Anders sieht es bei Neukunden aus. Da werden für die Visa-Kreditkarte ebenfalls 2,49 Euro monatlich fällig, aber auch die Girokarte ist zahlungspflichtig. Jene erhält man zwar für einen überschaubaren Betrag, aber monatlich werden dennoch 0,99 Euro monatlich bzw. 11,88 jährlich fällig.
Die Visa-Debitkarte verteilt man jedenfalls ab 2022 sukzessive erstmal an die über 4,8 Millionen Bestandskunden. Habt ihr jene als Bestandskunde aktiviert, dann ist die Visa-Kreditkarte zur Überbrückung immerhin noch mindestens 10 Wochen aktiv. Wenn ihr bis dahin den Kosten zur DKB-Visa-Kreditkarte nicht aktiv zustimmt, dann kündigt die DKB euch diese. Ein Co-Badging wie das Sparkassen mit Girocard und MasterCard anbieten, hat man bisher leider anderswo nicht parat. Dort ist zudem der Vorteil, dass die Girocard auch mit Apple Pay funktioniert. Möglich, dass sich das künftig ändern wird - jetzt wo Maestro als Co-Badge für Auslandszahlungen eingestellt wird und ab 2023 verschwindet.

- Erlebe hellere Welten, lebendige Bilder und schärfere Details mit 4K-Gaming und bis zu 120 FPS, die...
- Quick Resume: Schalte nahtlos zwischen deinen Lieblingsspielen um und mache an der Stelle weiter, wo du...
- Abwärtskompatibilität: Erlebe vier Generationen von Spielen und genieße Titel, die für Xbox Series...

- Wir präsentieren die Xbox Series S, die kompakteste und schlankeste Xbox-Konsole aller Zeiten. Erleben...
- Mit der kompaktesten Xbox aller Zeiten können Sie Spiele der nächsten Generation vollständig digital...
- Bundle enthält: Xbox Series S-Konsole, einen Xbox Wireless Controller, ein...

- Bleibe immer im Spiel mit dem Xbox Play&Charge Kit + USB-C Kabel.
- Lade während des Spiels oder während des Ladevorgangs auf, auch wenn sich die Xbox im Standby-Modus...
- Der langlebige, wiederaufladbare Akku ist nach unter 4 Stunden wieder voll aufgeladen.


- Erleben Sie das modernisierte Design des Xbox Wireless Controllers in Carbon Black, der mit seinen...
- Sie können den Controller auf ihre Bedürfnisse anpassen und über die Xbox Zubehör-App die Tasten so...
- An der 3,5mm-Stereo-Headsetbuchse kannst du kompatible Headsets und Kopfhörer anschließen
Hinweis: Dieser Artikel enthält Affiliate-Links. Kauft ihr darüber ein, erhalten wir eine kleine Provision - ohne Aufpreis für euch und ohne Einfluss auf unsere redaktionelle Meinung.







Ohje. DKB ist echt ein Saftladen. Wie können die sowas entscheiden. Das ist mal das Kundenunfreundlichste ever.
Da haben ein paar Sesselpupser mal ganze Arbeit geleistet und den Kunden aus den Augen verloren.
Wenn das mal keinen Shitstorm nach sich zieht.
Dann werde ich wohl meine Sachen packen und von der DKB abhauen.
Und mein Depot nehme ich gleich mit. Weil den Scheiss gebe ich mir nicht mehr.
10 € für jede Transaktion im Depot + x und dann noch Giro/Kreditkartengebühr von ehemals kostenlos…..
Der größte Dick-Move ist allerdings die Kreditkarte einfach unterm Arsch wegzuziehen.
See ya DKB
Der Shit Storm ist doch schon längst im Gang. SChau dir die Beiträge hier, in Foren und bei Reddit und Co an. Es gbit sogar Boykottaufrufe und beabsichtigte Massenkündigungen. Der Schuß geht voll nach hinten los.
Abwarten. Anfangs regen sich alle gerne auf und drohen mit Boykott. Im Endeffekt bleibt von der künstlichen Aufregung meist nicht viel übrig. Vor allem wenn die Frage auf dem Tisch liegt, welche Alternativen es überhaupt gibt, die besser sind.
Du bezahlst über 10 € für jede einzelne Transaktion und regst dich über 30 € im Jahr für eine Karte auf? Wenn du unbedingt darauf bestehst, diese Karte weiter zu nutzen, mach einfach drei Trades weniger bei deinem extrem teuren Broker. Dann hast du die Gebühr wieder raus. 😀
Du kannst mit einer Debit-Karte auch keine Cloud-Dienste beziehen. Kein AWS, kein Azure, kein Digital Ocean. Abos für Office 365 nur eingeschränkt.
Ich hatte damit bisher noch keine Probleme.
Welche Karte wurde bei welchem der Dienstleister abgelehnt?
Die vorher kostenlosen unterkonten mit IBAN (Vermieter-Paket) sind seit letztem Jahr kostenpflichtig und zwar 12€ PRO IBAN!!! Nachdem ich meine Finanzen da schön auf 5 Konten sortiert hatte wollen die also 60€ Pro Jahr von mir. 60€! Die sind doch nicht ganz klar!
Ich habe also meine unter-Konten dort um zwei reduziert.
Jetzt soll ich also für die Kreditkarte zusätzlich noch 30€ zahlen? (Denn eine debit-Karte will ich nicht, seit ich schon mal völlig verzweifelt im Ausland an einer Mietwagen-Station stand).
Also alles was recht ist, ich finde durchaus Dinge müssen nicht kostenlos sein. Aber 66€ für Karte + 3 unter-Konten, das ist einfach zu viel.
Dafür bietet diese bank einfach nicht genug, tut mir leid.
Womit wir bei der neuen App sind:
Was für ein Witz. „Banking der Zukunft“ soll das sein?
Das ist doch noch nicht mal Gegenwart!
Das Ding kann Umsätze anzeigen und Überweisungen (eingetippt), sonst GAR NICHTS.
Die Unterkonten werden nicht angezeigt, meine M&M-Kreditkarte auch nicht und von den Funktionen des Wettbewerbs weit und breit keine Spur. Was für eine Peinlichkeit.
Ich nutze seit Jahren die Kombination kostenloses Girokonto mit Gehaltseingang bei der Commerzbank und die Gold-Card von der Hanseatic Bank. Ich reise viel, beruflich und privat. Die Goldcard ist ab 3k Umsatz im Jahr kostenlos, was ich immer errieche, weil ich damit fast alles bezahle (Internet, Reisen, berifliche Hotelübernachtungen etc.).
Inklusive sind die üblichen Versicherungen, die haben sich schon mal bezahlt gemacht.
ZUdem bekomme ich damit überall Bargeld, mit meiner Commerzbank Giro-Karte habe ich seit Jahren kein geld mehr geholt…werde ich auch nicht mehr, denn die örtliche Commerbnak Filiale schließ am 4.11.
Mir doch egal 😉
Ich bin jetzt seit ca. 2 Jahren Kunde der DKB und dies ist gefühlt die tausendste Änderung der Bedingungen in diesen 2 Jahren, Ich habe auch noch einen anderen Job, als mich permenant mit den DKB-Änderungen auseinander zu setzen, weil man in dem Laden anscheinend nicht weiß wo man hin will und daher zur Salamitaktik greift.
Tschüss DKB! Mir ist meine Zeit für Euch zu schade!
Das ist doch mit den Bankkarten immer der gleiche Mist. Ob das ING oder DKB oder Commerzbank Premium. Die verstehen einfach nicht, damit Geld zu verdienen. Der letzte Mist ist auch der Ausstieg der LBB, die viele Branding Karten z.B. Amazon, ADAC usw. herausgegeben haben. Ich habe schon seit Jahren eine Barclaycard Platinum für Ausland (Bargeld, Zahlungen usw. kostenfrei und das perfekte Versicherungspaket). Die kostet zwar aber das ist wenigstens eine RICHTIGE Kreditkarte. Für Amazon usw. im Inland nehme ich die Amex Payback kostenlos zum Punkte generieren. Auch ein ECHTE Kreditkarte, nur im Ausland wertlos da zu teuer. Denke die DKB macht da einen grossen Fehler. Barclay verdient Geld an Händlerprovision, an dem möglichen Ratenkauf und bietet auch wenn notwendig sehr günstige Ratenkredite. Gut wollte keine Werbung machen, aber mich ärgert das mit der DKB schon. Bin ja vor einem Jahr von der ING weg, weil das der gleiche Mist war. Die haben einfach keine Kundenorientierung, Kundenwünsche sind egal Hauptsache ein paar Cent sparen. Letztlich wird das doch nur gemacht um den Kunden bei der Direktverbuchung in den Dispo zu treiben. nenenene
Amazon wandert eben zu einer anderen Gesellschaft, übrigens ist da die DKB im Gespräch.
Oh Gott, besser nicht. Das kann ja nur in einer Katastrophe enden.
Was erwarten einige hier? Wir habe Niedrigzinsphase und diese kostenlose Mentalität ist echt zum kotzen. Wenn eure größte Sorge die Kreditkarte ist, dann geht halt zu einer anderen Bank. Es gibt noch genug Möglichkeiten, eine kostenlose Kreditkarte zu benutzen, die man eben mit dem DKB Konto verknüpft. Klarna oder Amazon nur mal um 2 zu nennen.
Gerade die Amazon VISA ist nun wirklich nur bedingt vergleichbar, vor allem kostet die Nutzung von Geldautomaten recht viel (ich meine, 6 Euro), Fremdwährungsgebühren werden auch erhoben … das sinnvolle Einsatzgebiet ist also schon deutlich eingeschränkter – ganz abgesehen davon, dass die Zusammenarbeit zwischen Amazon und der LBB sowieso dem Ende zu geht.
Man erhält bei der DKB ja weiterhin eine Kreditkarte, mit der man problemlos Geld ziehen kann. Wird halt direkt vom Konto abgebucht. Das die Debit woanders Probleme macht, my ass. Da gibt es wie auch erwähnt genug Alternativen einer „richtigen“ KK. Das war die DKB-Karte eigentlich nie.
Verstehe nicht, weshalb die KK der der DKB nie eine „richtige“ Kreditkarte gewesen sein soll?!
Verstehe ich auch nicht. Sie war und ist definitiv eine „Richtige“ Credit Karte.
Hauptsache die dkb verwendet nun das gendersternchen…
„Die Zustimmung des*der Kund*in zu den dem*der Kund*in…“
So steht es nun in den Vertragsbedingungen. Der dkb sind die Kunden mittlerweile egal geworden. Schade…
Die Preiserhöhung mache ich dank BGH Urteil nicht mit.
„dank BGH Urteil“? Du wurdest immer schon über Preiserhöhungen informiert und konntest durch Kündigung widersprechen. Aktuell findet übrigens gar keine Preiserhöhung statt, die ist erst für einen Zeitpunkt nach Zusendung der Debitkarten angekündigt.
Ähm nein: Dem Herabsetzen der Grenze für das Verwahrentgeld soll man ab sofort beim Login zustimmen.
Für Verträge nach dem 01.09.2021 könntest du Recht haben, das kann ich nicht nachvollziehen, ob die vorher die höhere Grenze hatten. Ältere Verträge behalten laut Fußnoten die bestehenden Grenze. Wenn ich mich nicht irre, wurde für Verträge vor dem 03.12.2020 nie ein generelles Verwahrentgelt eingeführt.
Bei unserem (Dorf-)Bäcker und unserem Schlachter vor Ort z.B. könnte ich mit einer Visa-Debitkarte nicht zahlen, da er sie in seinen Filialen nicht akzeptiert – nur Girokarten.
Apropos Visa-Debitkarte ;-): Als ich vorletztes Jahr beim Hertz-Schalter Flughafen PMI (Mallorca) mein Auto abholen wollte, war vor mir noch ein Pärchen mit einer Visa-Debitkarte der ING. Leider sind die beiden abgeprallt und mussten sich etwas anderes überlegen. Ein Auto bekamen sie nicht. Über die Schulter konnte ich mithören, wir die wirklich nette Hertz-Dame den Beiden klarzumachen versuchte, dass sie als Vermieter keine Kaution auf der Debitkarte blocken können, die eigentlich eine Bankkarte zu einem Girokonto ist – eben, weil es keine Kreditkarte ist. Barkaution wurde nicht akzeptiert.
Soweit zum Unterschied: Ich bin übrigens seit Ende 2019 auch ING Kunde (als vormals Postbanker), habe eine Visa-Debitkarte und eine Girocard. Aber, schon seit 1989 gönne ich mir den Luxus einer zusätzlichen, „echten“ Kreditkarte der Targobank als Gold-Version (war vorher CitiCorp, davor KKB). Ich habe ein eingeräumtes hohes Limit, monatl. Abrechnung mit Wunschrückzahlung (stehe aber auch Guthaben 😉 ) und nirgendwo in der Welt Probleme mit Zahlungen o.ä. Ach – und meine Karte bezahlt sich sogar übers Jahr gesehen selbst die fällige Jahresgebühr. Kostet mich also so gesehen auch nichts. Und wenn: Es muss nicht alles auf der Welt als kostenlosen Service geben … das sollte wohl klar sein.
Bin ich der einzige, der die Änderung gut findet? Endlich kann ich dann ohne nennenswerten Zeitversatz alle meine Zahlungen (egal ob Kartenzahlung, Handyzahlung oder Abbuchungen) an einer Stelle (Girokonto) einsehen. Die Kreditkartenumsätze lassen sich ja leider nicht mit alternativen Banking-Apps abrufen und somit auch nicht elektronisch kategorisieren, weshalb ich bisher auf den Einsatz der Kreditkarte so weit wie möglich verzichtet habe. Mit der Debitkarte werde ich künftig auch Google Pay nutzen. Ich bin mir zudem sicher, dass mit dem Ende von Maestra und V-Pay noch weitere Banken die Girocard durch eine Debitkarte ersetzen werden. Somit sehe ich auch gute Chancen, dass die letzten Akzeptanzstellen mit Girocard-only handeln müssen. Und für die gefühlt alle Schaltjahre vorkommende Mietwagenbuchung hole ich mir eine alternative Kreditkarte.
Schau dir mal Outbank an. Hier habe ich alles eingebunden. Kreditkarten Konten Payback MM Trade Republic usw
Ich nutze Starmoney. Da kann man die Kreditkartenumsätze auch abrufen, kategorisieren und was auch sonst man so damit machen möchte.
Neeeeeiiiinnn….
Vor 3 Monaten von der Comdirect zur DKB gewechselt, weil ich keine Lust hatte, dass die mir jetzt auch für die Visa Karte Geld abknöpfen wollten… nur 1,49€ im Monat, aber mir ging es ums Prinzip.♂️♂️♂️♂️
Und was dieser blöde Konto Wechsel an Aufwand gekostet hat. Und nu‘?
Vom Regen in der Traufe, aber echt Mal. Wird wohl in Zukunft einfach die kostenlose Karte bei irgendeinem Drittanbieter werden.
Sehr unschön!
Ich werde wohl erstmal die alte KK weiter beziehen. 2,50€/Monat ist für mich ok. Auch weil ich schon sehr lange DKB-Kunde bin und immer sehr zufrieden war. Die GiroCard muss ich dann wohl auch erstmal behalten, bis die KK-Zahlung enflich mal überall angekommen ist.
Verstehe das Problem von Einigen hier nicht – ich zahle seit Jahren bei der ING im In- und Ausland mit der Visa problemlos (Hotels, Mietwagen) und mittlerweile nur noch via ApplePay. Für den Kiosk-Einkauf habe ich immer noch irgendwie 10€ Bar dabei, sonst kaufe ich bei den Geschäft halt einfach nicht. Ich möchte gar keine Girokarte, und auch keine Kreditkarte die erst am Ende des Monat abgebucht wird.
Was mich bei der DKB stört ist diese abgefahren alte und schlechte App. Da verliere ich schon fast etwas vertrauen in die Bank, wenn so mit der IT umgegangen wird.
Gibt doch inzwischen eine neue App.
Super nervig! Aber was bringt der Wechsel zu ner anderen Bank. Die kommen ggf. auf die gleichen Ideen. Schon immer ein ziemlicher Kraftakt ein Bankwechsel. Was mich noch interessieren würde: Wie verhält es sich mit den Gebühren für die Kreditkarte im Ausland? Immer noch gebührenfrei. War für mich mal der Hauptgrund zur DKB zu gehen.
So wie ich das verstanden habe, kann man weiterhin im Ausland gebührenfrei abheben. Wichtig wäre für mich, ob die Akzeptanz dabei genauso hoch ist.
Die Akzeptanz ist grundsätzlich erstmal genauso hoch.
Nur bei Mietwagen oder Hotels z.B. *kann* es Probleme geben.
Damit habe ich kein Problem, hab noch die VISA über Amazon und eine Mastercard von Advanzia für solche Fälle. Mir geht es nur ums Geld abheben im Ausland.
Die DKB scheint die klassiche „Charge Karte“ den Kunden bewusst madig machen zu wollen. Man kann vermuten, dass dies mit dem angepeilten Kundenwachstum (von 4.8 Mio auf 8 Mio) innerhalb der nächsten Jahre zusammenhängt. Bei der Visa Debit kann man eben auch den bonitätsschwachen Kunden aufnehmen, weil der Umsatz direkt mit dem Girokonto liquidiert wird. Bei der Charge Karte wäre das Ausfallrisiko viel größer, oder man müsste beim Pleite Kunden das Limit gen Null Euro setzen, was zur Folge hätte, dass die Karte nutzlos wäre.