
DKB: Abkehr von kostenloser Girocard und Kreditkarte – ab 2022 mit Visa-Debitkarte

Die DKB verabschiedete sich mit Negativzinsen ab 50.000 Euro und einer rundum erneuerten mobilen App ab in die "Sommerpause an Neuigkeiten". Derzeit informiert man Kunden darüber, dass man nun eine Visa-Debitkarte einführen möchte. Für Bestandskunden wird hierbei aufgrund des BGH-Urteils das Einverständnis fällig, für Neukunden ändert sich ebenfalls einiges an der bisherigen Nutzung des DKB-Kontos.
Die Visa-Debitkarte preist man in der Kundeninformation als "neue kostenlose Karte zum Girokonto" an, welche die "Funktionen von Girokarte und DKB-Visa-Card" quasi vereint. Statt zwei Karten sollen im Alltag nur noch eine reichen, so die Versprechungen DKB, die man hierzulande aber wohl eher mit Vorsicht genießen sollte. Die neue Visa-Debitkarte sendet man Bestandskunden im ersten Halbjahr in 2022 zu. Aktiviert man die Karte und vergibt eine Wunsch-PIN, dann stimmt man den neuen Bedingungen zu.
Die wichtigsten Unterschiede hat man seitens der DKB in tabellarischer Form zusammengefasst:
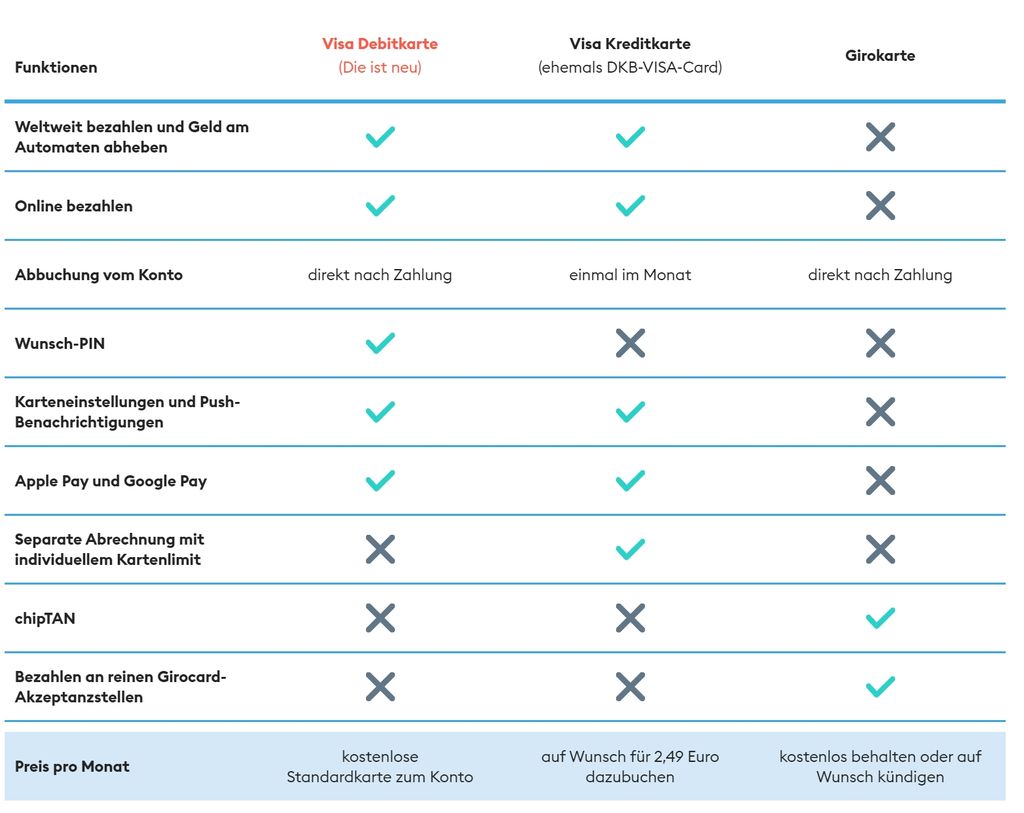
Zahlungen gehen bei der neuen Visa-Debitkarte nun direkt vom Konto ab, zudem lässt sich eine Wunsch-Pin festlegen. Was man seitens der DKB verschweigt: Die Akzeptanz der Visa-Card ist zwar durch das kontaktlose Zahlen mit Apple und Google Pay immens gestiegen, noch immer gibt es aber einige Restaurants und Lokalitäten, da wird eben nur die Girocard akzeptiert ("Eh-Zeh" ab 10 Euro!). Wer vorrangig bei Ketten einkauft und auch bisher gut mit der Visa-Kreditkarte zurechtkam, der wird wohl tatsächlich kaum Unterschiede bemerken und der kann die Visa-Debitkarte dann tatsächlich vom Direkt-Abbuchungs-System recht ähnlich nutzen. Einzig und allein beim Buchen von Mietwagen bzw. der Auslandsnutzung könnten sich (regional) durchaus Nachteile des Debit- anstatt des Credit-Systems ergeben.
Für Bestandskunden gilt ohnehin: Die Visa-Kreditkarte wird kostenpflichtig und schlägt mit monatlich 2,49 Euro zu Buche, die Girocard selbst kann kostenlos behalten werden und "koexistieren".
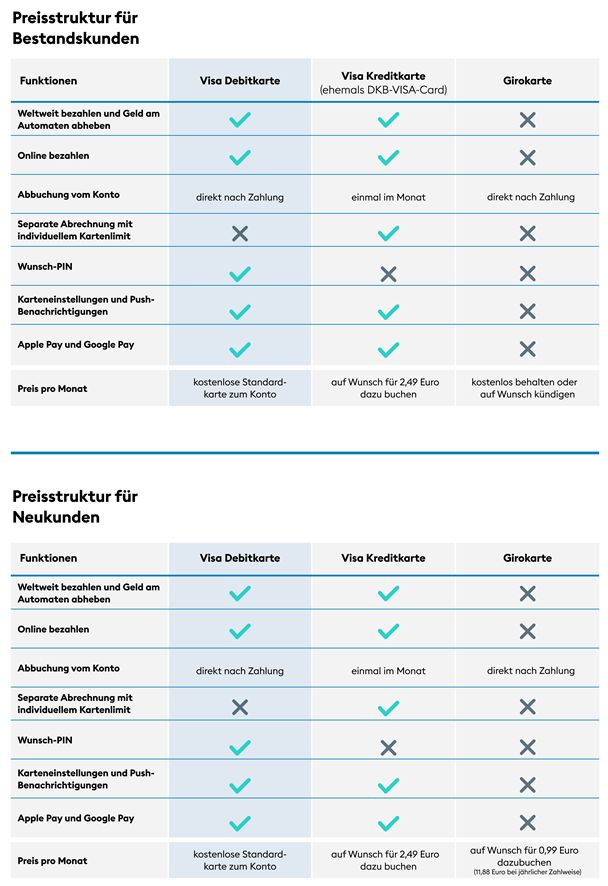
Anders sieht es bei Neukunden aus. Da werden für die Visa-Kreditkarte ebenfalls 2,49 Euro monatlich fällig, aber auch die Girokarte ist zahlungspflichtig. Jene erhält man zwar für einen überschaubaren Betrag, aber monatlich werden dennoch 0,99 Euro monatlich bzw. 11,88 jährlich fällig.
Die Visa-Debitkarte verteilt man jedenfalls ab 2022 sukzessive erstmal an die über 4,8 Millionen Bestandskunden. Habt ihr jene als Bestandskunde aktiviert, dann ist die Visa-Kreditkarte zur Überbrückung immerhin noch mindestens 10 Wochen aktiv. Wenn ihr bis dahin den Kosten zur DKB-Visa-Kreditkarte nicht aktiv zustimmt, dann kündigt die DKB euch diese. Ein Co-Badging wie das Sparkassen mit Girocard und MasterCard anbieten, hat man bisher leider anderswo nicht parat. Dort ist zudem der Vorteil, dass die Girocard auch mit Apple Pay funktioniert. Möglich, dass sich das künftig ändern wird - jetzt wo Maestro als Co-Badge für Auslandszahlungen eingestellt wird und ab 2023 verschwindet.

- Erlebe hellere Welten, lebendige Bilder und schärfere Details mit 4K-Gaming und bis zu 120 FPS, die...
- Quick Resume: Schalte nahtlos zwischen deinen Lieblingsspielen um und mache an der Stelle weiter, wo du...
- Abwärtskompatibilität: Erlebe vier Generationen von Spielen und genieße Titel, die für Xbox Series...

- Wir präsentieren die Xbox Series S, die kompakteste und schlankeste Xbox-Konsole aller Zeiten. Erleben...
- Mit der kompaktesten Xbox aller Zeiten können Sie Spiele der nächsten Generation vollständig digital...
- Bundle enthält: Xbox Series S-Konsole, einen Xbox Wireless Controller, ein...

- Bleibe immer im Spiel mit dem Xbox Play&Charge Kit + USB-C Kabel.
- Lade während des Spiels oder während des Ladevorgangs auf, auch wenn sich die Xbox im Standby-Modus...
- Der langlebige, wiederaufladbare Akku ist nach unter 4 Stunden wieder voll aufgeladen.


- Erleben Sie das modernisierte Design des Xbox Wireless Controllers in Carbon Black, der mit seinen...
- Sie können den Controller auf ihre Bedürfnisse anpassen und über die Xbox Zubehör-App die Tasten so...
- An der 3,5mm-Stereo-Headsetbuchse kannst du kompatible Headsets und Kopfhörer anschließen
Hinweis: Dieser Artikel enthält Affiliate-Links. Kauft ihr darüber ein, erhalten wir eine kleine Provision - ohne Aufpreis für euch und ohne Einfluss auf unsere redaktionelle Meinung.







ACHTUNG!
Was so gut wie nie erwähnt wird, und auch in diesem Artikel nicht, dass bei der Debit Card die Versicherung bei Zahlungen im Internet wegfällt. Bei der derzeitigen Kreditkarte von DKB kann ich das Geld zurückverlangen wenn zB eine Ware die ich online bestellt niemals bei mir ankommt. Bei einer Debit Card ist das nicht mehr möglich und das Geld ist weg. Das wird natürlich in der tabellarischen Übersicht nicht genannt.
Vielleicht kann man das in dem Artikel noch ergänzen.
@Alexander
Leider ist diese Aussage so nicht richtig.
Das Chargeback Verfahren – und das kann man selbst bei Visa auf deren deutscher Webseite nachlesen – ist unabhängig ob debit oder credit.
OK. Bei Finanzcheck.com steht das wieder anders drinnen.
„Hinweis:
Das Chargeback-Verfahren funktioniert nur bei reinen Kreditkarten. Die Anwendung bei einer Debit-Kreditkarte ist ausgeschlossen.“
Kann es sein dass das von Bank zu Bank unterschiedlich gehandhabt wird?
Tut mit leid, aber das ist Schwachsinn. Eine Lastschrift lässt sich grundsätzlich zurückholen.
Tut mir leid, aber das ist Schwachsinn. Wir reden hier von Kreditkarten und die Haftung, eine Lastschrift wird auf einem Girokonto getätigt.
Ja es ist eine Debit karte
Weiß einer wie die sich das für U18 Kunden vorstellen? Ein Tagesgeldkonto gibt es da nicht, nur die Kreditkarte.
Ich frag mich gerade ob man die Visa dann selbst kündigen muss oder wird die automatisch auslaufen?
Ich bin aktuell Kunde bei der DKB in Österreich.
DE bei denn IBAN macht gewaltig problem.
Die EC karte ging noch nie, das einzige was ging die VISA Kreditkarte.
Jetzt hab ich angst das Konto nicht Mehr Kostenlos ist und die Normale Visa Classic weg ist.
die VISA Debit karte mag ich nicht so.
außer denn wie ist das mit US Doller -Euro Bezahlung?
Jetzt zahlt man ja keine Gebühren, wie ist das ?
Abschaffung der Girocard geht ja schon Mal in die richtige Richtung, Abschaffung der Credit leider in die falsche.
Ohne Girocard keine ChipTAN mehr – suuuuper.
Die Abschaffung der Girocard geht leider nicht in die richtige Richtung, weil ich die zum Anmelden und Überweisen beim Internetbanking über Chip-TAN benötige. Wird dann Chip-TAN auch abgeschaltet?? Eine grossartige Idee. WTF
Wo ist den der so enorme Vorteil von ChipTAN gegenüber einer Zweifaktor-Authentifizierung?
Ich muss doch jedes Mal so eine Lesegerät griffbereit haben?
Das mit dem Lesegerät ist ja eben der Vorteil. Ich habe zur Verifikation ein EXTRA Gerät welches auf keinen Fall irgendwie angreifbar ist, im Gegensatz zur App-variante auf dem Smartphone. Aber das ist nur meine persönliche Meinung.
Genauso ist auch meine Meinung, aber für Bestandskunden bleibt die Girocard ja kostenlos bestehen. Ist nur die Frage, wie lange noch.
Ohne girocard keine Geldkarte mehr .
Der war gut.
Bei „Debitkarte“ muss ich immer an den Google Talk von Frank Abagnale denken, in dem er die Debitkarte als das „worst financial tool ever created“ bezeichnet.
[Link entfernt]
Insofern: Nicht gut, liebe DKB.
Naja, der gute argumentiert da aber schon recht einseitig.
Alles was er sagt ist richtig, aber halt nur die halbe Wahrheit.
Die andere Seite ist, dass bei Kreditkarten – um die Dienstleistung die ihm wichtig ist anbieten zu können – bei jeder Transaktion halt ein ganzes Ökosystem an Firmen mit beschäftigt ist: Zahlungsabwickler, Transaktionsvermittler, jemand der das erwähnte Risiko von Ausfall trägt (und weil natürlich immer ein Anteil % der Zahlungen ausfällt dieses auch bezahlen muss) und der KK-Herausgeber. Nicht zu vergessen die ganzen Bonussysteme die auch irgendwie bezahlt werden müssen.
So kommt es in Summe halt dazu dass Herr Abagnale für seinen „peace of mind“ einen hohen Preis bezahlt, nämlich über die Transaktionsgebühren welche die Händler bezahlen und selbstverständlich auf den Preis aufschlagen.
Man füttert quasi eine ganze Industrie durch. Kann man jetzt wollen. Oder eben nicht.
Im Vergleich das hiesige Giro-System: Die Zahlung wird direkt mit der Bank abgewickelt, maximal ist noch EIN Abwickler der Technik dazwischen mit im Boot. Keine Bonusprogramme, das Risiko trägt die Bank oder der Händler (online/offline) selbst,… Das sind GRÖßENORDNUNGEN geringere Kosten.
Dagegen hält Herr Abagnale den Aspekt der Sicherheit.
Naja, die Sicherheit einer KK wo man bestimmte Beträge auch schon ganz ohne PIN abziehen kann ist ja auch eher mau.
Meine Giro hat bei online-Nutzung PIN zwingend (offline liegt das Risiko beim Händler).
Angesichts dessen dass ich noch nie irgendwelche Betrug-Probleme mit meiner Girokarte hatte und die Sicherheit derselben höher ist als bei KK, halte ich das Fazit von Herrn Abagnale für verkehrt.
Oder anders gesprochen: weil er Giro gar nicht kennt, sondern von „Debit“ als KK-Derivat ausgeht anstelle einer „richtigen deutschen Girokarte“, passt sein Urteil einfach nicht zu unserer Situation in DE.
Auch beim hiesigen Girocard System sitzen zwischen Händler und Bank noch ein Dienstleister, die „Acquirer“ die mit durchgefüttert werden. Bei kleineren Händlern kommt oft noch ein „Full-Service“-Anbieter, der die Verträge mit dem Acquirer, die Hardware und die Wartung anbietet hinzu.
Besonders freut es alle Beteiligen (Acquirer, Kartenherausgeber [Bank], Händler und VISA/Mastercard) wenn der deutsche Urlauber im nicht-EUR-Ausland DCC verwendet. Also bezahlen sie -wenn sie Ja auswählen- mit ihrer Heimatwährung in EUR. Dann werden die 3% DCC-Gebühren im Wechselkurs eingepreist. Das kann nur die Kreditkarte 😉 …leider ist der Karteninhaber dann der Dumme.
Das habe ich meinen Eltern vor einem Urlaub mehrmals erklärt. Nope, wurde dann nicht drauf geachtet. Es wird aber auch passend dargestellt.
Waren aber nur 10-20€.
Hat sich schon lange angekündigt. Mit der Ausgabe einer „richtigen“ Kreditkarte ist eben einiges an Kosten und Aufwand verbunden (gibt Gründe warum das keine der „Neobanken“ macht). Im aktuellen Marktumfeld mit hohem Kostendruck war das Produkt so vermutlich nicht mehr haltbar.
Ehrlich gesagt sehe ich das Problem aber nicht so extrem wie manche hier – bei vielen Einkäufen (ob nun Bäcker, Discounter oder Kinokasse) ist es mir persönlich ziemlich egal ob Credit oder Debit. Eigentlich finde ich Debit in diesen Fällen sogar übersichtlicher, da man alles mit Datum übersichtlich im Kontoauszug hat. Auch im (europäischen) Ausland ist eine debit Karte in den meisten Fällen kein Nachteil.
Etwas anderes sind Dinge wie Hotel- und Mietwagenkautionen sowie Länder mit überwiegend Offline-Terminals. Für diese Fälle werde ich mir dann eben eine extra Kreditkarte von einem anderen Anbieter holen – da gibt es ja durchaus einige interessante Angebote (und solange man keine Teilzahlung macht auch oft kostenlos).
Prinzipiell finde ich es sogar besser wenn die Umsätze meiner Kreditkarte direkt vom Konto abgebucht werden und es begrüße es, dass man ENDLICH eine Wunsch-PIN auch bei der DKB Kreditkarte setzen kann, das wurde Zeit.
Wo ich mir noch etwas Sorgen mache ist der Punkt Hotelbuchung und Mietwagen im Ausland, gerade in den skandinavischen Ländern war ich schon bei Autovermietungen bei denen wir keinen Mietwagen mit einer Debit-Kreditkarte bekommen haben, und ich dann zum Glück noch meine „richtige“ Kreditkarte dabei hatte.
Besteht diese Problematik in der Form immer noch im Ausland, oder hat sich das mittlerweile gebessert?
So gesehen sollte es fürs Hotel und die Vermieter ja kein Problem sein die entsprechende Summe auf der Kreditkarte zu blocken, welche sich die Sicherheit halt direkt vom hinterlegten Girokonto holt.
Ohne echte Kreditkarte kannst du auch weiterhin in Deutschland oder im Ausland keine Hotels oder Autos mieten.
Das ist nicht richtig, Niklas R. Ich habe alleine diesen Monat vier Hotelbuchungen gemacht und dabei gemischt, zweimal mit Debit und zweimal mit Credit gezahlt. Der einzige Unterschied ist, dass der Betrag beim Einchecken auf der CC reserviert und bei der DC gebucht wird. D.h. bei der CC wird z.B. die Sicherungsleistung nach Abreise wieder freigegeben, bei der DC muss sie erstattet werden. Ob ich nun Credit oder Debit nutze, hat niemanden interessiert.
Ja besteht immer noch nicht nur in Skandinavien. Hotels und Mietwagenvermieter wie auch Fluggesellschaften und Reiseportale können anhand der Debit Kennung erkennen ob es Credit oder Debit ist. Das geht dann definitiv nicht, weil die nahezu immer eine Belastungsvorreservierung durchführen wollen. Das geht bei DEBIT NICHT. Genauso automatische Tankstellen, die eine Vorabreservierung z.b.von 80 Eur haben wollen und dann gegen den tatsächlich gebuchten Betrag verbuchen geht mit DEBIT AUCH NICHT. Ich weiss nicht was sich die deutsche Kreditinstitute denken. Ich habe über 30 Jahre in der Branche gearbeitet. Ich verstehe diese Dämlichkeit wirklich nicht. Die commerzbank ist auch so ein Verein (war mal mein Verein). Die schaffen es tatsächlich die Anzahl der kostenlosen Barabhebungen zu limitieren. Was für ein Käse.
Natürlich geht das auch bei Debitkarten. Habe ich schon oft genug gemacht. Das Konto muss halt nur auch den Reservierungsbetrag komplett decken und das Geld ist während der Reservierung dann für einen selber nicht verfügbar.
Diese Frechheit, nachdem erst beim Zweitkonto der Ing eine Kontoführungsgebühr von 4,90 Euro eingeführt wurde, die ich bezahlen muss, da es als Haushaltskonto weniger als 700 Euro Geldeingang hat, nun das.
Die Kündigung fürs Haupkonto bei der DKB geht sofort raus. Ich Wechsel zur örtlichen Sparkasse zurück. Diese ganzen Neobanken und Broker fangen an dir Kunden abzuzocken, nachdem sie sie erst mit Versprechen wie „dauerhaft kostenlos“ angelockt haben.
Und als Kreditkarte werde ich zu Amex blue wechseln. Wesentlich besser als diese Debitkarten.
Also quasi das Modell ING nur ohne Girocard. Finde ich okay. Die Girocard ist bei uns ohnehin direkt im Ordner gelandet, genutzt haben wir nur die VISA und da war für unsere Zwecke (Haushaltskonto) die monatliche Abrechnung eher nicht so Pralle. Deshalb wurde es später für das Haushaltkonto auf die ING.
Ich denke, man wird demnächst eine „reine“ Kreditkarte anbieten. Mal sehen ob ohne Gebühren oder nicht. So wirklich „Kreditkarte“ war die monatliche Abrechnung ja letztlich auch nicht. Von daher sollte das den wenigsten schmerzen. Gute günstige bzw. kostenlose Kreditkarten gibt es genug am Markt, wo man dann auch flexibler mit der Abrechnung ist.
Aufruf zum Boykott dieser Bank. Erst versprechen, dass das Konto dauerhaft kostenlos ist und nun schön verdeckte Gebühren und Beiträge für jede Kleinigkeit erheben.
Kündigung ist raus!
Ich bin keinDKB Kunde, aber kostenlos ist das Konto doch nach wie vor, oder nicht?
…und von versteckten Kosten kann man hier auch nicht sprechen. Wir diskutieren immerhin gerade eine große Ankündigung der Bank.
Die bepreisen halt Karten in der Hoffnung auf größere Einnahmen. Das ist zwar für die Kunden schlecht und ggf. ein Wechselgrund, aber ja auch auf der anderen Seite nicht irgendwie an sich bösartig oder so etwas.
Sehr schade. Man hätte die kostenlose Kreditkarte für Bestandskunden und oder Aktivkunden erhalten können.
Gibt’s noch andere Banken die zum Konto eine kostenlose nicht-Debit Kreditkarte haben?
Meine örtliche psd Bank bietet noch eine kostenlose KK zum kostenlosen Girokonto an. Letzteres ist aber nur bei regelmäßigem Gehaltseingang kostenlos. Wie die sonstigen Konditionen sind, habe ich nicht überprüft.
Bin grade erst von der Comdirect zur DKB. So langsam gehen die Optionen aus
Es gibt keine Optionen mehr. Ob Norisbank, Ing, Comdirect, DKB, die haben alle in den letzten Monaten die Geschäftsbedingungen geändert und Gebühren (offene und verdeckte) eingeführt und die Konditionen verschlechtert. Kostenlose Girokonten ohne Bedingungen gibt es nicht mehr.
Kann die goldene Mastercard von Advanzia empfehlen. Kostet nichts und selbst ein Versicherungsschutz ist inkludiert. Der einzige Nachteil ist dass die Kreditkartenzahlungen selbst durch eine Überweisung ausgeglichen werden müssen. Wenn man diese Frist versäumt hat man sehr hohe Überziehungszinsen zu zahlen. Ist mir aber in den 6 Jahren in denen ich jetzt mit der Kreditkarte zahle kein einziges mal passiert. Man wird auch immer rechtzeitig per E-Mail informiert und hat dann 14 Tage Zeit um das Geld zu überweisen
> Kostenlose Girokonten ohne Bedingungen gibt es nicht mehr.
…also.. das DKB Konto ist nach wie vor vollkommen gebührenfrei. Falls es hier jemandem entfallen seien sollte. 😀
DAS erklärt, warum man in der neuen App kein Geld vom Girokonto auf die Kreditkarte transferieren kann!
Der Use Case wurde und wird nicht implementiert, weil man ihn nicht mehr braucht O_o
Nein das ist nicht der Grund.
Lies den Artikel lieber noch mal genau durch. Die Kreditkarte wird nicht abgeschafft.
Wer auf die DKB-VISA als einzige Karte gesetzt hat, ist natürlich jetzt am Arsch. Aber ehrlich — die kostenlose DKB-VISA habe ich immer nur als Extra-Zweitkarte für die Bargeldversorgung gesehen, und dafür wird auch die Debitkarte taugen.
Wer auf die Karte gesetzt hat ist nicht etwa „am Arsch“, sondern muss halt bis zum nächsten Quartal Mal über eine Zweitkarte nachdenken oder 2,5€ im Monat zahlen.
Wirklich eher ein first-world Problem.. 😀