
Apple Pay: Sparkasse kritisiert Apple erneut
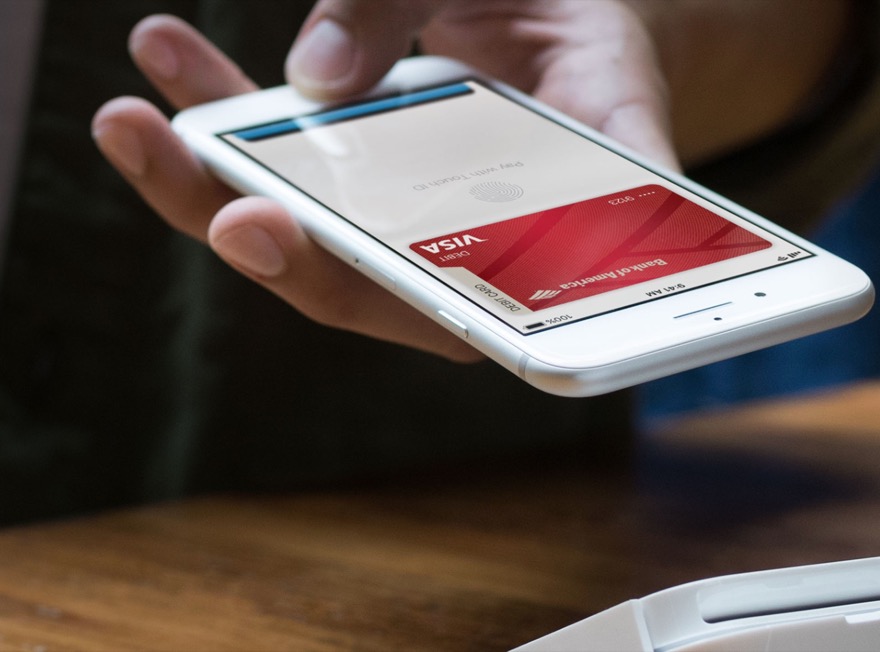
Social-Media-Mitarbeiter bei der Sparkasse möchte man derzeit nicht sein. Schon beim Start von Google Pay in Deutschland kassierte man von einigen Nutzern Schelte auf Facebook und Twitter und der heutige Start von Apple Pay gestaltete sich da nicht anders. Der Schmerz über die Nutzerschelte muss durchaus tief bei der Sparkasse sitzen, denn am Tage des Apple-Pay-Starts lässt man sich tatsächlich zu einer Pressemitteilung hinreißen, die inhaltlich eine bereits von der Sparkasse getroffene Aussage enthält.
Die Sparkassen setzen sich dafür ein, mobile Zahlungslösungen für alle Kunden in Deutschland zugänglich zu machen und deren Entwicklung zu fördern. Bereits seit Juli 2018 können Sparkassen-Kunden mit ihren Android-Smartphones im Einzelhandel bezahlen. Dabei können neben Sparkassen-Kreditkarten (Mastercard) auch die 45 Millionen von Sparkassen ausgegebenen girocards zur Zahlung genutzt und digitalisiert werden.
Das jüngst gestartete „Apple Pay“ steht dagegen nur einem sehr engen Nutzerkreis teilnehmender Banken zur Verfügung. Der Grund dafür ist, dass Apple seine NFC-Schnittstelle nicht für andere Anbieter öffnet und auch die im Handel beliebte und bei Kunden weit verbreitete girocard bisher nicht als Zahlungsmittel integriert hat. Aus Sicht der Sparkassen ist aber genau das Voraussetzung dafür, dass sich mobile Bezahllösungen in Deutschland durchsetzen können.
Nun will ich nicht über das Für und Wider von Kreditkarten sprechen - denn diese haben in Deutschland nicht die Akzeptanz wie vielleicht in anderen Ländern. Selbst Kunden der Deutschen Bank setzen ungerne auf Kreditkarten, lediglich 20 Prozent der Kunden haben auch eine beim Institut. Und so toll offene Standards auch sind - wie das von der Sparkasse angesprochene NFC - im Falle der girocard ist es doch so, dass man eine international kaum zu gebrauchende Lösung auf den Markt gebracht hat, eine deutsche Insellösung quasi. Die Sparkassen-Finanzgruppe führt Gespräche mit Apple darüber, ob und wie das mobile Bezahlen auch für Nutzer von Apple-Endgeräten bereitgestellt werden kann.
Die Sparkasse will also die NFC-Schnittstelle direkt anzapfen, um den Kunden eine Lösung zu präsentieren, die auch bequem auf dem iPhone funktioniert. Andere Institute sehen das anders, setzen derzeit schnell Lösungen für ihre Kunden um, die keine Kreditkarte haben - da wird dann beispielsweise bequem via App eine virtuelle Karte erstellt, deren Zahlungen dann transparent für den Kunden über sein eines Konto laufen. Dem Kunden wird es egal sein, ob die Bank dafür in einen sauren Apfel beißen musste, oder ob sie das neue System aufgrund der guten internationalen Nutzbarkeit gerne eingeführt hat. Mobiles Bezahlen wird sich auch so durchsetzen. Auch ohne Sparkasse, auch ohne girocard.

- AKTIVE GERÄUSCHUNTERDRÜCKUNG – Die AirPods 5 bieten verbesserte Aktive Geräuschunterdrückung, um...
- HÖR, WAS UM DICH HERUM PASSIERT – Adaptives Audio kombiniert die Aktive Geräuschunterdrückung und...
- LIVE ÜBERSETZUNG – Unterhalte dich mit Live Übersetzung in verschiedenen Sprachen – ermöglicht...


- DIE WELTBESTE AKTIVE GERÄUSCHUNTERDRÜCKUNG BEI IN‑EAR KOPFHÖRERN – Reduziert bis zu 2x mehr...
- BAHNBRECHENDE AUDIO PERFORMANCE – Erlebe fantastischen, dreidimensionalen Sound mit den AirPods Pro...
- HERZFREQUENZMESSUNG – Mit der integrierten Herzfrequenzmessung kannst du deine Herzfrequenz und...

- AKTIVE GERÄUSCHUNTERDRÜCKUNG – Die AirPods 5 bieten verbesserte Aktive Geräuschunterdrückung, um...
- HÖR, WAS UM DICH HERUM PASSIERT – Adaptives Audio kombiniert die Aktive Geräuschunterdrückung und...
- LIVE ÜBERSETZUNG – Unterhalte dich mit Live Übersetzung in verschiedenen Sprachen – ermöglicht...








Also es ist echt zum heulen. Da mischen sich Zeitgenossen, die – sorry – zu blöd sind um auf der Sparkassenwebsite den richtigen Tarif rauszusuchen mit Leuten, die lieber ihre Bank wechseln als das Telefon, damit ihr überteuertes Gerät dann auch den vollständigen Funktionsumfang bietet.
Bei allen anderen Herstellern richtet sich die Funktionalität nach dem was der Kunde wünscht. Bei Apple richtet sich der Kunde nach dem was Aplle wünscht. Oder anders: Ihr feiert Apple für das, was ihr an der Sparkasse hasst. Glanzleistung.
Sparkasse und Glanzleistung? Traurig wenn man den Blick nicht über den Tellerrand heben kann.
Eine Bank ist schnell und einfach gewechselt, da jede vom Grund her erst einmal das gleiche anbietet, aber zu unterschiedlichen Preisen und mit unterschiedlichem Service. Wenn ich jetzt bei (bspw., viele andere Banken können das natürlich auch) N26 in jedem Supermarkt aufzahlen und abheben kann und Online viel mehr Funktionen habe und generell auch mehr Freiheiten => eigene App, fremd Apps, Google + Apple Pay usw. Dann lass ich mich nicht freiwillig einsperren. Und ja ich weiß, dass die Sparkasse auch kostenlose Konten habe, deswegen will ich darauf gar nicht hinaus, aber eben dann nicht mit gleicher Leistung. Ach und mir ist Service wichtig, den bekomme ich bei N26 in Sekunden (bisher noch nie über eine Minute gewartet) an der Hotline oder Online, bei der Sparkasse hab ich unmenschliche Öffnungszeiten für Normalarbeitende.
Anders herum lebt man bei Google oder Apple in einem Ökosystem welches viel viel viel schwerer zu wechseln ist und mit viel mehr Nachteilen verbunden. Ich sage nicht, dass ich das gut finde, aber es ist ein Fakt. Die Bank ist schnell gewechselt, das Smartphone nicht.
Aber abgesehen von dem ganzen, ich bin unabhängig von dem Thema zu N26 gegangen, da meine Ausbildung zu Ende war und die Sparkasse mit bei mir im Ort KEIN kostenloses Konto anbieten konnte und mit „OnlineBanking“ sogar noch teurer. Eine Frechheit eigentlich, dass es überhaupt noch Konten aus der Steinzeit ohne OnlineBanking gibt und Leuten angedreht wird. Außerdem wollte ich nicht immer extra zur Sparkasse wenn ich doch mal Bargeld brauche (echt selten), Supermärkte gibt es gefühlt öfter um einen herum. Ach und Giro/Master, bei N26 habe ich eine kostenlose Masterkarte und nicht mehr den Giromüll, die Sparkasse wollte hierfür von mir auch noch Geld extra. Und im Notfall könnte ich ja auch noch 5x im Monat bei der Sparkasse kostenlos abheben, hatte ich aber nicht vor. Sooo, falls ich jetzt in Ihren Augen zu blöd bin mit den Tarif auf der Webseite rauszusuchen, da ich den, von der Sparkasse hoch gelobten, Service genutzt habe und es doch das ganze auch so kostenlos bei meiner lokalen Sparkasse gibt, dann würde ich aus zwei Gründen nicht hin gehen. Sie würden mich in dem Falle vor Ort total vera*schen und N26 hat das um Welten bessere Onlinebanking mit einer schöneren App UND ich brauche nicht die grotten schlechte Tan App der Sparkasse. Genug Gründe für einen Wechsel ohne Google Pay/Apple Pay? Für mich mehr als genug. Und das trifft auf viele Banken zu und nicht nur N26.
Mimimimi – meiner Sparkasse habe ich Unmissverständlich mitgeteilt: Entweder im Q1/19 kommt ApplePay bei Ihnen oder die Transaktionen landen woanders. Zudem habe ich vor Jahren meine KK in einem anderen Unternehmen und da scheint zumindest sich etwas zu bewegen. Nein, der NFC auf iPhones bleibt hoffentlich geschlossen, damit nicht beim kommenden CCC neben der Volksbank, N26, Sparkasse auch ApplePay zur Lachnummer von Sicherheit wird. Danke Tim!
DKB vs. Sparkasse, hier mal die Fakten:
Die DKB ist eine 100%ige Tochter der Bayerischen Landesbank. An der Bayerischen Landesbank hält der Freistaat Bayern 75% und der Bayerische Sparkassenverband 25%. Insofern sind die DKB und die Sparkasse schon relativ eng verbunden. Trotzdem „bekriegen“ sie sich regelmäßig.
jain
Wie gesagt nur weil es eine 100% Tochter ist, ist es weniger Sparkasse und viel mehr eine „normale“ Bank
Sowas von Mimimiminimimi
Ich verstehe das Girocard Bashing nicht. Girocard ist das ehemalige EC Cash – damit sollte klar sein dass das keine Sparkassenalleinlösung ist, sondern so gut wie alle deutschen Kreditinstitute diese ausgeben. Ausserdem gibt es kaum noch Institute die reine girocards ausgeben, das wird wohl eher bei Konten die auf reiner Guthabenbasis laufen der Fall sein. In der Regel sind die mit maestro (weltweite Aktzeptanz) oder vpay(Europaweit) gekoppelt. mit meiner girocard/vpay Karte konnte ich daher bisher ohne Probleme im europäischen Ausland sowohl Geld abholen als auch bezahlen. keine Ahnung wieso das international unbedeutend sein soll.
Mir ist auch der Vorteil von Applepay gegenüber anderen Kontaktlosen Bezahlmöglichkeiten nicht ganz klar.
Gerade in D wo man nicht mal flächendeckend mit karte bezahlen kann, sind die Möglichkeiten für kontaktloses Bezahlen noch eingeschränkter.
Ganz einfach:
– „[…]deutschen Kreditinstitute diese ausgeben.“ – Insellösung, bzw „Alleinlösung“ wie Sie es nennen.
– „[…]mit maestro (weltweite Aktzeptanz) oder vpay(Europaweit) gekoppelt“ – Zeigt nur wie unnötig das Giro dabei ist, da Maestro (MasterCard) und vpay (VISA) benötigt werden. Da kann ich auch gleiche eine Karte von denen nehmen und mir den Rest sparen.
– „[…]ohne Probleme im europäischen Ausland[…]“ – hat nichts mit dem Giro zu tun und liegt nur am Maestro und vpay, somit kann man sich auch hier das Giro sparen. Weltweit das gleiche und somit ist Giro international komplett unbedeutend um auf Ihre darauf folgende Aussage zu Antworten.
Zum zweiten Absatz, ich zahle seit langem nur mit Karte und seit Start von Google Pay nur noch mit dem Handy, meistens mit der Smartwatch, da ich dann sogar mein Handy nicht mehr bei mir brauche im Laden. Aus eigener Erfahrung kann ich sagen, dass das (ländliche Gegend) bei mir zuhause extrem gut geht. Hinterwäldler werden dann eben gemieden. Statt beim Bäcker holt man die Brötchen eben bei Rewe oder an der Tankstelle. Döner wird halt via Lieferheld bezahlt (wobei sogar die mittlerweile teilweise mit Karten anfangen) usw. Und Vorteil zum Bargeld?
– Weniger Bakterien als Münzen und Frühstück beim Becker mit der gleichen Hand anzufassen (mir relativ, scheint aber vielen wichtig zu sein wenn man sich so umhört).
– viel schneller am Terminal als Bargeld oder auch eine Karte rauszuholen
– Übersichtlicher
– weniger was man bei sich haben muss.
Die Gründe gegen die Sparkasse werden hier ja oft genug genannt und da gehe ich jetzt nicht mehr darauf ein, hier gibt es viele, sehr viele, die nicht einmal mit Apple/Google Pay zusammenhängen, aber eben jetzt mehr ins Licht gerückt werden.
Es wäre schön, mal einen Bericht zu lesen, der der Wahrheit entspricht. Wenn man sich nicht mit dem Thema auseinander setzt, kommt so etwas dabei raus das Inhaltlich schlichtweg falsch ist.
Es wäre auch schön, wenn man den Lesern es überlässt was sie für eine Meinung dazu haben und nicht seine aufdrückt mit Unkenntnis.
Naja, eins müsste man wohl mal klarstellen. Mit der girocard der Sparkassen kann man auch in der ganzen Welt bezahlen und Geld abheben; geht dann über Maestro (=Mastercard Brand), lediglich im Internet bezahlen kann man damit nicht!
Und die Technik steht im übrigen auch für girocards bei Apple bereit, denn in anderen Ländern kann man auch diese in die Apple Wallet laden!
Die Volksbanken und Sparkassen müssten nur wollen!!!
Ersteres hat aber nichts mit Giro zu tun. Es geht, wie Sie schon sagen, wegen Maestro. Da Maestro aber auch im Inland geht, wofür dann noch Giro? Es ist einfach eine unnötige Insellösung. Einfach gleich eine Maestro oder am besten direkt MasterCard und gut ist.
Letzteres bezweifel ich, dass das irgendjemand weis außer die Apple Entwickler selbst. Wenn sich Apple hierzu irgendwo geäußert hat, dann hätte ich die Quelle gerne, da mich das wirklich interessieren würde. Aber egal was Apple dazu sagt und egal ob sie die Technik dafür haben oder nicht, die Umsetzung wäre bestimmt nicht schwer und würde schnell gehen, wenn gewollt :).
Ich verstehe eigentlich nicht so ganz, weswegen alle auf den Sparkassen und Volksbanken rumhaken. Die große missionierende Trollhorde hier in den Comments haben doch eh schon die Bank gewechselt. Mit PSD2 würde ich außerdem behaupten, muss sich das geschlossene Apple den Banken auch öffnen. ApplePay ist ein Bezahldienst der sowieso verschwinden wird. Wir sind doch schon bei PayAsYouGo. Einfach das Produkt aus dem Regal nehmen und aus dem Laden laufen. Ich bleibe bis dahin lieber beim Bargeld, hat mich noch nie im Stich gelassen.
Ich bin weder Sparkassenfan noch Applefan, aber das Marketing der Apple Brand ist viel besser als das der Sparkassen.
Kunden fühlen sich deshalb mit der Marke verbunden und verteidigen sie. Ist die Techie-Variante von Fußball Rivalitäten.
..so kommt es dann zu solchen Kommentarspalten.
…und der Artikel selbst ist auch nicht ganz koscher. Viel mehr als „Sparkassen wollen offene Schnittstellen für Karten die ich nicht mag“ steht ja nun nicht drin. 😀
Ich würde Apple pay gerne mal testen, aber für den Mist besorge ich mir keine Kreditkarte. Hier im Land kann man fast alles mit EC karte bezahlen. Außer Iphone Reperaturen direkt bei Apple… Da ich nicht viel auf reisen bin, kann ich da aber auch drauf verzichten. Verursacht nur zusätzlich kosten.
Nein, ist komplett kostenlos, außer man ist bei der Sparkasse (weil es hier Thema ist, oder eben einer anderen historischen Bank). Bei der Sparkasse kostet ja standardmäßig sogar ein „OnlineKonto“ etwas. Kreditkarten, egal ob Master oder VISA sind schon lange bei sehr sehr vielen Banken kostenlos erhältlich.
Ich mein, keiner wird dazu gezwungen und das ist ganz alleine Ihre Entscheidung, aber bitte keine falschen Aussagen treffen. Meistens sind Kreditkarten sogar günstiger, weil sie an irgendwelche Bonusprogramme gebunden sind von großen Firmen. Habe ich jetzt nicht, aber damit bekommt man im Endeffekt sogar noch Geld zurück wenn man mit der Kreditkarte zahlt, auch wenn es meistens sehr wenig ist, ist es trotzdem mehr als nichts.
Nur Bares ist wahres..
Ihr werdet schon merken was passiert wenn Ihr das Mobile Bezahlen so schön mitmacht..
Wenn „Bares“ bei Ihnen Gold heißt, dann vielleicht. Aber Geld ist genau so staatliche kontrolliert und gedruckt und eigentlich wertloses Papier.
Wenn ich dein Bargeld anzünde ist es weg, wenn ich mein Smartphone anzünde ist mein Geld noch da. :O
Habe ich ja noch nie gehört, muss ich mir aber merken :).