
Apple Pay: Sparkasse kritisiert Apple erneut
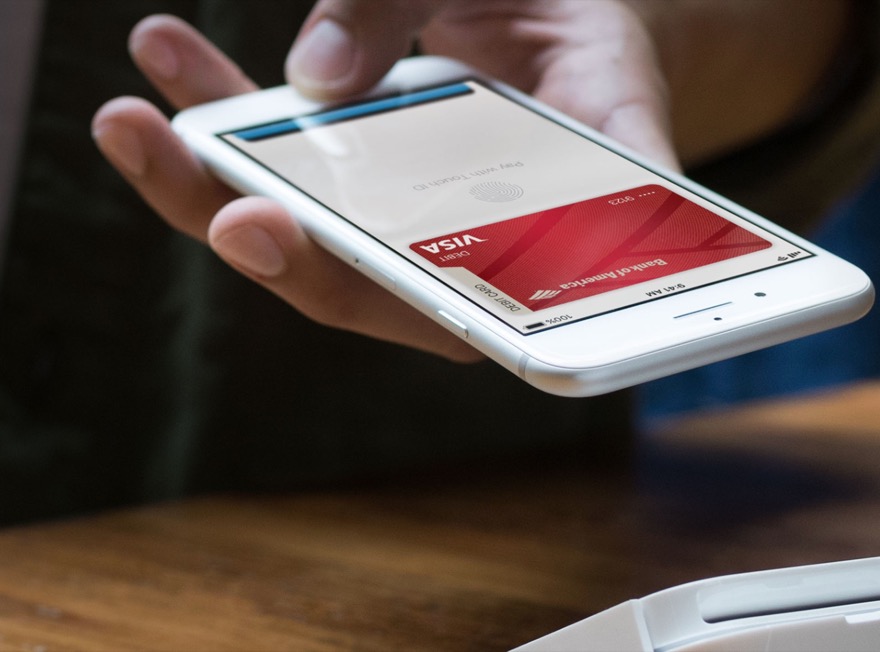
Social-Media-Mitarbeiter bei der Sparkasse möchte man derzeit nicht sein. Schon beim Start von Google Pay in Deutschland kassierte man von einigen Nutzern Schelte auf Facebook und Twitter und der heutige Start von Apple Pay gestaltete sich da nicht anders. Der Schmerz über die Nutzerschelte muss durchaus tief bei der Sparkasse sitzen, denn am Tage des Apple-Pay-Starts lässt man sich tatsächlich zu einer Pressemitteilung hinreißen, die inhaltlich eine bereits von der Sparkasse getroffene Aussage enthält.
Die Sparkassen setzen sich dafür ein, mobile Zahlungslösungen für alle Kunden in Deutschland zugänglich zu machen und deren Entwicklung zu fördern. Bereits seit Juli 2018 können Sparkassen-Kunden mit ihren Android-Smartphones im Einzelhandel bezahlen. Dabei können neben Sparkassen-Kreditkarten (Mastercard) auch die 45 Millionen von Sparkassen ausgegebenen girocards zur Zahlung genutzt und digitalisiert werden.
Das jüngst gestartete „Apple Pay“ steht dagegen nur einem sehr engen Nutzerkreis teilnehmender Banken zur Verfügung. Der Grund dafür ist, dass Apple seine NFC-Schnittstelle nicht für andere Anbieter öffnet und auch die im Handel beliebte und bei Kunden weit verbreitete girocard bisher nicht als Zahlungsmittel integriert hat. Aus Sicht der Sparkassen ist aber genau das Voraussetzung dafür, dass sich mobile Bezahllösungen in Deutschland durchsetzen können.
Nun will ich nicht über das Für und Wider von Kreditkarten sprechen - denn diese haben in Deutschland nicht die Akzeptanz wie vielleicht in anderen Ländern. Selbst Kunden der Deutschen Bank setzen ungerne auf Kreditkarten, lediglich 20 Prozent der Kunden haben auch eine beim Institut. Und so toll offene Standards auch sind - wie das von der Sparkasse angesprochene NFC - im Falle der girocard ist es doch so, dass man eine international kaum zu gebrauchende Lösung auf den Markt gebracht hat, eine deutsche Insellösung quasi. Die Sparkassen-Finanzgruppe führt Gespräche mit Apple darüber, ob und wie das mobile Bezahlen auch für Nutzer von Apple-Endgeräten bereitgestellt werden kann.
Die Sparkasse will also die NFC-Schnittstelle direkt anzapfen, um den Kunden eine Lösung zu präsentieren, die auch bequem auf dem iPhone funktioniert. Andere Institute sehen das anders, setzen derzeit schnell Lösungen für ihre Kunden um, die keine Kreditkarte haben - da wird dann beispielsweise bequem via App eine virtuelle Karte erstellt, deren Zahlungen dann transparent für den Kunden über sein eines Konto laufen. Dem Kunden wird es egal sein, ob die Bank dafür in einen sauren Apfel beißen musste, oder ob sie das neue System aufgrund der guten internationalen Nutzbarkeit gerne eingeführt hat. Mobiles Bezahlen wird sich auch so durchsetzen. Auch ohne Sparkasse, auch ohne girocard.

- AKTIVE GERÄUSCHUNTERDRÜCKUNG – Die AirPods 5 bieten verbesserte Aktive Geräuschunterdrückung, um...
- HÖR, WAS UM DICH HERUM PASSIERT – Adaptives Audio kombiniert die Aktive Geräuschunterdrückung und...
- LIVE ÜBERSETZUNG – Unterhalte dich mit Live Übersetzung in verschiedenen Sprachen – ermöglicht...


- DIE WELTBESTE AKTIVE GERÄUSCHUNTERDRÜCKUNG BEI IN‑EAR KOPFHÖRERN – Reduziert bis zu 2x mehr...
- BAHNBRECHENDE AUDIO PERFORMANCE – Erlebe fantastischen, dreidimensionalen Sound mit den AirPods Pro...
- HERZFREQUENZMESSUNG – Mit der integrierten Herzfrequenzmessung kannst du deine Herzfrequenz und...

- AKTIVE GERÄUSCHUNTERDRÜCKUNG – Die AirPods 5 bieten verbesserte Aktive Geräuschunterdrückung, um...
- HÖR, WAS UM DICH HERUM PASSIERT – Adaptives Audio kombiniert die Aktive Geräuschunterdrückung und...
- LIVE ÜBERSETZUNG – Unterhalte dich mit Live Übersetzung in verschiedenen Sprachen – ermöglicht...








Ich bin seit 25 Jahren Kunde bei der Sparkasse, aber das in letzter Zeit zunehmende spießerhafte Verhalten hat nun auch bei mir dazu geführt, dass ich zu Comdirekt wechseln werden. Ich sehe KEINE einzigen Vorteil, bei der SK zu bleiben. Ganz im Gegenteil … dort muss ich noch Kontoführungsgebühren zahlen, bei Comdirect nicht.
Ich finde ja immer, es kommt auf das Gesamtpaket an. Gute Beratung, persönliche Betreuung z.B. beim Immobilien Kauf kann man gegen die paar Kröten Kontoführungsgebühr rechnen.
@Gasometer
Nur dass in den „Filialen“ nur noch Verkaufsdroiden ohne Entscheidungskompetenz sitzen, die für jeden Pfurz auf den Automaten verweisen. Oder den Vorstand. Ich wollte früher mal bei der hiesigen Filiale ein (Gehalts)Konto eröffnen, aber das Verkaufspersonal konnte nicht mal nen Dispo ab Start fest zusagen. Dann eben woanders, online bei einer Direktbank. Deren Mailsupport ist auch nicht schlechter.
Beratung? – guter Witz. Die letzten drei Beratungsgespräche, alle in den letzten 2 Jahren, glichen eher einer Verkaufsveranstaltung. (Sie wollen ein Tagesgeld weil sie jederzeit an das Geld müssen? Schauen Sie mal, wir haben Aktienpakete! Aktien! Aktien!)
Als ich jung war, war die Sparkasse die Bank, bei der man dich und deine finanzielle Situation kennt und dementsprechend selbstlos beraten wird. Das ist anscheinend schon lange vorbei.
Ich zahle nicht 8€/Monat (+3,50€ für die Mastercard), um mich bei Problemen und Wünschen mit Beratern rumschlagen zu müssen, die sich aufführen, als wenn sie den Größten hätten.
Zum Thema Apple Pay: Apple stellt nunmal die Platform, mit deren Hilfe Banken ihre Dienstleistung an einen Kunden bringen können. Und da der Kunde nicht mit seinen Daten zahlt, muss die Bank halt zahlen. Wenn sie das nicht will, kann sie doch zumindest dem Kunden das Geld abzwacken. Im Falle der Sparkasse beispielsweise dadurch, dass man Apple Pay nur für die Kreditkarten freischaltet, die was kosten. Die „Kostenfreie“ Giro bleibt außen vor. Datenschutz? Ist doch eh ne Mastercard/Visa, ergo US. Da sorgt Apple eher für ne Verbesserung
Das deckt sich mit meinen Erfahrungen, von einer seriösen Beratung oder gar der Berücksichtigung der Kundenwünsche kann da keine Rede mehr sein.
Was die Beraterin damals bei mir abgezogen hat war schon tief im Graubereichs des gerade noch so legalen, und das war sicher kein Einzelfall. Für mich ist die Sparkasse seit dem generell gedanklich in der „hochgradig unseriös“ Schublade. Damit hat man einen Kunden auf Lebenszeit verloren.
Welche Art der Beratung meinst Du? Das Vorrechnen was Dich die Finanzierung über die Laufzeit kostet? Das kann ich auch selber, dafür muss ich nicht 0,xx % mehr für meine Finanzierung bezahlen als bei einer Direktbank. Immobilien finanziert man doch dort wo es am günstigsten ist und nicht wo man am meisten zugetextet wird.
Warum sollte es diese Beratung (z.b. beim Kauf einer Immobilie) nur gebe wenn man dort auch sein Girokonto hat und „die paar Kröten Kontoführungsgebühr“ bezahlt. Totaler Quatsch! Die Sparkasse finanziert mit Freuden deine Immobilie, auch wenn du dort bisher klein Kunde bist
Und welche Beratung soll das auch sein die immer als Argument angeführt wird?
Das sind alles schon lange nur noch Verkäufer, die einen im besten Fall das verkaufen für das es gerade die meiste Provision gibt, und im schlechtesten Fall tun sie genau das Gegenteil von dem was der Kunde wollte. Wie in meinem Fall bei einer Sparkasse, das war leider vor den Beratungsprotokollen, und daher schwer nachweisbar aber mit der Aktion hat mich die Sparkasse auf Lebenszeit als Kunde verloren.
Gute Betreuung beim Immobilienkauf, haha das ist ja wohl der Witz des Jahrhunderts. Wenn ich gute und unabhängige Beratung will, gehe ich mit Sicherheit nicht zu einem Laden, der einem nur die eigenen miesen Deka Angebote aufschwatzen will.
Wieso hauen die deutschen Banken nicht eine einzige gemeinsame Pay App raus, in der die jeweilige Girocard eingebunden werden kann? So würde man Apple unter Druck setzen, NFC zu öffnen.
Ja, genau so eine Lösung wie „paydirekt“, „Giropay“ oder „Yomo“? Wie viele hunderte Millionen haben die gerade für „paydirekt“ verbrannt? Und was ist dabei ‚rausgekommen? Noch ein toter Fisch.
Die Banken verbrennen für paydirekt immer noch fleißig Geld. Man bekommt regelmäßig bei Aktion Geld hinterher geworfen wenn man mit paydirekt bezahlen, das wird gemacht um die Nutzerzahlen kurzfristig zu schönen, bringt natürlich überhaupt nichts, aber dann können sich ein paar Leute wieder auf die Schulter klopfen und sich einen Bonus einstreichen.
Mal eine Frage, was wird denn von den ganzen Leuten hier empfohlen als Alternative zur sparkasse? interessiert mich wirklich.
DKB (ja auch Sparkasse, aber moderner), ING Diba, Comdirect.
Ich zb habe als Direktbank die DKB und fürs zb Einzahlen habe ich noch ein Commerzbank Konto, dort kann man auch problemlos Kleingeld am Automaten einzahlen.
Für mich die perfekte Kombi und das beste aus beiden Welten, da ich zb Geld kostenlos abheben kann wo immer ich will, selbst im Ausland und flexibel bin was Einzahlungen anbelangt.
Dazu wollen beide Institute keinen Pfennig für‘s Konto sehen.
So handhabe ich das auch.
DKB kann ich nur empfehlen, wenn du damit leben kannst, dass der Support aktuell einfach zu Wünschen übrig lässt. Klar, eine Direktbank. Aber Warteschleifen von über 40 Minuten oder Antworten auf E-mails erst nach über einer Woche .. Ne – lass mal.
Nur aus Interesse, sch**ßen die einen auch so mit Post zu, wie zB Barclay-Card?
Hmmm, für die genannten Banken kann ich das nicht beantworten, aber N26 bspw. hat mir immer wirklich nur das nötigste zukommen lassen wofür ich auch sehr dankbar bin und Support bisher noch nie länger als eine Minute in der Warteschleife gehangen, also auch top. Geht somit auch anders als bei der Barclay-Card :). Denke nicht, dass hier N26 alleine ist.
DKB, ganz klar.
Wenn Du wert auf die Möglichkeit der Bargeld Einzahlung legst kommt auch noch die comdirect in Frage.
Ganz ehrlich?!? Hoffentlich muss die Sparkasse für immer schließen!!!
Aktuell habe ich für ein ganz normales Girokonto 128€ Kontoführungsgebühren gezahlt
Sparkasse ist ein Rotz deshalb hab ich zum Glück zu N26 schon angefangen zu wechseln
Moment — sehe ich das richtig? Hier stellen sich manche auf Seite der Sparkassen? Steht ihr drauf neben Kontoführungsgebühren für jeden Mist (unter anderem TAN-Codes, die durch ihre schlechte App generiert werden) zu zahlen oder wie?
Ich bin ja eigentlich froh, dass dieses selbstgerechte und schnippische Theater bei mir jetzt endlich das Fass zum Überlaufen gebracht hat. Über die Feiertage werde ich alles auf mein comdirect-Konto umstellen und dann wird bei der Sparkasse dicht gemacht.
Moment — lese ich das richtig? Du kennst die Struktur der Sparkassen nicht und kannst nicht zwischen A und B unterscheiden?! Meine Sparkasse kennt die von dir genannten Kosten nicht. Von den genannten Gebühren zahle ich auf jeden Fall nichts. Nur weil deine Sparkasse vielleicht mehr Kosten ansetzt, ist eine Verallgemeinerung bei der deutschen Sparkassen-Struktur natürlich nicht richtig. Wenn du es trotzdem so machst – und so interpretiere ich deinen Kommentar – dann kann ich nur eines sagen: Setzen, Sechs! Danke!
Ich wollte hier nicht unbedingt verallgemeinern, die Struktur der Sparkasse ist mir durchaus im Groben geläufig. In jedem Fall ist meine SK nicht die einzige mit ähnlich angelegten Kosten und dass ich vielleicht bei irgendeinem Ableger weniger zahlen müsste, aber dann immer noch nicht die gewünschten Services wahrnehmen kann, hilft ja auch nicht weiter.
Die Sparkassen könnten auch billiger. Müssten nur alle ihre Filialen schließen und sämtliche Geldautomaten (24000 Deutschlandweit) abbauen. Kann man ja dann die Automaten von N26 benutzen….Wer keine Filialen und Geldautomaten betreibt, kann natürlich sein Produkt viel günstiger anbieten.Aber irgendwann wollen die auch ein Mal Geld verdienen.
Bei uns hat die Sparkasse versucht in 2 Stadtteilen jeweils eine Filiale und mehrere Geldautomaten zu schließen. Das Geschrei der Leute dort war und ist riesengroß!
Sollen wir doch alle froh sein,das jeder sich das für ihn passende Bank-Modell wählen kann.
Lass mich raten: diejenigen, die lautesten jammern sind zum größten Teil Ü60 oder mit einem Sparkassenmitarbeiter verwandt.
Sollen sie doch ihre Filialen schließen und Geldautomaten abbauen. Das würde ich vermutlich nicht einmal merken. Was sollte ich bei einer Sparkassen oder Bankfiliale mit Öffnungszeiten wie zu Kaisers Zeiten, was ich nicht auch bequem um 21 Uhr von zuhause aus machen könnte? Nichts. Im Gegenteil, ein Tagesgeldkonto oder Depot habe ich bei der ING oder der comdirect mit zwei Klicks eröffnet. Bei der örtlichen Sparkasse brauche ich einen Termin (zwischen 9 und 13 Uhr oder 14.30 und 16 Uhr, also wenn ich arbeite), eine Zwangsberatung mit erhobenen Zeigefinger „Sie wollen doch nicht etwa ohne unsere ‚Beratung‘ (=unsere Gebühren) Wertapapiere handeln?“ und muss dazu noch unzählige Formulare ausfüllen. Nee, danke. Die Zeiten sind lange vorbei.
Die Sparkasse lässt sich eine Abhebung ganz schön hoch berechnen. Eigentlich verdienen die noch an Abhebungen von Fremndbanken. BTW,..im Ausland sind die Gebühren deutlich geringeren
Also ist es hier völliger Quatsch.
Naja, zumindest hat man jetzt mit der Kombi aus GooglePay und PayPal+Lastschrift eine weitere Möglichkeit mit dem Handy zu bezahlen, welche unabhängig vom Bankinstitut ist.
Da kann die Sparkasse weiter auf EC Karten setzen, der Nutzer Brauch keine Kreditkarte und kann überall zahlen, wo NFC / Handyzahlung möglich ist.
Ist zwar keine Apple Lösung, und man gibt Google noch mehr Infos über sich selbst… Aber ehrlich: welchen Unterschied macht das wirklich noch?
Ich habe eine kleine Korrektur zum Artikel:
Die Sparkassen-Lösung funktioniert nicht nur in Deutschland, ich habe die App mit der Girocard bereits erfolgreich im europäischen Ausland eingesetzt.
Warum warten hier alle darauf, dass man per Handy kontaktlos zahlen kann. Sind denn alle geil darauf ihre Daten an Google bereitzustellen, oder die Geldmaschine für Apple zu sein… Kontaktlos Zahlen kann ich schon lange mit meiner Kreditkarte, egal welche Bank dahinter steht. Ist es mit dem Habdy sooooo viel geiler?
Aus eigener Erfahrung: Nein, ist es nicht. Zumindest für mich. Bis es im Juni eingestellt wurde habe ich gerne Vodafone Wallet benutzt. Pragmatische Lösung nachdem das nicht mehr ging: Ich stecke meine NFC-Kreditkarte zwischen Smartphone und Hülle. Habe ich so auch immer dabei und muss zum Bezahlen nur das Phone an den Leser halten. Unter 25 Euro keine PIN (bei Lidl auch mehr), das macht 70% der Einkäufe aus. PIN eingeben dauert unter 2 Sekunden und ich habe nicht das Gefummel, das Smartphone an den Leser und gleichzeitig meinen Finger auf den Fingerabdruckleser halten zu müssen. Ich bin ganz ehrlich mal gespannt, wie vielen Leuten ihr Smartphone bei der Akrobatik runterfällt.
Ja, aber nicht mit Handy, sondern mit der Watch. Es ist schon sehr angenehm wenn man genau gar nichts mehr rausholen muss zum Bezahlen.
Habe eine Kreditkarte und nutze diese auch gelegentlich für kontaktloses Bezahlen. Habe dabei aber ein schlechtes Gewissen, da die Bezahlterminal-Betreiber sehr hohe gebühren für KK-Zahlungen verlangen (ca. 3%). Bei Girocard-Zahlungen hingegen werden meist nicht mehr als 1% berechnet. Durch diesen Umstand befürworte ich ganz klar die Möglichkeit eine Girocard in seinem Apple- oder Google-Wallet hinterlegen zu können. Einigen Händler akzeptieren aufgrund dieser Preisstruktur nur (kontaktlose) Girocards. Verständlich.
Bargeld Handel ist deutlich teurer, als deine genannten 3% für die KK.
Also lieber KK als Bargeld…
Korrekt, und die 3 Prozent halte ich auch für deutlich übertrieben, das wird nicht mal ein Minihändler auf dem Land an Gebühren zahlen müssen, zumal die Interconnect Gebühren eh EU weit auf maximal 0,2 bis 0,3 Prozent gedeckelt sind.
@elknipso „3 Prozent halte ich auch für deutlich übertrieben“
Glauben ist nicht Wissen. Mach dich mal schlau, was der Dienstleister für Terminal und Bereitstellung der Infrastruktur dem Kleingewerbe so berechnet.
@tartaros84 „Bargeld Handel ist deutlich teurer“
Für mich nicht.
Weder als Gewerbe, noch als Kunde. Ich habe durch bargeldlosen Zahlungsverkehr keinerlei finanziellen Vorteil, weil der vorzuhaltende Gerätepark samt Netzwerk und Wartung nicht in der Rechnung von euch Werbestrategen auftaucht.
Wenn man als Apple Pay Zahler wenigstens zusätzliche Rabatte bekäme, oder der Geldeinsammler vulgo Händler… Aber das ist genau der Trick von den Zahlungsdienstleistern, sie stecken sich die eingesparte Zwischensumme selber in die Tasche.
Von daher spare *ich* mir oberteuere Smartphones, zahle mit Girocard oder Kreditkarte per NFC, und mit nem Angeberphone muss ich auch nicht herumwedeln. Wie geschrieben, die Sparkasse macht es genau richtig. Auch wenn der Zeitgeist heult.
@Wolfgang D.
Habe mir gerade mal wieder aktuelle Tarife besorgt, und es ist wie von mir vermutet. 3 Prozent sind vollkommen übertrieben.
Selbst ohne Mindestumsatz und Co zahlt ein auch noch so kleiner Händler nicht mehr als 0,95% und das ohne jegliches Verhandeln, das ist der Standard Tarif, da geht also noch einiges. Ich habe jetzt auf Anhieb zwei Anbieter gefunden die 0,95% Gebühren nehmen und das OHNE irgendwelche Fixkosten, ohne Einmalzahlung oder sonstige Haken. Und das ist wie gesagt ein Standardtarif ohne jegliches verhandeln.
Da ist Bargeld in jedem Fall deutlich teurer für den Händler.
@elknipso
Die 0,95% Gebühr sind Zahlungen per Girocard, andere Karten wie Kreditkarte 2,75%. Gerade noch mal nachgelesen. + Kosten für Geräte + Schlepperei. Es rechnet sich einfach nicht, außer für den Abzocker-Schlüsselnotdienst. Der Kunde zahlt per Überweisung, um die Zahlung zu verzögern.
@Wolfgang
Und ob, dir kostet es auch etwas. Auch wenn man es nicht immer bemerkt.
1. Musst du das Bargeld ja irgendwo herbekommen.
Wenn du nicht gerade eine Sparkasse vor der Haustür oder in dem Wocheinkaufsladen hast musst du extra dahin fahren und Geld abheben.
Also kostet es Spritgeld und Zeit.
2. Musst du ein Portmonee haben.
Das verschleißt auch.
Da durch, dass du das bei jedem bezahlen auf und zu machen musst, verschleißt es schneller und musst schneller ein neues kaufen.
Kostet also auch Geld.
3. Kostet es mehr Zeit an der Kasse.
Du musst das Geld aus dem Portmonee rausholen und musst das Wechselgeld entgegen nehmen und wieder wegstecken.
4. Die Geldscheine müssen Produziert werden.
Die Bezahlen wir alle. Und die kosten richtig viel Geld.
5. Schwarzgeld, Steuerhinterziehung und gefälschte Scheine
Muss ich hier zu was sagen? Das es uns alle betrifft und Geld kostet?
6. Muss man ja nicht Apple Pay nehmen. Kannst auch Google Pay nutzen, dann gibt es auch „günstige“ Telefone..
Das günstige bezahlst du dann aber mit deinen Daten. Die Google schön verarbeitet und verkauft.
Das passiert bei Apple nicht.
PS:
Ja ich weiss, dass ist überspitzt. Aber es kostet GENAU jedem Geld! Auch dir.
Siehst Wolfgang, Du bist genau der perfekte Kunde für die deutschen Bank und Sparkassen. Du belohnst Sie für die nicht Umsetzung und wenn doch elend langsame Umsetzung von NFC und Smartphone Zahlungen und Nutzungen.
Hier würde ich gerne besser durchblicken. Die Entwicklung in anderen EU-Ländern zeigt ja, dass es auf irgendeine Art möglich sein muss, auch die Zahlungen von Kleinstbeträge per Karte oder App anbieten zu können. Erst letztes WE in London einen Straßenmusiker mit einem eigenen Zahlterminal gesehen.
Gibt es in Deutschland solche Anbieter zum Abwickeln des Zahlungsverkehrs einfach noch nicht?
Doch klar gibt es die. Hab per google auf Anhieb welche gefunden die ohne irgendwelche Fixkosten, unverhandelt für 0,95% vom Umsatz Girocard Zahlungen abwicklen. Da kostet das Handling von Bargeld deutlich mehr.
Der Händler, der noch 3% zählt, hat selber Schuld.
@Kay
Na, dann lass mal hören, was izettle und Co. zur Zeit nehmen. Aber kommt mir jetzt nicht mit den Konditionen der Großunternehmen.
Da habe ich mit meinem Gefühl nachdem was ich dazu mal gelesen habe doch gut gelegen. Habe mal kurz recherchiert, die Standard gebühren von verschiedenen Anbietern liegen bei unter 1% und das ohne irgendwelche Fixkosten oder Einmalgebühren pro Transaktion etc. Und das sind die vollkommen unverhandelten Preise für Mini-Händler. Händler mit etwas Volumen dürften problemlos unter 0,5% landen.
Habe eine Kreditkarte und nutze diese auch gelegentlich für kontaktloses Bezahlen. Habe dabei aber ein schlechtes Gewissen, da die Bezahlterminal-Betreiber sehr hohe gebühren für KK-Zahlungen verlangen (ca. 3%). Bei Girocard-Zahlungen hingegen werden meist nicht mehr als 1% berechnet. Durch diesen Umstand befürworte ich ganz klar die Möglichkeit eine Girocard in seinem Apple- oder Google-Wallet hinterlegen zu können. Einigen Händler akzeptieren aufgrund dieser Preisstruktur nur (kontaktlose) Girocards. Verständlich.
Sparkassen sind so überflüssig wie Krebs!
Weil viele hier meinen Ihre Daten wären sicher, wenn mit der deutschen Lösung bezahlt wird:
[Link entfernt]
Der Artikel ist ja schon ein Stück weit alt und ich hab auch keine Ahnung wie sich das weiterentwickelt hat, aber im Normalfall nicht zum besseren…
Vielleicht ist auch das der Grund, warum die Sparkassen das nicht wollen – wenn ich das richtig verstanden habe bekommen sie ja bei Apple Pay nicht mehr so viele Daten übers Einkaufsverhalten wie vorher…
omg! Lauter Profis hier am diskutieren mit <10% Wahrheit.
DKB Sparkasse ne ist klar. Nur weil die eine oder andere Landesbank daran beteiligt ist! Oder wie?
Warum die deutschen Banken so lange gezögert haben? Ich vermute mal, dass man so lange wie möglich gewartet hat bis auch die letzten Kunden eine neue NFC Karte in der Brieftasche haben und diese nutzen können. Das Argument lautet dann – wozu brauchst Du Smartphone zum bezahlen gepaart mit Datensammeln bla bla bla.
Das Apple und Google einfach mal sichere und transparente und funktionierende Systeme sind, ist da irrelevant.
Hinzu kommt – wofür und warum will die Sparkasse unbedingt Zugriff auf den NFC? Welchen Mehrwert hat es für die Sparkasse, dass ich mir ein neues zusätzliches Loch aufmache in Form einer 3rd Party App?
Und war nicht die Sparkassen App diejenige welche mit fetten Löchern in letzter Zeit brillierte?
Google müsste auch nur Google Pay erlauben.
Damit gehen frickellösungen nicht mehr
Was denn für „Frickenlösungen“? Die eigene App der Deutschen Bank z.b.? Total sinnloser Kommentar.
Sparkassen Frickelinsellösung zum drahtlosen bezahlen.
Er hat recht. Dein Kommentar ist Sinnlos…
Was ist den an der Sparkasse Lösung „gefrickel“? Funktioniert sie nicht? Ist sie schwer zu installieren? Ich kennen sie nicht, habe aber schon vor Jahren mit der App der Deutschen Bank mit dem Smartphone bezahlt. Den Unterschied zwischen der App und Google Play merkt man beim Bezahlen nicht, beide funktionieren gleich.
Ich bin kein Sparkassen Fan und auch kein Fan von „Sonderlocken“, aber das Google den NFC Chip schließen soll halte ich für den völlig fahren Weg.
Ich halte das Schließen eigentlich auch für den falschen Weg und bin generell für das öffnen, aber bitte in beide Richtungen. Google könnte ja einfach eine Bedingung an die Nutzung des NFC Chips stellen, dass man eben die eigenen Dienste auch öffnet. Dann hätte der Kunde die Wahl zwischen Mobiles Zahlen oder Google Pay und alles wäre perfekt. Aber naja, mich haben sie jetzt eh als Kunden verloren und ich bin definitiv nicht der Einzige. Eine Bank ist leicht zu ersetzen durch viel attraktive Konkurrenz, Google/Apple nicht (ich sage nicht, dass das Positiv ist, aber eben ein Fakt).
Zu dem was Google Pay kann, aber die Sparkassenlösung bspw. nicht:
Zahlen mit der Smartwatch. Ich habe die Huawei Watch 2 4G und nicht immer mein Smartphone dabei. Mit Google Pay kann ich einfach meine Uhr an das Terminal halten, mit der Sparkasse wäre ich jetzt aufgeschmissen. Ach und die Integration der Smartphone Sicherheit (Fingerabdruck und co.) ist bei Google Pay besser, bzw wird hier nicht noch einmal ein Pin am Terminal benötigt, da die Sicherheit durch das Smartphone gewährleistet ist.
Anders ausgedrückt, beim Mobiles Bezahlen der Sparkasse sehe ich keinen großen Vorteil gegenüber der kontaktlosen Creditcard. Bei Google Pay eben schon.