
Umfrage August: Bankwechsel, wenn euer Institut kein Apple Pay oder Google Pay anbietet?
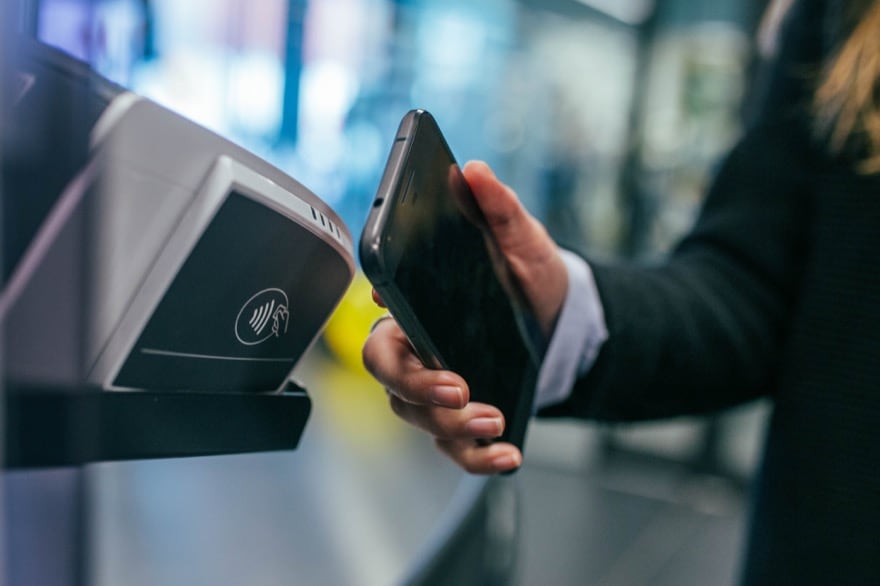
Unsere Umfrage des Monats dreht sich aufgrund der Aktualität mal um Bezahlmöglichkeiten. Google Pay ist mittlerweile in Deutschland gestartet und auch Apple Pay wird noch 2018 in Deutschland starten. Im Rahmen unserer Google Pay-Berichterstattung ist mir aufgefallen, dass zahlreiche Kommentatoren eben nicht mehr Bargeld mit sich herumschleppen wollen und auch die bloße Karte ist ihnen nicht genug.
Sie wollen Apple Pay oder Google Pay nutzen und sind dafür sogar bereit, das Institut zu wechseln. Und eben genau darum dreht sich die Umfrage des Monats August:
Würdet ihr euer Institut wechseln, wenn es nicht Google Pay oder Apple Pay anbietet?
Ich bin mal sehr gespannt, wie die Umfrage ausgeht. Ich persönlich würde tippen, dass die Mehrheit nicht zu einem Wechsel neigt, aber bei versierten Techies weiß man ja nie. So ein Wechsel ist ja auch eigentlich schnell gemacht.
Vergessen sollte man auch nie, dass die Institute natürlich auch eigene Lösungen für kontaktloses Bezahlen anbieten - entweder über eine eigene App, wie beispielsweise Mobiles Bezahlen von den Sparkassen, oder es gibt Karten, die kontaktloses Bezahlen erlauben.
Und wer ganz viel Muße hat, der kann ja in den Kommentaren auch gerne mal erzählen, warum er lieber auf Bargeld setzt, sofern dies auf ihn zutrifft.
[poll id="118"]
- 30W Schnellladung: Versorgen Sie die neue iPhone 16-Serie in 30 Minuten bis zu 71% und ist mit dem...
- Zwei Geräte gleichzeitig laden: Kein Problem mit nur einer Steckdose – zwei Anschlüsse laden zwei...
- Äußerst kompakt: Doppelte Anschlüsse, 30% kleiner als das originale 30W-Ladegerät, passt in jede...


- Lade 4 Geräte gleichzeitig: 2 USB-C und 2 USB-A Ports für unkompliziertes, schnelles Laden.
- Schnellladung mit 50W: USB-C1 liefert 30W, USB-C2 20W – auch bei voller Auslastung.
- Power für unterwegs im AirPods-Format: Passt problemlos in Tasche oder Rucksack, ideal für unterwegs.

- Praktisches 3er-Set Ladegeräte: Erhalten Sie ein Set aus drei 25-W-Schnellladegeräten für iPhones, mit...
- 25-W-Schnellladen: Das GEJIN USB-C-Ladegerät lädt Ihr Gerät in nur 35 Minuten von 0 % auf...
- Universelle Kompatibilität: Das USB-C-Netzteil ist mit den meisten elektronischen Geräten kompatibel...








Ich hab tatsächlich die Bank vor kurzem gewechselt und zwar von der Sparkasse zu N26. Der Hauptgrund war aber nicht GPay sondern die Kontoführungsgebühren die nun auch mich zukommen würden (durch Arbeit nun).
Sparkasse ist bei mir sowieso unten durch. Die NFC Insellösung hat es nun auch wieder bewiesen, trotz Handy muss man trotzdem bei >25€ ein PIN am Terminal eingeben. Die haben wohl das gesamte Konzept nicht verstanden. Auch toll wie man ohne Argumente Google Pay prinzipielle ablehnt aber an Apple Pay weiterhin interessiert ist.
Und um mein SMSTan Nummer zu ändern musste ich ein Formular per Hand ausfüllen und einreichen. 5€ Bearbeitungsgebühren noch oben drauf und das in 2018… Und bei ein Kollegen der bei einer ganz anderen Sparkasse ist kann es kostenlos Online machen.
Diese getrennten Sparkasse Regelungen wird den irgendwann das Genick brechen.
Die Frage ist doch nicht Googlepay oder Bargeld. Ich würde nie wollen, dass das Bargeld abgeschafft wird. Die Frage ist Googlepay oder Vpay. Und da erschließt sich mir der Vorteil von Google pay nicht. Vpay funktioniert genauso schnell und das ohne Strom immer. Von daher wechsle ich auch nicht die Bank.
Vorab, ich bin 55. So zum Thema Younster und Nerd. Ich brauche die Bank nicht wechseln, weil die Deutsche Bank Apple Pay anbieten wird. Und das ist richtig gut. Mit meiner Girocard bezahle ich bereits kontaktlos wo immer es geht. So ein alter Sack wie ich hat es schon mehrmals geschafft die Karte im Gerät zu vergessen. Das ist schon mal vorbei. Und in Zukunft die Pin an meinem Gerät eingeben zu können, ist herrlicher Luxus, darauf will ich nicht verzichten. Und ob Apple von super reich auf super super reich aufsteigt, es sei ihnen gegönnt. Und ob die dann wissen, wo ich meine Brötchen kaufe, sei ihnen auch gegönnt.
Ach ja: Meine Girocard nehme ich dann natürlich weiterhin mit. Neben Perso und Führerschein keine Belastung. Und auf ein wenig Bargeld verzichtet er auch nicht.
Mach dir nichts draus ich mit 29 hab meine Karte auch schon im McDonalds an den SB-Terminals stecken lassen 😉
Wegen so einer „nett zu haben“ Sache das Geldinstitut zu wechseln, wäre schön blöd. Spätestens bei der nächsten Finanzierungsrunde könnte man da verlieren, wegen dieser Kurzsichtigkeit. Aber wie einer bereits schrieb, es gibt für Konten pro Person keine Obergrenze…
Quatsch. Ich zahle keine Kontoführungsgebühren, habe eine Maestro „EC“ Karte und eine kostenlose kontaktlose Mastercard. Ich schwanke noch, ob bezahlen mit den Smartphone nützlich oder Spielkram ist. Wenn meine Bank es einführen oder unterstützen würde, dann würde ich es wohl zumindest testen. Einen Wechsel rechtfertigt das aber nicht.
Wechseln kommt für mich überhaupt nicht in Frage. Google oder Apple brauche ich genauso wenig, wie irgendwelche Fintech-Startups. Da verzichte ich lieber auf imaginären Komfort im Tausch gegen Sicherheit und Zugriff auf mein Konto.
Während Phishing-Mails gerade hier im eher “nerdigen“ Kontext ja doch eher belächelt werden, sind viele dann doch bereitwillig dabei, wenn es darum geht Kontodaten bei jeder Gelegenheit an Dritte herauszugeben, nur weil diese Flexibilität und hippe Smart-Funktionalität versprechen.
Genossenschaftsbank, chipTan und eine Kreditkarte! Keine Apps, keine Dritt-Anbieter, kein smartes Gedöns! Hier geht’s immerhin um Geld und nicht nur um eine Mail-Adresse.
@Ole
Danke, schön auf den Punkt gebracht!
Du solltest dich besser informierten bzw oben nachlesen bevor du falsches info verbreitest
Ok, dann solltest du vielleicht erwähnen, was falsch ist?!?
Unwissenheit erzeugt Angst und Ablehnung. Das erlebt man heutzutage ja bei vielen Themen. Früher waren Geldautomaten, EC-Karten oder Kreditkarten Teufelszeug, 20-30 Jahre später hat es auch der Letzte als Normalität akzeptiert.
😀
„Unwissenheit“ 😀
Witzig.
Schreibt ihr eure Pin auf kleine Zettel? Und klebt diese dann an eure Karte? Nein?
Aber ihr verbindet euer wahrscheinlich wirklich super-duper sicheres Smartphone (ich kann jetzt schon kaum noch schreiben vor Lachen) über eine wirklich sicheren Verbindungsstandard (Luft, ich brauch Luft) mittels einer Drittanbieter-App von einem wirklich vertrauenswürdigen Anbieter (das tut mir gerade mehr weh, als es euch weh tun sollte) mit einer Kasse. Nur um die Eingabe einer vierstelligen Nummer zu sparen!
Wenns dann knallt, könnt ihr dem Support ja mal eine Mail schreiben. 😀
Unwissenheit, sag ich doch. Beschäftige dich doch mal mit den technischen Hintergründen. Zum Beispiel wird Apple Pay nicht umsonst derzeit als sicherste Zahlungsmethode bezeichnet. Es gab in den letzten Jahren NICHT EINEN MISSBRAUCHSFALL weltweit.
In den letzten Jahren 😀 😀 („in den letzten 40 Jahren wurde Apple Pay vergleichweise selten missbraucht“) … und natürlich wird, was kaum verbreitet ist, kaum missbraucht. Denkst du das wird so bleiben? Apple hat so viele offene Bugs in iOS, dass es einem Wunder gleicht, dass Ermittlungsbehörden da noch nicht ein- und ausgehen, wie in einer öffentlichen Bibliothek.
Und es bleibt auch dabei: NFC ist definitiv nicht sicher, Android ist weder sicher noch vertrauenswürdig, Google ist nicht vertrauenswürdig und Apple gibt sich zwar Mühe, scheitert aber an teilweise seltsamen Qualitätsstandards für die eigene Software.
Ich nutze bereits Apple Pay mittels boon und bin total begeistert. Insofern ist es mir vorerst egal, ob die ING-DiBa es nun unterstützt oder nicht.
Kein Bankwechsel. Zweit-Mastercard von dipocket reicht vollkommen
Ich bin bei der Postbank. Die haben eine eigene App mit Bezahlfunktion. Dafür habe ich mir eine Visa Card bestellen müssen, um dann zu hören: Mobiles Bezahlen funktioniert noch nicht mit Android 8. Aktuell ist jetzt 9. So wird das nie was..
Das ist ja mal ein Sicherheitsfiasko!
Da braucht man ein veraltetes Betriebssystem um zu zahlen! 😀
Schon geschehen,
Bereits von DKB auf N26 gewechselt. Ich möchte keine zurückhaltende Bank, wo irgendwelche Grauköpfe Vorgaben wie „wir warten mal ab“ machen. Unverständlich, was es bei den aktuellen Zahlen, wie auch angesichts dieser großen Namen Google Pay und Apple Pay, abzuwarten gibt. Die Aussagen basieren auf nichts Geringerem, als intern verschlafenen Projekten diesbezüglich.
Schon vor der Aussage gegenüber Apple Pay habe ich damit geliebäugelt zu wechseln, einfach weil ALLE Banken fürchterliche, unzeitgemäße Websites und Apps haben (Optik, keine nativen mobile-apps, sondern „mobile websites“ als app, ständiges logout in der banking app, pushtan-probleme usw.)
Bei N26 stimmt bisher ziemlich alles für meinen Geschmack und Apple Pay kriege ich dann auch.
Ich bin bei der Sparkasse. Die App funktioniert einwandfrei und kostet auch nichts extra. Ich sehe nicht, welchen Mehrwert Google Pay hier bringen würde.
Wer solche dreisten Gebühren als Kunde dann aber noch mitmacht ist auch ehrlich selbst Schuld.
Marc, die Sparkasse hat das Google Tool aus der App entfernt.
Viele Sparkassen wollen keine Gebühren für die App, einige 2-3€ pro Jahr. Einige wenige übertreiben es aber auch sicherlich.
Da bist du leider falsch informiert, weil es aufgeflogen ist wollen sie es entfernen, bisher ist doch nicht der Fall. (letzte Aktualisierung 3. August 2018 – wurde lediglich die Berliner Sparkasse freigeschalten)
Die App ist kostenfrei, jedoch wird für die virtuelle Girocard Geld verlangt und hier wiederhole ich mich bis (angeblich**) ca. 25-30 Euro pro Jahr, was ca. 2-2,50 pro Monat entspricht.
**=weil nicht alle Preis- und Leistungsverzeichnis frei einsehbar sind, teilweise wird es nur für Kunden zugänglich macht (tolle Transparenz ganz nebenbei)
siehe auch die AGBs usw. die abgenickt werden und selbst im Store wird explizit drauf hingewiesen: [Link entfernt]
6) Das Nutzen der App kann Kosten verursachen: Bitte erkundigen Sie sich bei Ihrer Sparkasse, ob und in welcher Höhe diese ggf. anfallen
der Text bei den Sparkassen lautet dann auf deren Seite:
Die Installation und Nutzung der App ist kostenfrei. Für die Nutzung der Funktion „Mobiles Bezahlen“ benötigen Sie eine digitalisierte Sparkassen-Card (Debitkarte) (girocard)¹ und/oder Sparkassen-Kreditkarte (Mastercard®) (s.o.).
Nutzung der digitalen Sparkassen-Card (Debitkarte) (girocard)¹ xyz Euro p. a.
Nutzung der digitalen Sparkassen-Kreditkarte (Mastercard®) xyz Euro p. a.
Das Löschen/De-Installieren der App kündigt nicht automatisch eine/die digitalisierte Karte(n). Diese muss separat bei Ihrer Kundenberatung gekündigt werden.
allein die Kündigung über die Kundeberatung ist so eine Sache, weil ich hab online den Auftrag erteilt, dann muss auch online eine Kündigung möglich sein.
Viele werden die Kosten nicht kennen und die App evtl. nach eine Testphase löschen, dass eine explizite Kündigung notwendig wird dürfte unbekannt sein – die Kosten laufen weiter (egal in welcher Höhe).
Niemals!
Helft ruhig den Banken dabei, deren Ziel, das lästige Bargeld abzuschaffen, zu verwirklichen.
du hat also kein Konto, bezahlt nur bar ?
Das Ding ist, dass Bargeld nicht nur für die Banken lästig ist, sondern auch für den Verbraucher.
Es wäre vernünftiger, Firmen wie Google, Apple, Amazon oder Microsoft solche Geschähte zu untersagen!
Wieso sind alle so versessen darauf, alle Dystopien Wahrheit werden zu lassen?
Wozu haben Menschen jahrhundertelang für das Recht auf Privatheit, gegen staatliche Überwachung und für Freiheitsrechte gekämpft, damit dies jetzt für dusselinge Schnickschnack geopfert wird?
Es ist eher Zeit diese Monopolkonzerne zu zerschlagen.
Verstehe ich hier viele richtig, wenn ich zusammenfasse, dass:
– ihr ein kostenloses Girokonto
– mit Kreditkarte wollt,
– wo man mit möglichst wenig Aufwand bezahlen / überweisen kann
– (am besten Smartphone-gestützt)
– und wo möglichst wenige Rückfragen kommen
– und möglichst viele Drittanbieter unterstützt werden?
– check
– check
– check
– check
– check
– inwiefern „unterstützt“? Lieber auf die eigene Lösung jeder Bank setzen, damit man 50 halbherzige Apps auf dem Markt hat ohne Hand und Fuß? Dann ja, lieber unterstütze ich Google und Apple, als jede einzelne Sparkasse und mit ihrer eigenen App (würde mich überhaupt nicht wundern, nachdem mir Dinge wie Einzahlungen von Sparkassen abgelehnt wurden, weil ich nicht deren „lokaler“ Kunde war. Sinn vom „breiten Filialennetz“?) Das gilt meinerseits auch für alle anderen eigenen Schrott-Apps sämtlicher Banken.
Oder im Sinne von Datenweitergabe? Wie schon jemand gesagt hat: [Link entfernt] – aber einfach mal Annahmen anstellen ist ja einfacher ;p
Korrekt.
@Ole
du hast es richtig erfasst
was jedoch fehlt, dass ein Bankvorstand mehr wie die Bundeskanzlerin verdient und die Banken trotz niedriger Zinsen, noch Mio. Gewinne machen. Dies Gewinne kommen aber nicht von den Kontogeb.
des weiteren wäre Google bei dann „Ansicht der Dinge“ nie so groß geworden, weil die verdienen ja nichts, bieten alles kostenlos ohne, von der besten Suchmaschine im EU-Raum über E-Mail-Accounts usw.
Hah, du bist Lustig. Jeder Provinz Sparkassen Direktor verdient mehr als der Bundeskanzler.
Kein Bankwechsel. Aber ein Zweitkonto.
Ich benutze schon seit einiger Zeit N26 als Zweitkonto und Zahlungs-Firewall.
Kannst du das mit der Zahlungs Firewall näher erläutern?
Kann mir das so vorstellen das er das N26 auflädt (zB mit 200€, kein Dispo) und damit bezahlt und damit aber sicherer fährt, weil sein Girokonto somit geschützt ist vor unerlaubten Abbuchungen (zu mindestens beim mobilen Bezahlen).
Bei der Lösung mit boon ist das ja ähnlich 🙂
Warum haben immer so viele Angst vor unberechtigten Abbuchungen? Selbst wenn dieser extrem unwahrscheinliche Fall mal eintreten sollte kostet es einen drei Klicks für eine Rückbuchung und das Geld ist wieder auf dem eigenen Konto. Also wo ist das Problem?
Die haben alle zuviel ComputerBild gelesen oder Pro7 geguckt.
Das befürchte ich auch.
Habe die Tage erst noch durch Zufall einen Bericht in einem dieser Hausfrauen Sendungen (nicht böse gemeint, aber das ist wohl die primäre Zielgruppe von dem Klatsch&Tratsch Müll) zum Thema Google Pay gesehen. Da bin ich ja innerlich gestorben was die da für einen Unfug und „Vorsichtsmaßnahmen“ von sich gaben.