
Umfrage August: Bankwechsel, wenn euer Institut kein Apple Pay oder Google Pay anbietet?
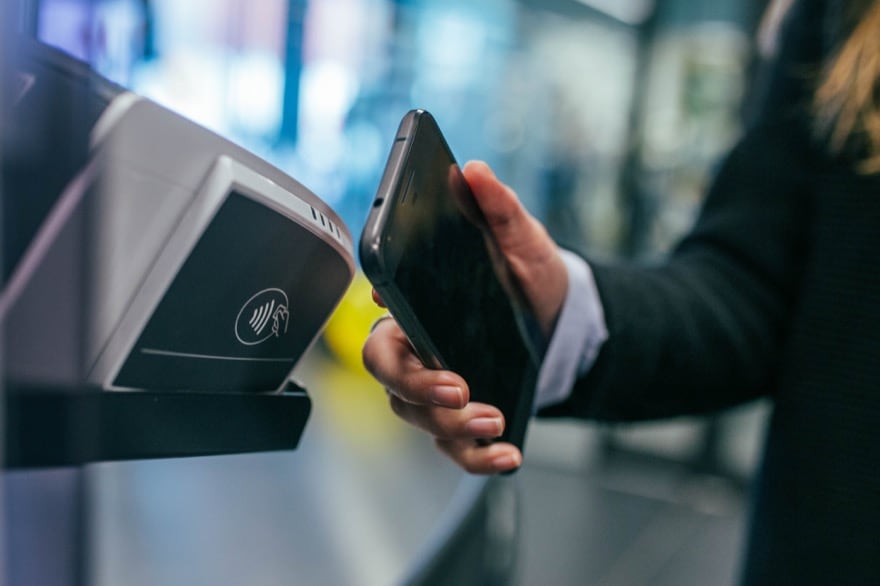
Unsere Umfrage des Monats dreht sich aufgrund der Aktualität mal um Bezahlmöglichkeiten. Google Pay ist mittlerweile in Deutschland gestartet und auch Apple Pay wird noch 2018 in Deutschland starten. Im Rahmen unserer Google Pay-Berichterstattung ist mir aufgefallen, dass zahlreiche Kommentatoren eben nicht mehr Bargeld mit sich herumschleppen wollen und auch die bloße Karte ist ihnen nicht genug.
Sie wollen Apple Pay oder Google Pay nutzen und sind dafür sogar bereit, das Institut zu wechseln. Und eben genau darum dreht sich die Umfrage des Monats August:
Würdet ihr euer Institut wechseln, wenn es nicht Google Pay oder Apple Pay anbietet?
Ich bin mal sehr gespannt, wie die Umfrage ausgeht. Ich persönlich würde tippen, dass die Mehrheit nicht zu einem Wechsel neigt, aber bei versierten Techies weiß man ja nie. So ein Wechsel ist ja auch eigentlich schnell gemacht.
Vergessen sollte man auch nie, dass die Institute natürlich auch eigene Lösungen für kontaktloses Bezahlen anbieten - entweder über eine eigene App, wie beispielsweise Mobiles Bezahlen von den Sparkassen, oder es gibt Karten, die kontaktloses Bezahlen erlauben.
Und wer ganz viel Muße hat, der kann ja in den Kommentaren auch gerne mal erzählen, warum er lieber auf Bargeld setzt, sofern dies auf ihn zutrifft.
[poll id="118"]
- 30W Schnellladung: Versorgen Sie die neue iPhone 16-Serie in 30 Minuten bis zu 71% und ist mit dem...
- Zwei Geräte gleichzeitig laden: Kein Problem mit nur einer Steckdose – zwei Anschlüsse laden zwei...
- Äußerst kompakt: Doppelte Anschlüsse, 30% kleiner als das originale 30W-Ladegerät, passt in jede...


- Lade 4 Geräte gleichzeitig: 2 USB-C und 2 USB-A Ports für unkompliziertes, schnelles Laden.
- Schnellladung mit 50W: USB-C1 liefert 30W, USB-C2 20W – auch bei voller Auslastung.
- Power für unterwegs im AirPods-Format: Passt problemlos in Tasche oder Rucksack, ideal für unterwegs.

- Praktisches 3er-Set Ladegeräte: Erhalten Sie ein Set aus drei 25-W-Schnellladegeräten für iPhones, mit...
- 25-W-Schnellladen: Das GEJIN USB-C-Ladegerät lädt Ihr Gerät in nur 35 Minuten von 0 % auf...
- Universelle Kompatibilität: Das USB-C-Netzteil ist mit den meisten elektronischen Geräten kompatibel...








Sobald N26 Gemeinschaftskonten anbietet, wechseln wir komplett dorthin. Bis dahin ist es nur ein Zweitkonto. GooglePay spielt dabei auch eine Rolle, aber nicht nur.
Ich habe mir ein zusätzliches kostenloses Girokonto zugelegt, weil weder DKB noch DiBa damit rausrücken ob und wie sie planen.
Ich habe keine Lust mich von meiner Bank in der Art und Weise wie ich mein Geld ausgebe einschränken zu lassen.
Ich brauche nur ein Konto. Habe in meinem Leben 1 mal mit Karte gezahlt, einfach zum Testen. Solange es Bargeld gibt, werde ich damit zahlen, für Anderes gibt es Überweisung und Paypal. Den Rest brauche ich nicht.
Wenn ich das höre bekomme ich das gruseln,muss oder soll das sein.Das Bargeld geht total den Bach hinunter,warum nur,weil wir uns von moderner Technik bezwingen lassen wollen oder müssen.Ich wäre dafür,das Lohn,Rente etc. bar ausgezahlt werden und ich kann abschätzen wie ich meine Scheine mir über den Monat einteile oder spare,es ist mein Verdienst in meiner Geldbörse worüber nur ich verfüge ohne Androit der Apple Teilnahme.So sehe ich das !
Alles klar…
…alter Schwede. Unter welchem Stein hast Du denn die letzten Jahrzehnte verbracht? Leute wie Du sind der Grund, warum DE das absolute Schlusslicht in Sachen bargeldloses Zahlen darstellt. Peinlich 🙁
Beschäftige dich mal damit, welche (positiven) Folgen historisch die Umstellung von der Barauszahlung der Gehälter hin zur Überweisung hatte – du wirst dich wundern…
Lohn und Rente in bar auszahlen, alles klar.
Du bis irgend wo in der Zeit stehen geblieben. Dafür gibt es heute kein Personal mehr und der Aufwand ist nicht zu stemmen.
Und es ergibt halt auch absolut null Sinn.
Ich bin auch gegen die Bargeldabschaffung! Aber diese hätte auch klare Vorteile, das darf man nicht vergessen. Übrigens, was willst du mit Papierstreifen? Ich würde nur Gold akzeptieren!
Wenn ich so etwas lese, bekomme ich das Lachen oder doch eher das Weinen.
Ich will mein Geld nicht in der Lohntüte haben, aber sonst volle Zustimmung. Diese bargeldlosen Memes dienen doch nur der völligen Durchleuchtbarkeit durch deine Bank (und damit über kurz oder lang den Staat m). Schon jetzt reißen die sich drum, dass du im Online-Banking die automatische Finanzanalyse aktivierst, wo jede Transaktion automatisch gelabelt wird. Bei Rewe wird an der Kasse auf Befehl der Marketing-Unmenschen gebetsmühlenartig die Payback-Karte beschworen. Ich bezahle wo es geht nur bar und kann auf leichte Komfort-Einschränkungen verzichten. In Zusammenhang mit RFID-Ausweisen, Gesichtsüberwachung und Handy-Tracking ist das die Grundlegung von purem Faschismus in meinen Augen – die angstmacherische Berichterstattung über „Terror“ und Kinderficker kommt dem Staat da sehr entgegen. Prinzipiell widert mich auch die Bsnkpflicht an, aber Selbstverwaltung wäre den Aufwand nicht wert, dennoch bin ich über Hartgesottene wie dich froh. Weiter so!
Bitte trink weniger!
oder mehr!
Der eh schon geplante Wechsel weg von der Sparkasse hat direkt nach der Apple Pay Ankündigung stattgefunden. Boon. werde ich dann auch kündigen, denn ich denke mit Comdirect und N26 habe ich dann eine gute Lösung.
Hab frisch mein Sparkassen Konto gekündigt.
Es gab versch. Gründe, aber dass die Sparkasse lieber ihr eigenes Kontaktlos Süppchen kocht, und das kostet sicher auch einige Millionen in Entwicklung, war das i-Tüpfelchen.
Dafür bin ich nicht bereit 9,50 Euro/Monat zu zahlen. Wenn man für ein Konto schon bezahlt, erwarte ich zumindest die Möglichkeit zu haben, mit modernen Methoden zahlen zu können und nicht immer eine Sparkassensonderlösung zu finanzieren (siehe auch „Kwitt“), die ggf. nur zwischen Sparkassen Kunden funktioniert.
du hast die Erfolgsmodelle: girogo, Geldkarte, paydirekt vergessen
Ich würde wechseln, wenn meine Bank Apple Pay, aber nicht Google Pay anbieten würde. Solche exklusive Verträge machen für mich dann einen Eindruck der Korruption und das senkt mein Vertrauen in die Bank.
Es soll Leute geben, die haben bei diesen hohen Temperaturen zu viel Sonne abbekommen.
Korruption? Du weisst anscheinend wovon du sprichst, oder eher gar nicht. Da Google mit den Kundendaten arbeitet um Werbung zu schalten, haben einige Banken von Google Pay Abstand genommen. Bei Apple Pay gibt es dieses Problem nicht, dafür kostet es der Bank Geld dieses System zu nutzen. Google Pay kostet also Daten und Apple Pay kostet Gebühren, daher wägt jede Bank ab, welches dieser Systeme sie anbietet.
wenn ich meine Rechnung bezahle , dann mache ich es mit dem Zahlungsempfänger direkt….
warum muß ich einen zusätzlichen Zahlungsdienstleister mit ins Boot holen…nur das der auch daran verdienen soll?? das erschließt sich mir irgendwie nicht…
Es ist schlicht deutlich komfortabler mit dem Handy oder der Smartwatch zu bezahlen, als erst noch die Geldbörse und daraus die Karte rauskramen zu müssen.
Ich denke das Bezahlen mit Smartphone wird noch lange ein Nerd-Thema bleiben. Auf der einen Seite überaltert die Gesellschaft und wird kaum Kunde von solchen Diensten werden, auf der anderen meinen die Youngster, dass sie jeden Tech-Hype leben und pushen müssen, weil die traditionellen Sachen so Oldschool und unpraktisch sind.
Ich habe nicht mal eine Kreditkarte, ich wüsste nicht wofür, und ich bin kein Senior. Ich nutze allerdings auch keine Dienste die eine benötigen würde, amüsiere mich aber gerne in Blogs wenn ich lese, was für modernes Zeugs ich jetzt wieder nicht brauche.
Von mir aus nutzt jeder was ihm taugt, habe ich gar keinen Brand dabei, solange es auch noch die Standardmöglichkeiten gibt
Dann bist Du wohl nicht im Ausland unterwegs. Ohne Kreditkarte geht in vielen Ländern überhaupt nichts, und einen Mietwagen bekommt man außerhalb Deutschlands ohne Kreditkarte auch fast nirgendwo.
was genau willst du dann hier?
Guter Kommentar. Ich hätte es wohl undiplomatischer formuliert. 😉
Jetzt weiß jeder Händler genau wer du bist und deine Bank genau wo du einkaufst. Mit Google oder Apple Pay wissen beide gar nix mehr. Dafür Google oder Apple alles. Keine Vorteile ohne Nachteile!
Ich glaube, das stimmt nicht ganz. Bei Apple Pay weiß meine Bank (bzw. Kreditkartenherausgeber) weiterhin, wo ich einkaufe. Apple weiß aber NICHTS von dem Zahlungsvorgang, nicht einmal, dass ein Zahlungsvorgang stattgefunden hat.
Quelle: [Link entfernt]
Deshalb nur Barzahlung! Kein Payback, keine Online-Finanz-Analysen durch meine Bank, keine Kundenkarten!
Google verlangt keine Gebühren dafür.
unabhängig von den o.g. Services
du zahlst nur per Vorkasse/Überweisung?
ich verwende ua. paypal oder Sofortüberweisung usw. [Link entfernt]
des weiteren bieten diese „Anbindungen“ auch die Komplettabwicklung an, dh. die Rechnungsstellung kommt auch über diese Anbieter – [Link entfernt] oder [Link entfernt]
nicht vergessen darf man auch, dass die Banken zwischenzeitlich erhebliche Gebühren verlangen, teilweise für Zahlungsausgang UND den Zahlungseingang – ich sag diesbzgl. Instant Payment
Zu N26 habe ich nur eine Anmerkung: es gibt zwar eine kostenlose Maestro und MasterCard, aber was bringt es mir, wenn ich z. B. in der Apotheke nur mit einer Girocard zahlen kann, was N26 nicht hat.
Dann musst du bei deiner Apotheke eben noch der Girokarte zahlen. Es wird noch eine Zeitlang dauern bis hier im „Neuland“ alles flächendeckend kontaktlos gezahlt werden kann.
Da N26 keine Girocard anbietet, bleibt N26 für mich auch nur ein Zweitkonto. Es gibt nun mal ein paar Händler die nur Girocard akzeptieren. Meine Sparkassen Girocard hab ich immer für die wenigen Notfälle dabei (Frisör, Billig-Tankstelle, einige Restaurants). Zu 80-90% zahle ich mit Apple Pay / Kreditkarte.
Ich würde wohl auch von der Sparkasse (MBS) weg gehen wenn die auf lange Zeit nicht Apple Pay unterstützen. Ich finde Bargeld, in der Form wie wir es in Deutschland haben lästig. Zur Zeit lade ich alles an Münzen auf meinen Dallmayr Automaten-Chip auf. Mit dem bekomme ich am Kaffeeautomaten Rabatt und bin das schwere Münzgeld los. Allerdings bleiben da noch die kleinen 1 & 2 Cent Münzen über. Ansonsten brauche ich noch für den Bäcker, Imbisse, die Kantine und Automaten Bargeld.
Ja, das nervt mich auch, und ist ein Grund wieso ich immer seltener zum normalen Bäcker gehe weil mich das ständige Kleingeld nervt. Und wenn Du den maximalen Hass auf Dich ziehen willst, dann bezahle mal am frühen morgen in der Bäckerei mit einem 50 Euro Schein weil Du kein Kleingeld hast :).
Von der Sparkasse bin ich schon vor über 15 Jahren weg. Nämlich dann, als sie von mir Geld für die Kontoführung wollten. Das war, sobald die Ausbildung beendet war. Zu der Zeit gab’s noch Banken, da hat man für jede Überweisung 50Cent bekommen. Aber jetzt auch seit vielen Jahren zufriedener DKB Kunde. Falls ich Google pay nutzen will, muss halt ein Zweitkonto her.
Ich habe zwar ein iPhone aber ApplePay möchte ich lieber nicht. Die Daten bei AP werden in America gespeichert und was da damit passiert weiß ich nicht. Apple sollte lieber die NFC Schnittstelle freigeben.
Nein, es werden keine Daten von Apple gespeichert und auch nicht ausgewertet. Wenn dir das jedoch sorgen macht, darfst du keine Kreditkarten nutzen, da das immer amerikanische Unternehmen sind.
Ich habe zwar ein iPhone aber ApplePay möchte ich lieber nicht. Die Daten bei AP werden in America gespeichert und was da damit passiert weiß ich nicht. Apple sollte lieber die NFC Schnittstelle freigeben.
Gott, wie bist du auf diesen Blog hier gekommen?
Habe „noch unsicher“ abgestimmt, da man bei meiner Sparkasse noch nicht mit der App bezahlen kann und dort auch noch nicht weiß, ob und wann man an dem Verfahren teilnimmt. Ich werde die Sache erstmal abwarten. Eventuell arbeitet Google Pay in Deutschland bald mit PayPal zusammen, das wäre eine Alternative, falls dafür keine horrenden Gebühren fällig werden. Eventuell kann man auch bald mit der Sparkassen-App bezahlen, dann muss ich das mal testen, die Bewertungen dazu sind ja sehr gemischt. Aktuell nutze ich weiter die Girocard kontaktlos. Sollte sich da gar nicht tun, würde ich die Bank aber schon wechseln, bin ja nicht mit denen verheiratet!
Zahle jetzt schon die meisten Einkäufe Bargeldlos mit Bankkarte. Wüsste nicht, wieso ich bei Apple/Google Pay noch einen dritten mitverdienen lassen sollte. Würde also dafür die Bank niemals wechseln und auch niemals Apple/Google Pay einsetzen.
Google verlangt keine Extra Gebühren.
Sie verlangen vielleicht keine Gebühren. Aber eins ist sicher: man zahlt dafür. Wenn nicht mit Geld, dann mit deinen Daten. Und Apple/Google haben davon schon mehr als genug, als dass ich Ihnen noch mehr vergönne.
Mir fällt auch jetzt noch keine Gelegenheit ein, zu der ich diese Bezahlmethoden bräuchte. Daher: eher nicht und auch nicht absehbar, ansatzweise spannend.
Apple Pay als Beispiel:
– ist anonymer als normale Kartenzahlung
– ist sicherer, da der Fingerabdruck jedes Mal benötigt wird.
– ist eine Alternative wenn man sein Portmonee vergessen hat.
– ist übersichtlicher, da man einen Zahlungsüberblick sofort auf dem iPhone hat.
– es wird nie eine PIN Eingabe am Terminal benötigt.
– es ist sehr schnell (schneller als wenn man die Karte ins Terminal steckt).
– man kann auch mit der Apple Watch bezahlen und braucht kein Portmonee oder iPhone.
…nutze keine Apple Produkte
@Oliver2
und wie erwachsen deine Antwort, denn @HO schreibt ja „als Beispiel“ und somit gilt das gleiche auch für Google Pay und somit Android oder bist du Windows-Mobile-User, gut dann hast du keine pay-Möglichkeit.
Gut dann Stellungnahme ohne Applebezug (und nur auf mich bezogen)
– ist anonymer als normale Kartenzahlung
#meine Bankdaten bekommt der Zahlungsempfänger in der Wildnis auch bei Zahlung mit EC oder CC nicht. Er bekommt eine interne Transfernummer und eine Belegidentifikation, die meinen Einkauf der Transfernummer zuweist. Jedoch keinen Namen, keine Adresse – anders bei zB. Amazon, da habe ich ja ein Konto mit hinterlegten Daten.
– ist sicherer, da der Fingerabdruck jedes Mal benötigt wird.
# zugegeben: falls jemand meine PIN aus mir herausprügelt, würde ich wohl einbrechen und sie raus geben. Ich bin für Diebe die mir die Visa klauen wollen jedoch uninteressant, glaub‘ ich
– ist eine Alternative wenn man sein Portmonee vergessen hat.
#Ok, das sehe ich ein. Es liegt jedoch an meiner mir eigenen Selbstdisziplin, ob ich mit oder ohne aus dem Haus zum shoppen gehe und trotz dem Vergessen zufällig ans Handy gedacht habe,
– ist übersichtlicher, da man einen Zahlungsüberblick sofort auf dem iPhone hat.
#Persönlich habe ich nur Anfangs und danach niemals wieder die Abbuchungen überprüft. Das mag blauäugig sein, doch ich habe soweit noch nie Fehlbeträge gefunden.
– es wird nie eine PIN Eingabe am Terminal benötigt.
#logisch… Fingerabruck
– es ist sehr schnell (schneller als wenn man die Karte ins Terminal steckt).
#da stelle ich mir tatsächlich die Frage, was ich mit all‘ dieser gewonnen Zeit anstelle? Ich gehe 2 bis 3x die Woche einkaufen und spare sicherlich (um einfacher zu rechnen) fünf Sekunden pro Vorgang. 15 x 52 = 13 Minuten pro Jahr bzw etwas mehr als zwei Stunden in zehn Jahren
Abgesehen von der immensen Zeitersparnis und dem Aspekt „ich hab den Geldbeutel aber nicht mein Handy“ vergessen, ist mir das zu dünn. Immer noch
Die hinter dir in der Schlange werden es dir danken, wenn du 5 Sekunden schneller weg bist. Es geht also nicht nur um DEINE Lebenszeit.
Das ändert natürlich alles…
Sorry, aber dieses Argument ist einfach lächerlich.
Ob jetzt jemand nach seinem Geld kramt, oder ggf. nach seinem Handy, ggf. er noch seine Einstellungen (gewollt oder ungewollt) so eingestellt hat, dass derjenige das Handy erst entsperren und die App öffnen muss – da bin ich mit Bargeld 10x schneller.
Worauf ich raus will – die Dauer hängt vom Personal an der Kasse und dem Kunden ab – nicht ausschließlich an der Methode.
Und wenn dir wirklich diese 5-30 Sekunden so abnorm wichtig sind kannst du mir wirklich leid tun.
Gut, dann das nächste „Argument“: Der Transport von Bargeld verursacht unnötigen CO2-Ausstoß…
Das nennt sich „Zielgruppe“. Und Du bist nicht drin