
Deutsche Banken wollen PayPal angreifen
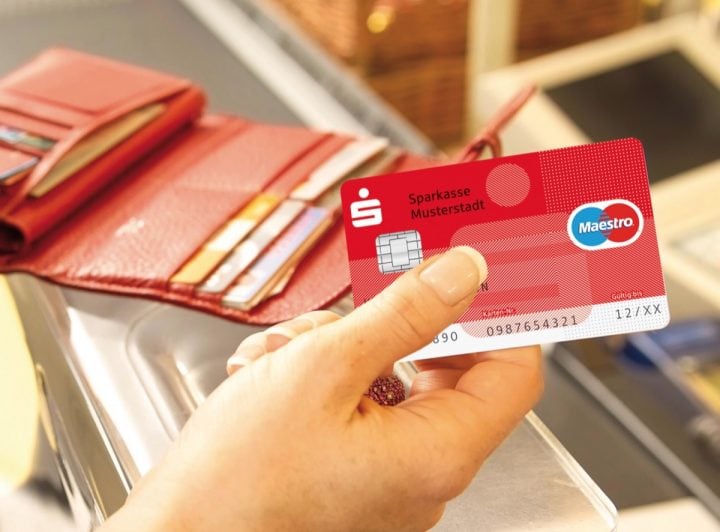
Den Deutsche Banken ist PayPal seit jeher ein Dorn im Auge bzw. sie streben danach, eine eigene Alternative aufzubauen. Bisher schlugen Experimente wie Paydirekt allerdings eher fehl. Zumindest kommt man bei den Nutzerzahlen nicht ansatzweise an PayPal ran. Nun ist ein neues Bezahlsystem für den Offline- und Online-Handel angedacht, welches auch vom Kartellamt durchgewunken wurde.
Zusammenführen will man da bisherige Lösungen wie eben das genannte Paydirekt, Giropay und Kwitt. Dagegen hat das Kartellamt zunächst nichts einzuwenden. Allerdings will man sich das Ergebnis später noch einmal genauer ansehen. Aktuell seien die Pläne noch zu unkonkret, als dass man ein finales Urteil abgeben könne. Das Kartellamt spielt da eine Rolle, da es sich um ein Vorhaben der Mehrheit der großen Banken und Sparkassen in Deutschland handele.
Das Projekt der Banken ist als "#DK" ("digitale Kreditwirtschaft") oder "XPay" bekannt. Angestrebt wird ein einheitliches Bezahlsystem über alle Bezahlkanäle. Am Ende will man unter neuer Marke die genannten Bezahlverfahren und die EC-Karten zusammenfassen. Das alles soll Verbrauchern Zahlungen im Ladengeschäft und online einfacher machen. Auch Händler sollen profitieren und einen möglichst geringen, technischen Aufwand haben.
Ich selbst bin da skeptisch, denn bisherige Bemühungen der deutschen Banken endeten in eher sperrigen Angeboten, die nach meinem Eindruck auch schlecht von den Nutzern angenommen worden sind. Beteiligt sind an dem Projekt zur Vereinheitlichung der digitalen Zahlungssysteme unter anderem der Bundesverband deutscher Banken (BdB), der Bundesverband der Deutschen Volksbanken und Raiffeisenbanken (BVR), der Deutsche Sparkassen- und Giroverband (DSGV), der Bundesverband Öffentlicher Banken Deutschlands (VÖB) sowie Commerzbank, DZ Bank und Deutsche Bank.
Pläne wälzt man da auch schon seit Mitte 2019 hin und her und PayPal dominiert weiterhin. Und auch Apple Pay ist etwa beliebt, seitdem immer mehr Banken den Dienst unterstützen. Was meint ihr zu den Plänen der Banken?

- AKTIVE GERÄUSCHUNTERDRÜCKUNG – Die AirPods 5 bieten verbesserte Aktive Geräuschunterdrückung, um...
- HÖR, WAS UM DICH HERUM PASSIERT – Adaptives Audio kombiniert die Aktive Geräuschunterdrückung und...
- LIVE ÜBERSETZUNG – Unterhalte dich mit Live Übersetzung in verschiedenen Sprachen – ermöglicht...


- DIE WELTBESTE AKTIVE GERÄUSCHUNTERDRÜCKUNG BEI IN‑EAR KOPFHÖRERN – Reduziert bis zu 2x mehr...
- BAHNBRECHENDE AUDIO PERFORMANCE – Erlebe fantastischen, dreidimensionalen Sound mit den AirPods Pro...
- HERZFREQUENZMESSUNG – Mit der integrierten Herzfrequenzmessung kannst du deine Herzfrequenz und...

- AKTIVE GERÄUSCHUNTERDRÜCKUNG – Die AirPods 5 bieten verbesserte Aktive Geräuschunterdrückung, um...
- HÖR, WAS UM DICH HERUM PASSIERT – Adaptives Audio kombiniert die Aktive Geräuschunterdrückung und...
- LIVE ÜBERSETZUNG – Unterhalte dich mit Live Übersetzung in verschiedenen Sprachen – ermöglicht...









Erstmal PSD2 abschaffen – Händler sollen nicht auf meine Konten zugreifen dürfen.
Die Paypaller haben mir schon dreimal ein Konto eingerichtet – illegalerweise werde ich dort als Kunde geführt – wäre der Staat funktionsfähig, dann hätten die keine Lizenz im Bereich der Kreditinstiute (vgl. auch Wirecard-Korruption).
Gleiches gilt auch für Amazon – da dürfen ungestraft chinesische Händler ungestraft normale Kunden zumüllen, ohne dass das Konsequenzen hat. Die Regierung ist wirklich das Sicherheitsrisiko per se – nicht Corona, nicht Rechte oder die RAF. Ein gemeingefährlicher Haufen von korrupten Dilettanten, in diesem Sinne haben wir auch bald nur noch eine staatliche Bank und EDEKA ist dann der neue zentralisierte KONSUM – Schön gemacht Merkel und ihre Opportunisten-Clique.
Sorry deutsche Software Entwicklung bei Banken – keine Chance – die verstehen es nicht wie man überhaupt das Thema richtig angehen könnte.
Agile Software Entwicklung ist nicht kompatibel mit deren Management.
UX wird bestenfalls adressiert aber vernachlässigt. + UI Design genauso.
Bloß viele externe damit auf jeden Fall genug Geld aus dem Fenster geworfen wird und keine langfristige Vision und Motivation entsteht.
Aber das wichtigste ist dass die Ressourcen gerade so ausreichen und alles andere erschlägt man mit diesem MVP Buzzword, was kein manager richtig verstanden hat.
Uhh und fast vergessen natürlich nie auf eine wirklich grünen Wiese beginnen – ne ein Schrottplatz mit historischen Misserfolgen steht natürlich als möglichst gruselige Basis bereit
Also wenn sie nicht auch den Käuferschutz und 12x pro Jahr Erstattung von Rücksendekosten anbieten, sind sie nicht konkurrenzfähig. Wenn sie nur gleich gut wären, weiß ich nicht, ob ich wechseln würde.
Hab die Meldung gestern bei Tagesschau gelesen, und geschmunzelt. Aber man soll ja die Hoffnung nie aufgeben, vielleicht klappt es mit dem einheitlichen System endlich – nicht erst 5 Minuten nach Zwölf, wenn der Markt bereits verteilt ist.
Wenn sie diese halbgaren Sachen einstampfen und ein seriöses System für 1:1 Zahlungen einführen, gerne. PayPal ist kein Bezahlsystem, nur ein Unternehmen bei dem jeder zusätzlich ein Konto haben muss. Inzwischen auch offiziell eine Bank. Darauf baut dann eine sofortige Transaktion und eventuell eine Art Garantie auf. Das hätte die Deutsche Bank im Jahr 2000 gekonnt, aber wer hätte das gewollt?
Wir haben hier ein System aus Überweisungen und Lastschriften. Kennt man in alle britisch geprägten Ländern leider nicht, da läuft vom Gehalt bis zur Stromrechnung alles über Schecks. Wenn man sich dann traut zu Fragen, ob man es überweisen könnte? Wäre möglich, „nur“ 10 Euro Gebühr für beide Seiten bei Inlandsüberweisungen. PayPal war für die angelsächsische Welt wie ein Heilsbringer. Und wir ärgern uns, wenn wir nicht bequem per Lastschrift/Überweisung zahlen können 😉
Nur weil sich PayPal durchgesetzt hat, ist es nicht gut.
Im Prinzip ist es ja ein schlechter Witz, dass ist online immer noch keine schnelle, einfache und sichere Möglichkeit einer sofortigen Zahlung gibt.
Irgendwie schon lustig, PayPal ist für mich aktuell die einzige Möglichkeit Google Pay zu benutzen, weil die Banken für Android lieber ihre eigenen Apps puschen können und wollen und daher keine Unterstützung für Google Pay bieten.
Schön, dann nehmen alle ihren Bonusgutschein in 3-4 Onlineshops mit, womit der Dienst gepusht werden soll.
Wenn er ansonsten ähnlich unattraktiv bleibt wie die Vorläufer, endet die Nutzung nach den Sonderaktionen.
Ich denke auch nicht, dass sich das durchsetzen wird.
Zu Anfangszeiten von PayPal war dieses die einzige Möglichkeit (neben der klassischen Überweisung) bei ebay zu bezahlen.
Und ebay war damals ein riesen Ding .. Nahezu jeder kannte es und ein Großteil hat es auch genutzt. Zudem war es international!
Es gab also direkt mit Einführung einen „Global Player“, der PayPal als DIE ZAHLUNGSMETHODE integriert hat. Bei der jetzigen Variante fehlt einfach das Zugpferd! Wenn es über Monate/Jahre nur ein paar Nieschen-Shops akzeptieren, ist das Ding eine Totgeburt. Und die großen integrieren sowas erst, wenn es verbreitet ist, denn die Implementierung kostet schließlich Geld…
Bin gespannt, aber auch nicht wirklich zuversichtlich ..
Wenn es dabei hilft, diesem äußerst fragwürdigem Konzern PayPal zu schaden…dann immer gerne!
Ich sehe aber generell ohnehin die Zukunft bei Google und Apple Pay.
GPay/Apple Pay ist aber keine Konkurrenz zu diesem neuen System, sondern nur ein technisches Hilfsmittel, wie es auch die Zahlungsdienstleister für die POS Terminals sind. Bedeutet also dass das neue System auch über Apple Pay nutzbar sein sollte, so wie es jetzt mit Girocard der Fall ist.
Nationale Lösungen werden sich nicht durchsetzen.
Man braucht eine EU weite Lösung !
Genau das ist der Plan, jedoch fängt man mit einer nationalen Lösung an. Da man sowieso die neuen europäischen Standards nutzt, ist es kein großes Problem die anderen Ländern später mit einzubinden.
Ich möchte einfach, dass die Sparkassen Google Pay unterstützen. Ich verstehe nicht, warum Apple pay unterstützt wird, aber bei Google weigern sie sich. Wie sollen die deutschen Banken etwas aufbauen, was in allen Shops in Europa oder der Welt akzeptiert wird?
Man möchte Google zu wenig an Daten geben, wie möglich. Und da es bei Android die HCE Apps gibt, mit denen man über NFC bezahlen kann, hat die Sparkasse sich dafür entschieden (App: „Mobiles Bezahlen“). Bei Apple bestehen die Bedenken nicht bezüglich der Daten.
Klassisches Beispiel für nationale Regulierung die inländische Anbieter klein hält und den amerikanischen Anbietern so den Boden bereitet. Denn die Endkunden wollen eben nur bei einem Anbieter so ein Konto haben.
Die Regulierung des deutschen Kartellrechts haben paydirekt so eingeschnürt, dass daraus kein attraktiver Konkurrent werden konnte. Obwohl PayPal ja auch nicht ohne Probleme ist. Es läuft super solange es super läuft. Wer will findet aber Jahre zurück reichende, immer ähnliche Fälle bei denen plötzlich Guthaben oder Rückzahlungen gesperrt werden und dann rächt sich, dass es ein amerikanischer Anbieter ist und Kunden rennen Monate ihrem Geld hinterher.
Google Begriffe wie „PayPal Konto gesperrt“ wer Interesse hat. Sowas passiert mit einem deutschen Girokonto in der Form so quasi nicht oder wenn dann extrem viel seltener.
Diese Zuverlässigkeit eines altmodischen deutschen Girokontos kombiniert mit der Einfachheit und Schnelligkeit von PayPal wäre ein Alleinstellungsmerkmal.
Aber ich denke nicht, dass das Kartellrecht das zulässt. Seit dem Start von paydirekt hat sich hier leider nichts geändert.
Die sollten eher mal eine einheitliche TAN-App rausbringen.
Mich nervt es total, dass man für jede Bank eine extra App braucht.
Die Frage wird eher (zumindest für mich) sein, ob die Händler die Bezahlung mit der Paypal Alternative auch anbieten.
Der Käuferschutz + die sehr weite Verbreitung bei Händlern, und die Möglichkeit Geld an Freunde via E-Mail Adresse senden zu können, waren die größten Faktoren für mich und meine Umgebung, letztendlich Paypal zu nutzen. Wenn man je mit ebay zu tun hatte, dann existierte ja bereits ein Paypal Konto.
Nun kann man Paypal sogar in Googles Playstore, und Apples Appstore als Bezahlmethode nutzen… Ich mein das sind alles nette Boni und für viele eine Erleichterung, da in den meinsten Fällen zuvor lediglich eine Kreditkarte angegeben werden konnte, die kaum jemand hat.
Kwitt benutze ich tatsächlich schon, um and Freunde und Familie Geld zu senden. Aber es bietet jetzt nicht wirklich Vorteile gegenüber der Nutzung von Paypal.
Die größte Hürde wird es sein, was auch immer hier zusammengebaut wird, auch international nutzbar zu machen. Ich konnte bereits mehrmals mit Paypal auch in anderen Währungen bezahlen. Eine nur national einsetzbare Lösung wird sich daher meiner Meinung nach nicht durchsetzen können. Viele Senioren wollen das Bargeld nicht aufgeben, und die junge Generation wird zunehmend vor allem auch wegen dem Internet nicht nur an deutschen Produkten und Diensten interessiert sein.
Aber ja… selbst wenn sich europaweit Banken zusammengetan hätten um eine Paypal alternative anzubieten, würde ich die Erfolgschancen als eher niedrig einstufen. Wenn nun nur deutsche Banken sich der Sache annehmen… wird es sicherlich sehr schwer.