
Deutsche Banken wollen PayPal angreifen
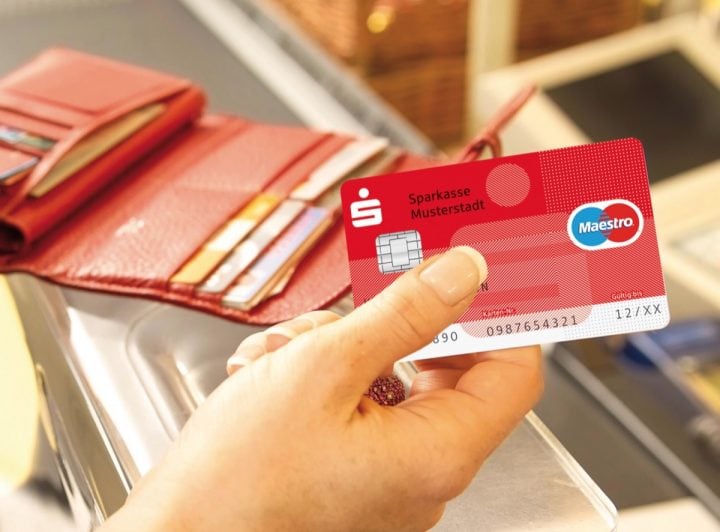
Den Deutsche Banken ist PayPal seit jeher ein Dorn im Auge bzw. sie streben danach, eine eigene Alternative aufzubauen. Bisher schlugen Experimente wie Paydirekt allerdings eher fehl. Zumindest kommt man bei den Nutzerzahlen nicht ansatzweise an PayPal ran. Nun ist ein neues Bezahlsystem für den Offline- und Online-Handel angedacht, welches auch vom Kartellamt durchgewunken wurde.
Zusammenführen will man da bisherige Lösungen wie eben das genannte Paydirekt, Giropay und Kwitt. Dagegen hat das Kartellamt zunächst nichts einzuwenden. Allerdings will man sich das Ergebnis später noch einmal genauer ansehen. Aktuell seien die Pläne noch zu unkonkret, als dass man ein finales Urteil abgeben könne. Das Kartellamt spielt da eine Rolle, da es sich um ein Vorhaben der Mehrheit der großen Banken und Sparkassen in Deutschland handele.
Das Projekt der Banken ist als "#DK" ("digitale Kreditwirtschaft") oder "XPay" bekannt. Angestrebt wird ein einheitliches Bezahlsystem über alle Bezahlkanäle. Am Ende will man unter neuer Marke die genannten Bezahlverfahren und die EC-Karten zusammenfassen. Das alles soll Verbrauchern Zahlungen im Ladengeschäft und online einfacher machen. Auch Händler sollen profitieren und einen möglichst geringen, technischen Aufwand haben.
Ich selbst bin da skeptisch, denn bisherige Bemühungen der deutschen Banken endeten in eher sperrigen Angeboten, die nach meinem Eindruck auch schlecht von den Nutzern angenommen worden sind. Beteiligt sind an dem Projekt zur Vereinheitlichung der digitalen Zahlungssysteme unter anderem der Bundesverband deutscher Banken (BdB), der Bundesverband der Deutschen Volksbanken und Raiffeisenbanken (BVR), der Deutsche Sparkassen- und Giroverband (DSGV), der Bundesverband Öffentlicher Banken Deutschlands (VÖB) sowie Commerzbank, DZ Bank und Deutsche Bank.
Pläne wälzt man da auch schon seit Mitte 2019 hin und her und PayPal dominiert weiterhin. Und auch Apple Pay ist etwa beliebt, seitdem immer mehr Banken den Dienst unterstützen. Was meint ihr zu den Plänen der Banken?

- AKTIVE GERÄUSCHUNTERDRÜCKUNG – Die AirPods 5 bieten verbesserte Aktive Geräuschunterdrückung, um...
- HÖR, WAS UM DICH HERUM PASSIERT – Adaptives Audio kombiniert die Aktive Geräuschunterdrückung und...
- LIVE ÜBERSETZUNG – Unterhalte dich mit Live Übersetzung in verschiedenen Sprachen – ermöglicht...


- DIE WELTBESTE AKTIVE GERÄUSCHUNTERDRÜCKUNG BEI IN‑EAR KOPFHÖRERN – Reduziert bis zu 2x mehr...
- BAHNBRECHENDE AUDIO PERFORMANCE – Erlebe fantastischen, dreidimensionalen Sound mit den AirPods Pro...
- HERZFREQUENZMESSUNG – Mit der integrierten Herzfrequenzmessung kannst du deine Herzfrequenz und...

- AKTIVE GERÄUSCHUNTERDRÜCKUNG – Die AirPods 5 bieten verbesserte Aktive Geräuschunterdrückung, um...
- HÖR, WAS UM DICH HERUM PASSIERT – Adaptives Audio kombiniert die Aktive Geräuschunterdrückung und...
- LIVE ÜBERSETZUNG – Unterhalte dich mit Live Übersetzung in verschiedenen Sprachen – ermöglicht...









Hm, man erlaubt die Zusammenlegung, will sich aber das Ergebnis nochmal anschauen? Hat man Angst, dass da ein Monopol entsteht? Was man eigentlich gegen Paypal gern hätte? Klingt wieder mal nach „Waschmich, aber mach mich nicht nass…“.
Von den praktischen Gründen, bzw. deren Nichtvorhandensein, warum ich als Kunde von Paypal zu was Anderem wechseln sollte, mal garnicht zu reden.
Mal wieder 😀 Aber laßt sie ruhig ein bisschen spielen…
ahahahaha. mal wieder so ein BER Projekt
Paypal angreifen! …
Da fällt mir ein Zitat aus dem Film „Kokowääh“ ein: „Haha – was haben wir gelacht“.
Wieder so ein verzweifelter Versuch der Banken…
Nie und nimmer wird es sich durchsetzen.
Vor allem wenn man in internationalen Shops etwas kaufen möchte, wird die neue Bezahlmethode nicht angeboten werden.
Die Banken sind einfach zu spät. PayPal hat sich auf der gesamten Welt durchgesetzt.
Einfach nur lächerlich was da immer probiert wird…
Bei aller berechtigten Kritik (die ich nur bestätigen kann):
Es wäre schon positiv, wenn es mal ein ernstzunehmendes deutsches Produkt gäbe, was wir wenigstens für inländische Transaktionen nutzen können, sofern es denn die gleichen Vorteile wie den weitestgehend funktionierenden Käuferschutz bietet. So könnte ein völlig neuer Teil der Wertschöpfungskette in DE erschlossen werden – bisher verdient hier nämlich niemand an Online Payments. Ich denke das wäre auch mal ein Produkt, welches man wirtschaftlich datensparsam betreiben könnte, da bereits Akzeptanz für Produktkosten auf Seiten der Händler herrscht.
Ich verstehe nur nicht, warum die Dinosaurier-Banken Herausgeber sein sollen… das kann eine Tech-Firma (egal ob etabliert oder Startup) sicher besser. Letztlich ist auch Paypal im Ursprung keine Bank gewesen ist nach wie vor unabhängig von Banken und preist die Intercharge Fees für Visa/MC/…-Akzeptanz einfach mit ein.
Klarna ist ein großer europäischer Player in dem Bereich.
Ich würde eine ernsthafte Alternative zu Paypal begrüßen und sie auch nutzen.
Aber das werden die wohl nicht hinbekommen.
Ich wage mal die Behauptung, dass das sicher wieder der x-Versuch werden werden wird der scheitert.
Die deutschen Banken werden wohl nie verstehen, dass man gegen einen etablierten Konkurrenten nur mit einem attraktiveren Produkt bestehen kann, und nicht mit einem schlechteren.
Vielleicht sollte man auch über den Teich schauen. Seit Oktober hat die Brasilianische Zentralbank ein Instant-Payment Zahlsystem einfgeführt, was auf das Einscannen eines QRcode basiert und dieser fürs Online und Ladengeschäft gleichermassen Anwendung findet. Statt Bargeld oder Kartenzahlung wird per Handy der QRcode gescannt und das Geld sofort auf beiden Seiten verbucht, und das ganze im 24/7.
Alle Banken bieten das Zahlverfahren Ihren Kunden an und auch Industrie (u.a. Hafenlogistik, Fluganbieter) haben begonnen das Verfahren als echtes Zahlmittel einzusetzen.
Ziel des Instant-Payment war die schnelle Zahlabwicklung und Buchung sowie geringere Gebühren.
Sicherlich bleibt der Nachteil das man a) ein Smartphone benötigt und b) eine mobile Internetverbindung. Wobei wenn überhaupt der Punkt Smartphone negative auftreten kann. Da selbst bei Kartenzahlung bisher zumindest der Verkäufer (Tankestelle, Supermarkt etc.) eine aktive Online/Telefonverbindung benötigt um die Kartenzahlung anzubieten und auszuführen.
Paypal ist sicherlich etabliert aber dennoch ist immer Platz für neue Mitbewerber wenn das Produkt gut ist. Und im Bezahlsektor heisst das, eine einheitliche Plattform zuschaffen die alle Banken unterstützen und ggf. auch das Produkt um Möglichkeiten zu erweitern wie Zahlungs auf Kredit (Ratenzahlung oder verspätete Zahlung am Tag x). Wer wenn nicht die Banken selbst habe dazu alle Information und Boni-Prüfungen zum Kunden.
Der Nachteil in Deutschland war, das jede Bank sein eigenes System etablieren wollte, was eben nicht möglich ist.
In Brasilien hat die Zentralbank das in die Hand genommen und damit für alle Banken eine einheitliche Platform geschaffen.
Das ist eigentlich ganz einfach und nennt sich Kundennutzen. Leider kennen deutsche Banken das Wort nicht. Die kennen nur Bankennutzen und deshalb wird das auch diesmal nichts werden.
Bingo. Es könnte so einfach sein. Im Grunde reicht schon eine Fast-Kopie, die sich genau so einfach und weltweit nutzen lässt. Aber hier wussten deutsche Banken noch nie was sie tun. Währenddessen dringt Paypal in immer mehr Bereiche vor.
Die Begriffe „Wollen“ und „Schaffen“ sind sehr weit voneinander entfernt. Genauso, wie die deutsche Banken von der Realität.
Nein, es ist zu spät. Nein, sie schaffen es (wieder) nicht.
Das Beste, was sie vielleicht noch tun können – bessere Konditionen mit Paypal aushandeln. Oder Anteile erwerben.
Paydirekt funktioniert doch. Warum nun wieder was anderes????
Oder besser gesagt. Ich versuche es zu Nutzen. Leider wird es bei Web-Shops nur selten angeboten, als Fallback nutze ich dann zwangsläufig PayPal. Vielleicht müssten die Deutschen Banken das Paydirekt mal mehr Bewerben…. Oder den Shops und Kunden mehr Vorteile Einräumen, damit diese es auch nutzen und anbieten. An mir als Verbraucher liegt es zumindest nicht!
Paydirekt hat zwei Probleme: Es stehen nicht alle Banken dahinter bzw es gibt andere Systeme der anderen Banken und die Registrierung ist zu aufwendig, da kann man sich lieber gleich beim Marktführer Paypal anmelden.
Wenn ein Alkoholiker auch nach der 10. Entziehungskur schon wieder rückfällig geworden ist, dann muss man doch irgendwann mal erkennen, dass das auf Dauer nichts wird, oder?
Sehr schön fasst es der Chef von BlueCode zusammen.
[Link entfernt]
Reinholer: Bluecode erzeugt Barcodes (auch offline) für den Kassenscanner. Klappt sehr gut und schnell. In DE leider nur vorwiegend bei Globus, aber dort nutze ich es immer.
Eigentlich sind Barcodes nicht mehr zeitgemäß am POS, da es ja NFC gibt. Bei Android kein Problem, bei Apple halt wieder über den Umweg Apple Pay, was nicht schlimm ist, sofern man Deals zustande bringt, bei denen fast keine Gebühren an Apple fließen, was dank dem NFC-Zugangsgesetz mittlerweile möglich sein sollte.
@HO „Barcodes nicht mehr zeitgemäß am POS“
„Zeitgemäß“ interessiert bei Zahlungen wohl nur die Werbeindustrie, um wieder Umsatz durch Neuanschaffungen zu machen.
Warum wohl hat sich WeChat Pay großflächig durchgesetzt?
„Um mit WeChat Pay bezahlen zu können, muss der Kunde zunächst die WeChat-App öffnen. In der App wird alle 60 Sekunden ein neuer QR-Code generiert, um die Transaktion einzuleiten. Der Verkäufer bzw. der Händler muss die WeChat-Akzeptanz-App öffnen und den QR-Code des Kunden scannen.“
Neuestes NFC oder Kamera Handy hat halt nicht jeder Mensch auf dieser Welt. Klar dass die reichen Deutschen nicht an Nutzbarkeit bei anderen denken, aber WeChat Pay ist für Touris aus Fernost sogar in deutschen Nippesläden möglich. Geht also.
WeChat gibt es schon ziemlich lange, da war von NFC noch keine Rede. Und genau das meine ich, mittlerweile ist NFC in Smartphones absoluter Standard und in den POS Kassenterminals auch.. und QR Codes daher „von gestern“. Der Vorgang per NFC ist viel benutzerfreundlicher, schneller, anonymer und sicherer. Man muss keine App öffnen sondern einfach ranhalten, piep, fertig. Und zB Apple Pay bucht direkt von meinem Girokonto ab, ohne zwischengeschalteten Dienst, für den man sich anmelden muss.
Die Frage ist viel mehr „Warum greifen sie PayPal an“. Und die Frage wird sein, ob XPay den gleichen Bedingungen unterliegt sie PayPal. PayPal hat sich keinen Gefallen damit getan mTan oder Anrufe für eine Transaktion verpflichtend zu machen nur weil ein paar Leute zu bl*d sind
und ich werde möglichst mich von Deutschen Unternehmen fern halten. Die sind nicht nur intransparent sondern sammeln mindestens genauso viele Daten. Nur eben, dass sie das gerne verschleiern. Da kommt mir PayPal wie ein Segen vor