
bill.place: Sparkassen starten Pilotprojekt für digitalen Kassenbeleg
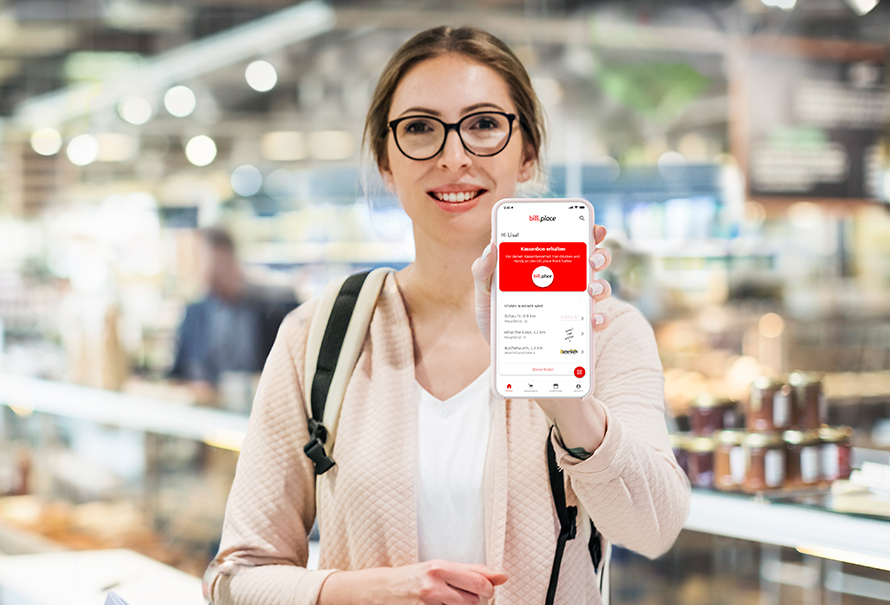
Die Sparkassen bringen mit "bill.place" (dumm gelaufen, die Domain hat man offensichtlich nicht bekommen) ein Pilotprojekt für einen digitalen Kassenbeleg auf den Weg. Jener soll das Drucken eines Bons ablösen - unter Einhaltung der gesetzlich vorgeschriebenen Belegausgabepflicht. Der Vorteil: Keine Zettelwirtschaft sowie Ressourcenvermeidung durch den Wegfall des Ausdrucks. Für das Pilotprojekt, welches im Juli startet, können sich Unternehmen bereits registrieren. Diverse Insellösungen für einen digitalen Kassenbon gibt es bereits. Die meisten setzen auf das Scannen eines QR-Codes. Im Falle von bill.place wird es hier ein wenig komfortabler - zumindest für Sparkassen-Kunden.
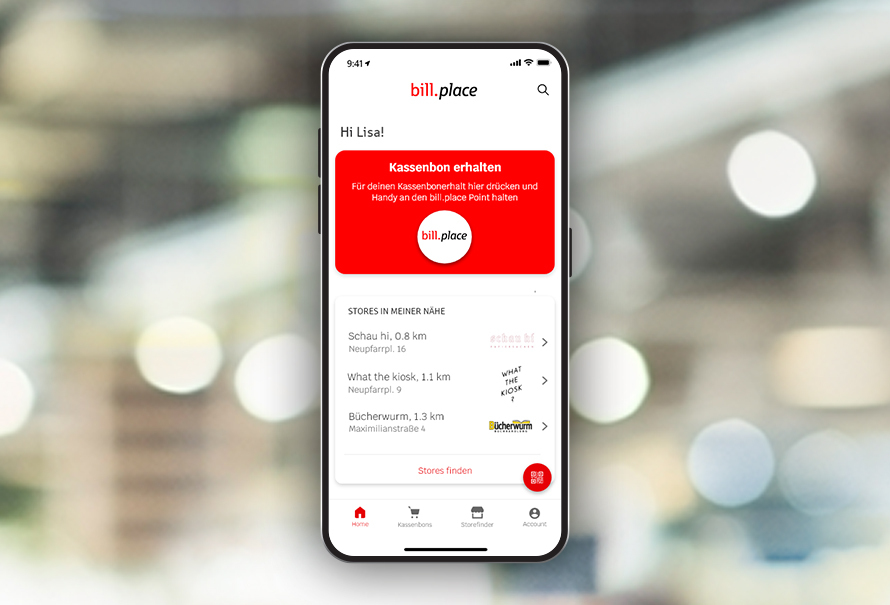
Für den digitalisierten Kassenbeleg kooperiert man seitens der Sparkasse mit annybill. Nach der am 1. Juli startenden Pilotphase werden für die Unternehmen die hier aufgeführten Gebühren fällig. Zudem ist es für das Unternehmen natürlich notwendig ihre Kassensoftware auf den digitalen Beleg auszurichten. Die unterstützten Unternehmen werden für den Kunden über den Store-Finder der bill.place-App gezeigt.
Komfortabel wird es beim Empfang des digitalen Belegs, wenn ihr im Besitz einer Sparkassen-Card seid und jene zum Bezahlen benutzt. Denn dann wird der Beleg automatisch in der App für euch hinterlegt. Die billplace-App ist außerdem mit allen NFC-fähigen Smartphones mit Android und iOS nutzbar. Zum Erhalt des Bons wird das Smartphone nach dem Kauf via NFC aufgelegt.
Klingt ganz danach, als müsse im Falle einer Zahlung mit Google Pay oder Apple Pay erst das Smartphone "hingehalten" werden und dann nochmals in der bill.place-App für den digitalen Bon. In einem Abwasch scheint das dann via Smartphone wohl nur mit einer Sparkassen-Card über Apple Pay zu funktionieren. Sehr komfortabel wäre da wohl eine Lösung, welche direkt über Google bzw. Apple Pay funktioniert und für die ebenso ein einmaliges "Vorzeigen" des Smartphones ausreicht. Zudem gilt: Bezahlt ihr mit einer anderen Karte, z.B. Kreditkarte, oder gar bar, dann lässt sich mit der Lösung der Sparkassen der Bon über einen QR-Code in der App erhalten. Rückgaben, Umtausch oder Garantiefälle? Kein Problem, der digitale Kassenbeleg muss auch dafür akzeptiert werden.
Aktuell steht die iOS-App noch nicht zum Download bereit. Die Version von Android kann an dieser Stelle bereits heruntergeladen und begutachtet werden. Oben angehängte Screenshots geben ebenfalls einen ersten Eindruck davon, wie sich die Sparkassen das vorstellen. Außerdem startet die Pilotphase ohnehin erst ab dem 1. Juli.


Hinweis: Dieser Artikel enthält Affiliate-Links. Kauft ihr darüber ein, erhalten wir eine kleine Provision - ohne Aufpreis für euch und ohne Einfluss auf unsere redaktionelle Meinung.









Vermutlich wäre es einfacher, wenn der deutsche Einzelhandel eine Universalapp für alle Supermarktketten entwicken würde, wo man einfach sein Giro oder seine Kreditkarte hinterlegt und an der Kasse zeigt man einfach einen QR Code und die Kassiererin scannt den.
Dann wird gezahlt und gleichzeitig der Bon in den Kundenaccount geladen.
Da könnte man auch gleich die Werbung und Aktionsartikel plus Coupons einbinden.
Dann sparen die sich auch den Großteil der Gebühren für die Banken bzw könnten sie nur für diesen Zweck selbst eine gründen und dann mit Visa und Mastercard ganz anders verhandeln.
Da war doch vor kurzen erst etwas Ähnliches bei der Höhle der Löwen Show.
Nennt sich Greenbill (Link: [Link entfernt]
Das Sparkassen-Teil erfordert ja wieder ne App. Da find ich das Greenbill-System besser
Ich kann diese digitalen Belege nicht ganz nachvollziehen weil es zu viele Anbieter gibt die hier grad schonwieder aus dem Boden sprießen und jeder sein eigenes Süppchen kocht.
Eine deutschlandweite oder gar EU weite Lösung sollte her, die haben uns den scheiss ja auch eingebrockt.
Ich bin Entwickler und hab schon etliche Anfragen dazu bekommen, jedes mal eine andere klitsche aus Region Xyz die alle umgesetzt werden sollen.
Für große Unternehmen mit eigener Kassenlösung mag das gehen aber nicht für Standardsoftware die bei vielen verschiedenen Kunden läuft bei der jeder Kunde wieder was anderes will.
Ich empfehle den Versand des Belegs in PDF Format per Mail wenn der Kunde die Anlage der eigenen Kundendaten Dsgvo konform zulässt. Simples mittel und hat schon jeder.
Hätte ich privat gerne öfters so anstatt mit Kundenapp von Hinz und Kunz zu laden um meine Belege zu speichern.
REWE ist da schon ein Stück weiter, leider noch mit PayBack gekoppelt:
[Link entfernt]
Personal guckt immer ganz verduzt wenn nach der Bezahlung kein Bon mehr ausgedruckt wird. Mit dem TSE Zwang wurde der Bon ja auch immer unnötig lang. Für Garantieansprüche tauchen diese unnötige teuren und umweltschädlichen Bon sowieso nicht, da sie mit der Zeit verblassen. Diese sind Licht- und Wärmeempfindlich. Zu nah an einer Heizung gelagert und das war es mit der Lesbarkeit. Aus der Sicht vom Umweltschutz ist die digitale Variante einer Papierkopie vorzuziehen.
Ich bin vielleicht tewas alltmodisch, aber ich zahle bei Bäcker oder Supermarkt immer noch mti Bargeld und ich haben keinerleit Gründe, daran was zu ändern.
Zudem habe ich eine gewaltige Abneigung dagene, für jeden Mist noch zusätzliche Apps auf den Handy haben zu müssen – der KAssenbon biem Bäcker z.b. bleibt dort wo er ist, im Laden, weil der interessiert mich nicht.
Hallo zusammen! ☺️
Wir freuen uns, dass das Thema „digitale Kassenbons“ auf so viel Interesse stoßt. Wir von anybill sind davon überzeugt, dass der ausgedruckte Kassenbon nicht mehr zeitgemäß ist, sondern auf das Smartphone gehört.
Die Lösung von anybill beschränkt sich dabei nicht auf eine App-Lösung, die zusätzlich verwendet werden muss, um digitale Bons zu erhalten oder auszustellen. Bei uns steht der digitale Bonerhalt im Zentrum – egal wie der/die Kunde:in diesen erhalten möchte. Deshalb sind verschiedene Integrationen in bereits existierende Apps (Banking Apps, Retailer Apps oder Wallets) unserer Technologie möglich.
Und wer keine App verwenden möchte, der kann den Bon auch komplett ohne App und nur mit der Scanfunktion jedes beliebigen Smartphones als PDF erhalten. Eine spezifische App für digitale Kassenbons ist nicht notwendig. Kunden:innen sollen ihre digitalen Bons flexibel und passgenau erhalten und nicht zusätzlich von einer App abhängig sein.
Der entscheidende Schritt dabei ist die flächendeckende Etablierung von digitalen Kassenbons. ☺️
Wir arbeiten daran, die Infrastruktur für digitale Kassenbons zu ermöglichen.