
EU-Parlament macht den nächsten Schritt beim digitalen Euro
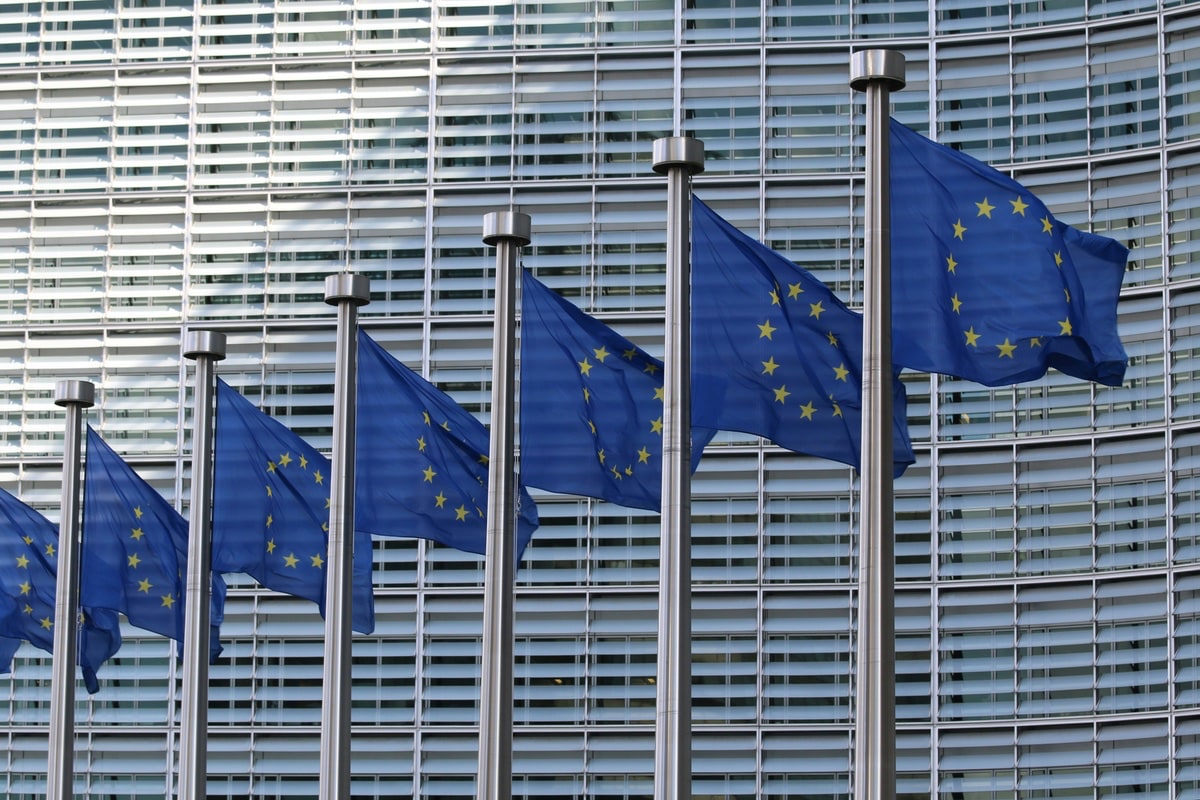
Der Ausschuss für Wirtschaft und Währung des Europäischen Parlaments hat seine Position zum digitalen Euro verabschiedet. Die Abgeordneten sprechen sich grundsätzlich für die Einführung einer digitalen Form des Euro aus, wollen dabei aber Datenschutz, finanzielle Stabilität und die Wahlfreiheit der Bürger besonders absichern.
Nach den Plänen soll der digitale Euro als digitales Zentralbankgeld der Europäischen Zentralbank (EZB) sowohl online als auch offline genutzt werden können. Offline-Zahlungen sollen sich ähnlich wie Bargeld verhalten: Das Guthaben wird lokal auf einem Gerät gespeichert. Geht dieses verloren, wäre auch das darauf gespeicherte Geld weg.
Ein zentraler Punkt ist natürlich der Datenschutz. Die Abgeordneten fordern, dass der digitale Euro nach dem Prinzip „Privacy by Design“ entwickelt wird. Verfahren wie Zero-Knowledge-Proofs sollen Transaktionen ermöglichen, ohne mehr personenbezogene Daten preiszugeben als unbedingt notwendig. Die EZB soll keinen Zugriff auf die Identität der Nutzer erhalten.
Verteilt werden soll der digitale Euro über Banken, E-Geld-Anbieter, Postdienstleister und regulierte Krypto-Unternehmen. Die meisten Händler müssten ihn akzeptieren. Ausnahmen sind unter anderem für Selbstständige sowie kleine und Kleinstunternehmen vorgesehen, sofern diese keine anderen digitalen Zahlungsmittel anbieten. Grundlegende Funktionen wie das Eröffnen und Führen eines Kontos oder die Nutzung eines Zahlungsmittels sollen kostenlos sein.
Um Auswirkungen auf das Finanzsystem zu begrenzen, soll es außerdem eine Obergrenze geben, wie viele digitale Euro Privatpersonen halten dürfen. Unternehmen sollen digitale Euro grundsätzlich nicht dauerhaft halten dürfen. Eingehende Zahlungen dürften lediglich bis zu 24 Stunden gespeichert werden. Zudem soll der digitale Euro weder Zinsen bringen noch kosten.
Vor einer Einführung soll die EZB das technische Regelwerk fertigstellen, die Infrastruktur aufbauen und Pilotprojekte unter realen Bedingungen durchführen. Anschließend ist eine mindestens 24 Monate lange Einführungsphase vorgesehen, damit Banken, Zahlungsdienstleister und Verbraucher Zeit für die Umstellung haben.
Parallel dazu bekräftigt das Parlament, dass Bargeld erhalten bleiben soll. Die Abgeordneten wollen sicherstellen, dass Euro-Banknoten und -Münzen weiterhin gut verfügbar sind und Händler Bargeld nicht pauschal ausschließen können.
Mit dem Beschluss ist der digitale Euro noch nicht beschlossen. Der Ausschuss hat zunächst lediglich die Verhandlungsposition des Parlaments festgelegt. Als Nächstes beginnen die Verhandlungen mit dem Rat der Europäischen Union, bevor ein endgültiges Gesetz verabschiedet werden kann.

- Der L40 Ultra A ist eine Einstiegsalternative zum L40 Ultra
- Doppeltes Anti-Tangle System: Verabschieden Sie sich von lästigen Haarverheddern in Ihren Bürsten mit...
- Leistungsstarke Saugleistung mit 24.000 Pa: Ausgestattet mit einem leistungsstarken Saugsystem, das...


- 25.000 Pa starke Saugleistung: Reinigen Sie mühelos Hartböden, Teppiche und Läufer mit der starken...
- Entfernt mühelos Schmutz aus Ecken: Das L10s Ultra Gen 3 Kit verlängert die Seitenbürste und die...
- Reduzierter manueller Wartungsaufwand: Die All-in-One-Station mit automatischer Reinigung vereinfacht das...

- Halten Sie Ihre Reinigungsstation hygienisch, während Sie hartnäckige Flecken beseitigen: Das System...
- Leistungsstarke Saugkraft für den Einsatz auf verschiedenen Bodenarten: Die leistungsstarke...
- Geringerer Aufwand beim Entwirren und Warten für eine effiziente und schnelle Reinigung: Die HyperStream...
Hinweis: Dieser Artikel enthält Affiliate-Links. Kauft ihr darüber ein, erhalten wir eine kleine Provision - ohne Aufpreis für euch und ohne Einfluss auf unsere redaktionelle Meinung.








Bitte was? Das ist ja löblich aus Datenschutz Sicht – aber wer nutzt denn so ein umständliches … Ding? Ich muss also mit einer App digitale Euros auf eine andere App laden, dass ich digitale Euros auf meinem Gerät nutzen kann. Und sollte mein Gerät geklaut werden, kaputt oder verloren gehen, ist das darauf gespeicherte Geld weg.
Wenn die Oma den Kindern ein paar digitale Euro schenken will, müssen diese die in 24h dann ausgeben oder auf ihr Bankkonto übertragen- oder gilt das nur für Unternehmen?
Ähm… ja. Wird bestimmt super populär und viel genutzt…
Interessant, lass uns das einmal betrachten.
1. Umständlich: was genau meinst Du damit? Du überweist/transferierst Geld von Deinem Girokonto in Dein Wallet für den digitalen Euro und kannst dann online wie offline damit zahlen. Was ist daran umständlich?
2. Verlust: der digitale Euro ist eine Alternative zu Bargeld. Wenn Du das verlierst, ist es auch weg. Hier sehe ich also nicht unbedingt einen Nachteil.
3. Oma: davon abgesehen, dass Oma das System wahrscheinlich eher nicht nutzt, und neben Bargeld auch noch das Girokonto, Paypal, etc. als Ziele verwenden kann, gilt die 24h-Grenze nur für Unternehmen:
„Unternehmen sollen digitale Euro grundsätzlich nicht dauerhaft halten dürfen. Eingehende Zahlungen dürften lediglich bis zu 24 Stunden gespeichert werden.“
4. Popularität: entgegen Wero sehe ich hier tatsächlich Vorteile. Sowohl für den Kunden als auch für den Händler. Kein „Kartenzahlung erst ab 20 Euro“ mehr, „Die meisten Händler müssten ihn akzeptieren“, kein Gebührenabfluss in die USA, kein Datentransfer in die USA, kein Kleingeld mehr im Geldbeutel. Und wenn ich an die Begrenzung denke, die oben erwähnt wurde, so kann ich mir im Sinne der Geldwäsche 10000 Euro als Obergrenze vorstellen. Das würde dann auch eine Lücke für teure Anschaffungen schließen. Zum Beispiel für den Kauf von privat bei F2F-Austausch.
umständlich? Bargeld am Automaten holen ist deutlich umständlicher.