
bunq: KI hilft immer mehr Menschen bei finanziellen Entscheidungen
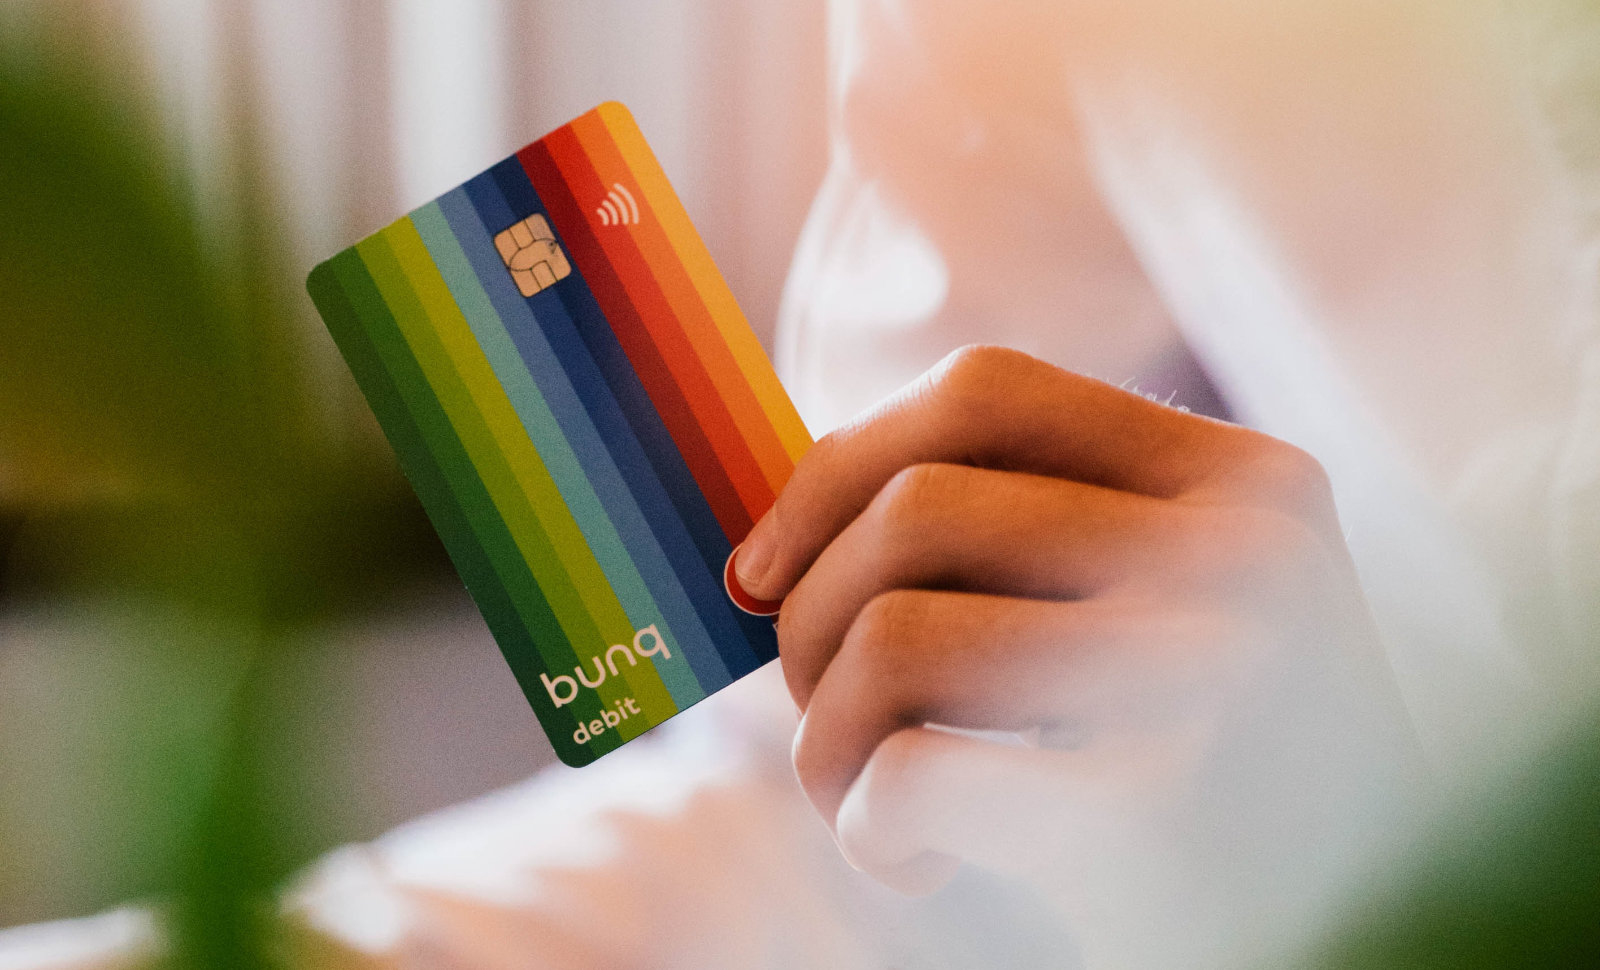
Spannende Sache: Erst im letzten Monat hatten wir in unserer regelmäßigen Umfrage bei unseren Lesern nachgefragt, ob sie einer Art Finanzamt-KI Zugriff auf ihr Konto gewähren würden. Das Gros der Teilnehmer hatte darauf aber wenig Lust. Laut einer Umfrage der Neobank bunq ist es aber schon verbreitet, künstliche Intelligenz für finanzielle Entscheidungen zu nutzen.
In Deutschland haben da 60 % der Befragten angegeben, genau dies schon so zu handhaben. Damit liegen die deutschen Befragten über dem Durchschnitt, denn in Europa sind es insgesamt nur 56 % der Befragten. In den USA sind es gar nur 37 %. Laut bunq ist es damit für Banken unerlässlich, Kunden KI-Dienstleistungen an die Hand zu geben, um im Wettbewerb nicht zurückzufallen. Denkt jedoch daran: Das sind Ergebnisse aus einer Meinungsumfrage und keine wissenschaftlichen Daten. Verallgemeinern kann man die Angaben also streng genommen nicht und sollte sie eher als Fingerzeig einordnen.
Laut bunq haben 51 % der deutschen Befragten mehr Vertrauen zu einem spezifischen Chatbot ihrer Bank als zu allgemeinen Anwendungen wie ChatGPT. Zudem sehen 70 % der Befragten Potenzial für KI-Sicherheitsmaßnahmen. Es gibt jedoch auch 27 %, die KI in Bankangelegenheiten überhaupt nicht vertrauen mögen. Diese Angaben stammen aus bunqs "AI in Finance"-Report. Für diesen hatte bunq 7.000 Erwachsene aus den Regionen Großbritannien, den USA, Frankreich, Deutschland, Spanien, den Niederlanden und Irland befragt.
Wofür kommt KI bei Finanzen zum Einsatz?
29 % der deutschen Befragten nutzen KI dabei laut bunq, um Fehler wie unnötige Gebühren, Überziehungen und Doppelzahlungen zu vermeiden. 26 % geben an, dass sie zumindest vermuten, im Hintergrund dank KI besser vor Betrügereien geschützt zu werden. Und 22 % verwenden KI zur Vermehrung des eigenen Vermögens. 36 % der deutschen Befragten fürchten jedoch Fehlinformationen durch KI, was sicherlich realistisch ist.
Banken haben laut bunq nun die Chance, KI verstärkt in Geldangelegenheiten zu nutzen. 46 % der Befragten finden es dabei in Ordnung, sich von KI bei allgemeinen Finanzfragen helfen zu lassen. 47 % sind offen dafür, KI-Berater mit personalisierten Empfehlungen zu verwenden, wenn sie die endgültige Entscheidungsgewalt behalten.

- HERAUSRAGENDE QUALITÄT - Bestes und sorgfältig ausgewähltes Echtleder sorgt für eine hohe...
- INTELLIGENTE AUFTEILUNG - Geldscheine passen ungefaltet in die beiden großen Fächer der Geldbörse...
- ABSOLUTE SICHERHEIT - Der vom TÜV zertifizierte RFID und NFC Schutz des Portemonnaie Herren schirmt...

- LEDER: Besteht aus echtem Nappa-Leder, hergestellt aus Kuhhaut. Weiches langlebiges Standartleder für...
- 11 Fächer für Kreditkarten (1x durchsichtig).
- 4 Fächer für Ausweise und Papiere usw. davon 2 mit Klarsichtfenster.

- 【Kompakt mit großzügigem Stauraum】Dieses schlanke und leichte Karten Portemonnaie passt problemlos...
- 【RFID-Schutz für ein sicheres Gefühl】Schützen Sie Ihre Kreditkarten und Ausweise vor unbefugtem...
- 【Langlebig dank stabilem Reißverschluss】Hergestellt aus hochwertigem Polyester, ist dieses robuste...
Hinweis: Dieser Artikel enthält Affiliate-Links. Kauft ihr darüber ein, erhalten wir eine kleine Provision - ohne Aufpreis für euch und ohne Einfluss auf unsere redaktionelle Meinung.






Diese finanziellen Entscheidungen des normalen Bankkunden würde ich mal ganz konkret anschauen wollen.
„Laut einer Umfrage der Neobank bunq ist es aber schon verbreitet, künstliche Intelligenz für finanzielle Entscheidungen zu nutzen.
In Deutschland haben da 60 % der Befragten angegeben, genau dies schon so zu handhaben.“
Lol, nutzen überhaupt so viele Deutsche schon Online-Banling?
60% der Befragten != 60% der Deutschen.
Laut Statista lag die Rate für 2025 etwas über 70 %
https://cdn.statcdn.com/Statistic/380000/380823-blank-754.png
Ich weiß aber nicht, wie Pollfish die 1000 deutschen Kandidaten für seine Umfrage im Auftrag von bunq rekrutiert hat und wie diese Umfrage durchgeführt wurde. Was galt als Ein- oder Ausschlusskriterium?
„Rund zwei Drittel (67 %) der 16- bis 74-Jährigen in Deutschland haben im Jahr 2024 Online-Banking genutzt…“
Quelle: Destatis
„Fehler wie unnötige Gebühren, Überziehungen und Doppelzahlungen zu vermeiden“
Wie vermeidet man denn bspw. Überziehungen per KI? Wenn keine Kohle, dann hilft auch keine KI und um Kontostand >= 0 zu erkennen braucht es hoffentlich keine KI oder nennt man mal wieder was früher „if the else“ war einfach nur KI?
Um Finanzen muss man sich kümmern. Jährliche Zahlungen z.B. haben das Potenzial vergessen zu werden usw. Das kommt für diese Personen dann durchaus plötzlich und unerwartet.
Wenn Ki Menschen da unterstützen kann, ist das doch fein. Ich würds allerdings nicht nutzen.
Und wobei hilft da jetzt die KI? Für Erinnerungen braucht es wohl kaum KI oder gibt es Reminder erst seit es ChatGPT&Co. gibt?
jeder algo der mehr logik als eine simple schleife enthält ist inzwischen KI
das bullshit-bingo soll erklären, warum du keinen menschen mehr erreichst wenn du kontakt aufnimmst
red flag bank
Wir haben mit Gemini unsere Versicherungen analysiert, u. A. in Bezug auf die Rechtslage in der Schweiz: Was brauchen wir? Wer deckt diesen oder jenen Schaden? Sind wir überversichert? Wer bezahlt, wenn Hagel unsere PV-Anlage zerlegt? Und so weiter.
Resultat: Wir sparen jedes Jahr etwa einen Tausender an Prämien, weil wir einige Versicherungen gar nicht brauchen oder doppelt abgedeckt sind. Das Fazit eines „Fachmanns“ von einer Versicherung wäre wohl anders ausgefallen.
K.I. kann in Finanzfragen sehr ergiebig sein. 🙂
Der Fachmann einer Versicherung will dir auch was verkaufen. Eine allgemeine KI, insbesondere Gemini kann massiv konfabulieren und eine speziell trainierte wird wiederum der eigenen Versicherung dienen, nicht dem Nutzer. Ergo Handarbeit ist unverzichtbar, außer man kann sich ein hit or miss finanziell leisten.
KI und persönliche Daten bereiten mir Bauchschmerzen. ich will nicht, dass KI meine Daten verwendet, damit trainiert wird und sich dann noch darauf irgendwas herbei halluziniert.
Dann halt nicht, lass es bleiben und gut ist.
Ich fand KI unglaublich hilfreich, um mich über die Mechanismen der Börse zu informieren (ETF, Anleihen, Spread, Handelsplätze, usw.). Außerdem kann man sein Portfolio sehr gut darstellen und ordnen. Für tatsächliche Investitionsentscheidungen taugt es aber meiner Meinung nach nicht.
Ich denke, dass hier kein großer Zusammenhang besteht. Vielmehr glaube ich daran, dass bei der Frage zur „Finanzamt-KI“ die Betonung auf „das Finanzamt hat Zugriff auf alle meine Daten“ im Vordergrund steht. KI hin oder her. Das merkt man auch beim Unterschied zwischen ChatGPT und KI der eigenen Bank. Hier steht das Vertrauen zur nutzenden Entity im Vordergrund, nicht die Frage KI, ja oder nein.