
Zahlungen mit Wearables steigen in Europa um das Achtfache an
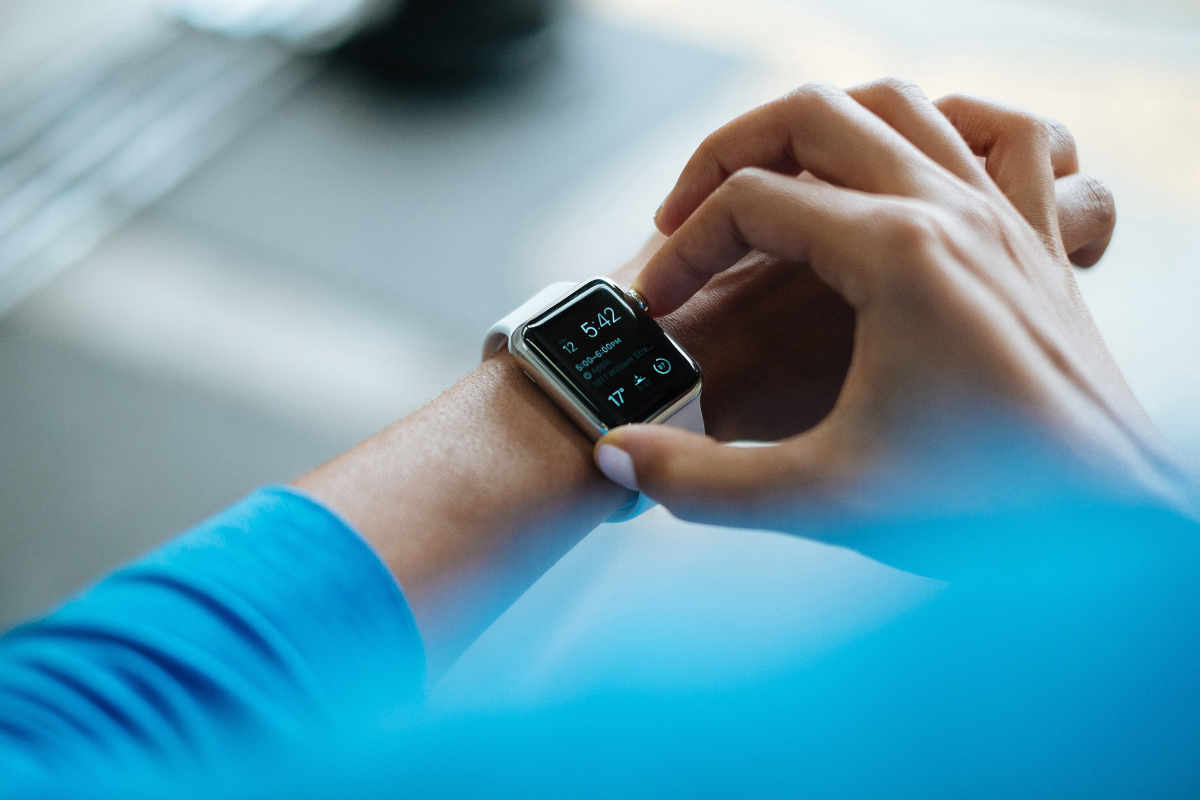
Auch in Deutschland werden die Zahlungsmöglichkeiten sowohl online als auch im stationären Handel immer vielfältiger. Nein, auf dem Niveau anderer Länder sind wir noch nicht angekommen, wo man selbst einen kleinen Kaffee am Stand mit Kreditkarte zahlen darf. Doch es geht offenbar voran, wenn man nach einer Studie von Mastercard geht. Demnach haben sich die Bezahlungen mit Wearables insgesamt in Europa um das Achtfache erhöht.
Schaut man sich dabei die Top 10 an, also die Länder, welche in Europa Wearables besonders gerne für Zahlungen einspannen, dann sind die Niederlande auf Platz 1, gefolgt von Großbritannien und der Schweiz. Deutschland liegt immerhin auf Platz 9. Laut Mastercard empfinden immer mehr Anwender die neue Zahlungsmethode als bequeme Erweiterung für das Bezahlen. Wearables, mit denen das Bezahlen möglich ist, seien mittlerweile in 26 europäischen Ländern zu haben. Mehr als 30 Geräte mit der Funktion gebe es zur Auswahl.
Top-10-Länder in Europa für Zahlungen mit Wearables
1. Niederlande
2. Großbritannien
3. Schweiz
4. Russland
5. Polen
6. Schweden
7. Tschechische Republik
8. Finnland
9. Deutschland
10. Ukraine
In den Niederlanden werden dabei schon ein Drittel, also 33 %, aller kontaktlosen Bezahlvorgänge mit Wearables getätigt. Damit liegen unsere Nachbarn aber auch mit großem Abstand an der Spitze. In Großbritannien sind es 18 %, in der Schweiz 8 % und in Russland auf Platz 4 noch 7 %. Man sieht also, dass die Kluft schon unter den ersten Plätzen groß ist. Mastercard hat dabei unterschiedliche Wearables berücksichtigt - etwa Smartwatches und Fitness-Armbänder aber auch Ringe und Hybrid-Smartwatches.
Weltweit an der Spitze bei Zahlungen über Wearables: Australien. Die Niederlande sind aber auch international gesehen auf Platz 2. Spannend: Die USA, welche man ja gemeinhin als experimentierfreudig im Bereich Technologien kennt, liegen nur auf Platz 8. Alle weiteren Länder der weltweiten Top 10 seien laut MasterCard europäisch. Finde ich überraschend, dass da keine asiatischen Länder mit von der Partie sind - also etwa Südkorea oder Japan.
Kontaktloses Zahlen steht in Deutschland mittlerweile in den meisten Supermärkten zur Verfügung - aber nicht überall. Als Ausnahme fällt mir in meinem Umkreis Penny ein, wo ich nicht einmal mit Kreditkarte zahlen kann. Dabei ist kontaktlose Bezahlung nicht nur für Kunden bequem, sondern auch für Händler ein Vorteil, weil der Kassiervorgang dadurch beschleunigt wird. 61 % aller europäischen In-Store-Transaktionen laufen laut Mastercard bereits kontaktlos ab; das entspricht einem Anstieg von 23% seit Anfang 2018. Auch das kontaktlose Bezahlen im Einzelhandel sei im gleichen Zeitraum erheblich angestiegen: von 42% auf 70 %.
Wie sieht es denn da bei euch aus? Ich bezahle viel kontaktlos mit Kredit- und EC-Karte, besitze aber kein Wearable für jene Funktion. Glaube aber auch nicht, dass ich dafür ein Kandidat wäre, da ich generell kein Uhrenträger bin. Vielleicht schaut es da bei euch anders aus?

- 0 bis 100 Grad Verstellbar: UGREEN Tablet Ständer Tisch lässt sich durch kleine Rasterungen fast...
- Rutsch und Kratzfest: Verdickte Gummierung an diesem Tablet Halter garantiert stabile Halterung...
- Robust und Sicher: Diese Tablet Halterung besteht aus belastbarer ABS Hartplastik leicht, robust und...

- 【360° Drehbare Metallbasis - Flexibel Winkel- & Höhenverstellbar】Lamicall neueste faltbare Tablet...
- 【15mm Ultradünn & Faltbar】Die verbesserte Tablet Halterung Tisch verfügt über ein ultradünnes...
- 【Metallbasis - Starke Stabilität】Die Basis & Tragarme von iPad Halterung besteht aus Metall und...

- 100 % Kompatibilität: Dieser Eingabestift ist kompatibel mit Nintendo Switch und allen...
- Ersatz für Finger: Kein Akku oder Bluetooth. Der Handystift ist 14 cm lang und wiegt nur 19 Gramm, was...
- Flüssige Bedienung auf dem Touchscreen: Mit zwei Gummispitzen in verschiedenen Größen erfüllt es...





Und Android braucht man für zahlubg mit ihr eine passende Uhr.
Spaskasse und volksbank und spada ist raus.
Commerz comdirect n26 consors ing und co
Ich zahle wo es geht mit dem Smartphone, das ist mittlerweile fast überall möglich. Nur beim Bäcker, wo es wegen der krummen Kleckerbeträge am sinnvollsten wäre, geht es noch nicht.
Smartwatch hatte ich mal, aber mich nervt das, deshalb wieder abgeschafft. Einen Ring zum Bezahlen könnte ich mir gut vorstellen, wo gibt’s denn sowas?
Einer der Gründe wieso mich Bäckereien immer seltener sehen.
Mit ist in diesem Fall die Qualität der Backwaren wichtiger als Zahlung per (in meinem Falle) Apple Pay.
Darum kaufen wir unser Brot hauptsächlich von einem tatsächlichen Handwerkerbäcker auf dem Wochenmarkt. Ansonsten sind Bäcker hier in Oldenburg größtenteils Ketten oder setzen auch so auf Industriemischungen. Im Prinzip nichts anderes als das, was ein Gut Besuch hier Supermarkt nicht auch im Regal liegen hat.
also hier rund um Bremerhaven geht das in den Bäckereien. Sogar am Bäckerwagen der morgens die „Industrie“ abklappert
Du sagst „Sogar“ ich denke gerade für den Bäckerwagen dürfte es sich ja am meisten rentieren. „Zeit ist Geld“ gilt für ihn ja noch mehr, denn er muss rechtzeitig alle Firmen anfahren können um seine Ware zu verkaufen. Wenn er jeden Bezahlvorgang um 20 Sekunden drückt ist das für ihn ein Gewinn.
Es wundert mich also nicht wenn so jemand bei der Einführung solcher Technik ganz vorne mit dabei ist, im Gegenteil.
vor allem wäre es für Bäckereien am sinnvollsten
Dann hat die Dame nicht vorher schmutziges Bakterien verseuchtes und gibt mir dann damit meine Ware
Und sagt jetzt bitte keiner dass die immer ihren Schutz anhaben, das tun sie nicht !
Ich zahle seit ca Februar 2017 mit meiner apple watch. Am Anfang war das ziemlich aufregend, weil ich nie wusste wie darauf reagiert wird. Meistens aber positiv. Mittlerweile kann ich selbst bei penny damit bezahlen und die Kassiererin weiß auch wie es geht.
Wo es möglich ist zahle ich nur noch mit der Apple Watch. Es ist einfach nochmal deutlich schneller und einfacher (kein pin notwendig), dazu auch noch sicherer und ein Stück anonymer als nur mit der Karte zu zahlen.
Weiß bloß nicht was ich den Verkäufern sagen soll, also heißt es immer noch „mit Karte bitte“
Das ist auch das beste was Du machen kannst. Immer einfach nur „mit Karte bitte“ sagen, alles andere verwirrt das Kassenpersonal in 99% der Fälle nur und führt die Verzögerungen.
Ich zahle nur noch mit der Apple Watch mit ApplePay. Anfangs mit dem iPhone X. Aber es ist so umständlich gewesen, das Handy hin und her zu wackeln wegen FaceID. In Geschäften ist es immer extrem hell und es dauerte länger als normal bis das Gesicht erkannt war. Daher jetzt immer mit Apple Watch. Geht paar Sekunden schneller.
@Dennis: mit dem wie man bezahlen will: ich sage immer „Mit Apple Pay Visa“. Hatte immer geklappt. Außer in einem neu gebauten Aldi.
Dort stand in der Werbung: können Apple Pay. An der Tür stand es. Und beim bezahlen war auf dem Display zum bezahlen groß das Apple Pay Logo.
Ich: „Mit Apple Pay VISA“
Verkäuferin maulte Im bösen Ton mich an: „dann sagen sie doch gleich mit Karte“
Ich: „mit Karte“
Seit dem sage ich im Aldi immer „mit Karte“ obwohl auf dem Display zur Auswahl aufleuchtet „Apple Pay“
Muss dazu sagen: an dem Tag war vor mir eine Frau mit Kind, 3 Kunden vor mir, die nicht genug Geld dabei hatte und nicht bezahlen konnte. Der Einkaufswagen musste von einer anderen Aldi-Mitarbeiterin in der Kasse storniert werden. Ich vermute, dass das der Kassierin ihre Zeitschnitt kaputt gemacht hatte für den Tag und sie daher so grummelig zu mir war. Denn sonst ist Apple Pay nie mit Gemecker verbunden.
Sind halt auch nur Menschen, und die Dame hatte sicher einen schlechten Tag.
Das stimmt sicherlich, jedoch kann das nicht dein Problem sein als Kunde.
Natürlich nicht. Und in einer perfekten Welt sind immer alle Angestellten professionell und freundlich zu Kunden wie es sein sollte. Aber ganz ehrlich, wenn mich eine Kassierin wegen so einer Nichtigkeit so anmachen würde, dann liegt die Vermutung nahe, dass sie an dem Tag schon einiges einstecken musste. Das würde ich zumindest als erstes vermuten, bevor ich ihr Böswilligkeit unterstelle :).
Naja, einfach mit Karte reicht doch aus. Natürlich möchten Apple und Co., dass jeder ihren tollen Namen benutzt. Aber es ist unnötig und hat nur das Potenzial, die Kassierer zu verwirren. Der Kassierer brauch nur zu entscheiden Bargeld oder terminal. Das terminal macht seine Arbeit automatisch. Und wenn es zumindest es nicht tut, kann der Kassierer praktisch nie etwas machen.
Es ist auch technisch mit Karte, es interessiert eigentlich niemanden das du ein Apple-Produkt benutzt.
Nein, technisch ist es nicht mit Karte. Die autorisierung am Gerät ist eine andere.
Für die Kassierer ist das der Kartenzahlprozess. Was technisch im Hintergrund passiert, sehen sie und du nicht und ist in dem Augenblick auch irrelevant.
Daher: „Mit Karte zahlen“ enthält alle in dem Augenblick relevante Informationen.
Absolut. Darum sage ich auch nichts anderes an der Kasse.
Aber das war nicht Rosas Aussage gewesen.
Das Gerät hat den Token einer MasterCard bzw. VisaCard und ist somit eine Kreditkarte für das System.
@ Peter Brülls Rosa hat Reccht!! Für das Terminal ist es eine Kartenzahlung egal ob nu Apfeluhr Wear OS oder eben Smartphone. Der NFC Chip übermittelt auch nur die Daten der in der App hinterlegten Kreditkarte . Könntest also genauso deine Karte mit NFC Chip drann halten!!!
Anders siehts halt bei der Girocrad (EC) Karte aus wo dann halt ne Unterschrift oder die Pin fällig wird. Aber die kann man ja auch nicht bei Apfel oder Gockel hinterlegen!!
Bei einem Mobile Payment hält das Gerät eine Reihe von Single Use Token bereit, die für die Autorisierung verwendet werden. „Ich bezahlte, ich bin Gerät X mit dem Token 123“. DAN und Token und Betrag werden zum Clearing geschickt und geprüft.
Bei einer Kartenzahlung mit PIN gibt es eine Challenge Response, bei dem die Karte ihren Identität durch den PIN bestätigt. Und das kann auch ohne Onlineprüfung geschehen.
@ Peter Brülls
Hab ich was anderes geschrieben ja und nein. !! Die Single Token werden wie bei beim Einsatz einer NFc Karte generiert. Und nein es wird nix über Gerät XY getokt. Das heißt man kann nicht nachvollziehen ob ich mit Uhr zyx oder mit Smartphone xyz oder stumpf mit Karte mit NFC Chip bezahlt habe.
On Card Tokenization ist nach meinem Stand noch nicht State of Art. Und wer ist „man“ ?
@ Perter Brülls mit man meine ich weder Händler noch Google oder Apple oder die Bank
Ich zahl mit „Fitbit Versa 2 mit Revolut Prepaid Visa“, „Pupsi Smartwach mit Curve und hinterlegter Payback Amex“. Für die Kassierer völlig überflüssige Informationen und maximal verwirrend. „Mit Karte“ reicht überall – nicht nur bei Aldi. Ob du dann deine Girocard steckst oder deine Apple Watch ans Terminal hältst ist völlig egal.
Ich zahle schon länger wo es geht nur noch mit meiner Smartwatch. Und wo das nicht geht halt ganz normal mit der Kreditkarte, oder im Notfall (leider immer noch in Restaurants die Regel) halt bar.
@Andre
„Als Ausnahme fällt mir in meinem Umkreis Penny ein, wo ich nicht einmal mit Kreditkarte zahlen kann.“
Penny hat zwar sehr, sehr lange gebraucht aber mittlerweile kann man dort auch mit Kreditkarte und ganz normal mit der Smartwatch kontaktlos bezahlen.
Hier in Kiel geht es bei meinem tatsächlich immer noch nicht. Aber du machst mir Hoffnung, dass die Kassen demnach wohl schrittweise umgestellt werden.
Ich würde da nochmal Fragen. Penny akzeptiert nach eigener Aussage seit dem 01.12.18(!) überall Kreditkartenzahlung.
[Link entfernt]
Wocheneinkauf mit EC Karte, ebenso „große“ Beträge. Den Rest zahle ich Bar. Vorteil? Wenn die Hosentasche leer ist weiß ich was ich ausgegeben habe und muss nicht endlose Listen am Rechner gegenchecken, die ich wohl eh nicht nachvollziehen könnte, um zu wissen ob und von wem ich beschi**en wurde. Man merkt leider nicht wie man der Abschaffung des Bargeldes in die Hände spielt. DAS wird das „Wahlvieh“ noch bitter bereuen!!
Viel „Spass“ noch – Freude ist was anderes…
Bin voll bei Dir. Bargeldlos heißt nicht nur gläsern, man hat keine Chance Negativzinsen aus dem Weg zu gehen. Noch betrifft es „nur“ die Wohlhabenden, aber die Schaumweinsteuer für die kaiserliche Kriegsmarine haben wir auch immer noch.
Da wäre es doch interessant, zu wissen, welche Summen du zuhause in Cash hortest. Denn ein Bankkonto kommt ja für dich nicht infrage.
Negative Zinsen auf Bargeld sind ebenfalls möglich und machbar. Und das wird auch kommen.
Vorteil für Dich. Ich weiß es, dass ich jede Zahlung binnen Sekunden am Handgelenk sehe (auch Abbuchungen). Stimmen mit dem Display der Kasse überrein, also brauch ich mich nicht weiter damit beschäftigen. Wieviel ich auf dem Konto habe kann ich binnen 5 Sekunden rausfinden, muss ich aber nicht, da ich einfach mit einem bestimmtem Betrag auflade und nicht einfach so mehr Geld ausgebe, respektive dafür ein paar tausend als Reserve in einem Unterkonto habe.
„Beschissen“ wird man eher vor der Kasse, wie letztens bei Burger King, als sie für die Pommes 2,80 haben wollten, obwohl ihre Preisliste 2,70 sagte. (Und das war dann auch erst mal das letzte Mal, wo ich bei Burger King einkaufe.)
Bezahlen mit Wearables ist praktisch, da keine PIN Eingabe oder FACE ID erfolgen muss!!
Noch eine Anmerkung zu Asien, in China wird Bargeld fast nicht mehr angenommen!! Dort wird nur mit WechatPay oder AliPay bezahlt. Ich glaube das Land würde in der Statistik schlichtweg vergessen?!?
Und was dabei auch vergessen wird ist, daß dort massivst überwacht wird. Zusammenhang erkennbar?
Unwahrscheinlich, daß China vergessen wurde. Es ging aber speziell um das Zahlen mit Wearable. Wenn in China bargeldlos mit dem Smartphone bezahlt wird, fällt das halt nicht darunter.
Seit wann liegt China in Europa?
Ich würde die Abschaffung des Bargelds begrüßen. Allein die immensen Kosten das Geld zu drucken/prägen, auszutauschen, transportieren, sortieren… sind eigentlich schon nicht sinnvoll zu rechtfertigen. Abgesehen von dem immer wichtigeren Gedanken Ressourcen sinnvoll und sparsam einzusetzen (besonders das Metal für die Münzen)
Genau! Und Serverfarmen gibts ja auch schon genug und sind Quasi „Green“ weil sie CO2 Neutral arbeiten…und kostenfrei arbeiten die ja auch…..
Typisch heutige Generationen. Egoistisch hoch zehn. Weil man etwas selber nicht nutzt, soll es abgeschafft werden.
Ich meide Bargeld allein schon aus Gründen der Hygiene. Und das ist noch das kleinste Problem mit Noten und Münzen.
Ganz im Gegenteil, Personen die ständig Desinfektionsmittel benutzen, werden deutlich eher krank. Ein paar Keime sind für das Immunsystem, als Training, wichtig.
Paar Keime ist gut in der „Rotznasenzeit“ Und für Mensch wie mich mit Nickelallergie bin ich froh um jeden Teuro den ich nicht anfassen muß.
Hier in Dortmund geht Apple-Pay eigentlich überall. Ausnahme war gestern mal wieder das China Restaurant. NFC Ja, Apple Pay Nein.
Es geht vor allem schneller als mit Echtgeld oder der EC-Karte zu hantieren.
Spaßig ist es immer mit denjenigen, die es nicht kennen: Bei Nespresso sollte ich letztens ca. 50€ bezahlen. Jetzt war die Uhr vom Shirt verdeckt. Arm aufgelegt, es piepte und der Beleg kam raus. Jetzt ratterten die grauen Zellen der Dame. Man hat gemerkt, dass sie total irritiert war. Auf einmal fand sie nicht die richtige Tüte, schaute auf den Beleg, suchte eine neue Rüte, schaute wieder auf den Beleg ……. irgendwann meinte sie: sie müssen auf der Rückseite unterschreiben. Weil keine PIN-Nummer eingegeben werden musste, ist das nur mit Unterschrift gültig.
Ich wollte jetzt nicht diskutieren und habe ihr den Gefallen getan. Aber die Situation war schon interessant.
Nö, nicht unterschreibe. Ihre Kasse stimmt, mehr muss sie nicht interessieren. Wenn sie die Ware nicht aushändigt, begeht sie Unterschlagung.
@bitfox: bezueglich der Kontrolle
„Habe ich jetzt an der Kasse zuviel bezahlt?“
gebe ich Dir absolut recht.
Im Prinzip muss man an der Kasse jedesmal pruefen,
ob der Preis stimmt.
Wenn ich bar bezahle und ich habe vorher schon mal zusammengerechnet,
dann merke ich schneller, ob da was nicht stimmt.
Wenn ich mit Karte bezahle, dann schaue ich meistens nicht so ganz genau hin ob der Preis stimmt.
Ausgangspunkt war fuer mich mal ein Einkauf im KAUFLAND:
– Am Regal war etwas falsch ausgepreist.
– An der Kasse habe ich es bemerkt.
– Die Verkaufsstellenleiterin erklaerte mir:
Am Regal erhalten Sie ein Angebot.
An der Kasse erhalten Sie ein neues Angebot.
Sie muessen das Angebot nicht annehmen.
d.h. Man muss das Angebot jedesmal pruefen!
Manchmal ist es an der Kasse auch ein Unterschied,
ob ich 1x 6 Flaschen Sekt oder 6x 1 Flasche Sekt kaufe,
d.h. es ist abhaengig davon, was die Kassiererin eintippt.
Motto:
„Wenn Du fragen musst, wieviel es kostet –
dann kannst Du es Dir nicht leisten.“
Ich moechte den Preis in 99 Prozent aller Faelle dennoch vorher wissen.
„Am Regal erhalten Sie ein Angebot.
An der Kasse erhalten Sie ein neues Angebot.
Sie muessen das Angebot nicht annehmen.“
Praktisch macht das keinen Unterschied, aber ganz recht hat die Verkaufsleiterin nicht. Der Preis, der im Laden ausgezeichnet ist, ist eine Aufforderung zur Abgabe eines Angebots des Ladens an dich. Indem Du die Ware aufs Kassenband legst, machst Du ein Angebot, die Waren für den ausgezeichneten Preis zu kaufen. An der Kasse wird davon ausgegangen, dass der im Kassensystem hinterlegte Preis der richtige ist und dein Angebot wird zu dem Preis akzeptiert. Prüfen musst Du in beiden Fällen :-).
Leute Berufsfachschule BWL erstes Jahr zu Stande kommen eines Kaufvertrags..
1. Die Bepreisung im Regal ist ein Angebot.
2. Die Ware auf das Kassenband legen ein Antrag des Kunden zum Kauf
3. Das Scannen der Ware ist die Annahme des Antrags.. >> Kaufvertrag
Das heißt aber auch, dass die Preisschlider keine rechtliche Bindung haben!!
Was lernen wir daraus „drum prüfe wer sich ewig bindet“ Wenn man das Display nicht verfolgt oder verfolgen kann hinterher die Quittung kontrollieren und da ist es völlig egal ob mit Karte Uhr oder Bargeld bezahlt worden ist.
Für mich hat das Bargeldlose zahlen den Vorteil, das sich keiner verzählen kann oder halt Münzen verwechseln kann.
Ich hab’s im Studium noch anders gelernt, die Preisauszeichnung ist eben kein Angebot, sondern eine Aufforderung an den Kunden, ein Angebot abzugeben (invitatio ad offerendum). Aber vielleicht hat sich das mittlerweile geändert.
Nö. Passt genau. Danke, das Studium scheint doch sinnvoll zu sein
Nö, das war eigentlich noch nie anders, zumindest seit 1993 schon so, wann war denn dein Studium ? Vielleicht waren manche Sachen früher anders und hat sich wegen dem Internet Handel auch mit angepasst… die Gesetzt ändern sich ja permanent
Preisauszeichnung ist ein Angebot, an der Kasse ist die Aufforderung, hier wird nun niemand gezwungen den Vertrag einzugehen, ist der Preis also falsch zwingt den Kunden niemand zu kaufen, genauso ist der Einzelhandel nicht verpflichtet bei einer unabsichtlichen falschen Auszeichnung die Ware zum falschen Preis abzugeben, beide Parteien müssen einwilligen, erst jetzt kommt der Vertrag zu Stande, Geld gegen Ware….
“Mit Karte bitte” und dann mit der Apple Watch – immer. Dazu ist kein Betrag zu klein oder zu gross. Ich brauche keine Sekunde, um zu bezahlen, weil ich die Apple Watch bereits während dem Einpacken aktiviert habe.
Unterdessen nerven mich die Bargeld-Zahler nur noch. Nicht wenige Deppen müssen beim Bezahlvorgang erst nach der Brieftasche kramen und klauben dann das Kleingeld zusammen. Dabei bräuchte es nur ein Minimum an Anstand, um diese Brieftasche wenigstens bereit zu halten, denn es war ja absehbar, dass das Zeugs auf dem Band etwas kostet.
Und wer nicht mit dem Smartphone bezahlen kann oder will, soll sich halt irgendeine Karte mit NFC beschaffen, die gibt es wörtlich an fast jeder Strassenecke.
Von mir aus kann Bargeld abgeschafft werden. Jetzt. Oder auch gestern.
Jawoll….alle die nicht so wie Du denken sind „Deppen“. Klar doch! Renn Du mal durch Dein Leben – immer schneller – digital eben. Analog und Bewusst ist „Oldscool“. Mal sehen wann Dir die Puste ausgeht. Ich freue mich auf den nächsten Bankencrash. Kommen wird der, ist nur eine Frage wann.
Wenn der nächste Bankencrash kommt, hast Du mit Bargeld so ziemlich die gleichen Probleme, es seit denn, die Währung bleibt magisch stabil (ist nur gegeben, wenn Du ein kleines Euro-Land bist und die großen Mitglieder die Währung stabil halten) *und* Du hast nennenswerte Bargeldreserven.
Und jetzt mal hand aufs Herz: Wer hat denn nun wirklich so viel Bargeld zu Hause, dass er drei Monate alles problemlos bezahlen könnte?
Ach weißt Du, ich habe da einen Kollegen, der hat rumgeheult dass er am Kaffeautomaten bei der Feuerwehr mit Bargeld bezahlen musste und er meinte er würde am liebsten alles elektronisch bezahlen. Als wir dann auf Montage waren und er mit seinem Bezahlsystem gescheitert ist und nichtmal bei seiner vermeintlichen „Heimatbank“ Sparkasse Geld bekam weil Sparkasse Nord und Süd eben nicht das Selbe ist, war er froh dass ich Ihm Bargeld leihen konnte. Immerhin hat ihn das kurz zum nachdenken gebracht. Das es natürlich bei einem wirklichen Bankencrash ander kommt ist mir schon klar. Dennoch, ich bin ganz deutlich gegen eine Abschaffung von Bargeld und es gibt genug Gründe dafür.
Naja, ich komme prinzipiell seit einem Jahr zu 95% mit Apple Pay aus. Für den absoluten Notfall habe ich aber immer einen 20er am Schlüsselbund. Bis auf den Markt – aber da wird sich wegen der Bonpflicht auch noch was bewegen – meide ich schlicht jeden Laden, der nur Bargeld nimmt.
Ich bin übrigens auch gegen eine Anschaffung des Bargelds.Das ist allerdings nicht der Grund, warum ich genug Bargeld im Safe habe um drei Monate zu überstehen. 😉
Super, dann haben nicht nur die Banken Eure Daten, sondern auch noch der Hersteller des Smartphones bzw. der Smartwatch. Aber Hauptsache bequem, und keinen Millimeter weiter gedacht.
Nach der Generation „Geiz ist geil“ jetzt die Generation „Ich hab nix zu verbergen“. Traurige Entwicklung…
Sitzt der AluHut mal wieder schief? Einfach einen zweiten drüber stülpen, hilft bestimmt!
Jaja, Aluhut – war ja klar dass das wieder kommt. Sorry, manchen „Blinden“ kann und darf man einfach nicht helfen! Übrigens: Immer schön zu sehen wie die, welche „nichts zu verbergen haben“, sich, beim Badehosenwechsel im Freibad winden wenn mal das Handtuch runtergerutsch ist…Ich lach‘ mich Schlapp!!
Aha, was sind denn in diesem Fall genau „eure Daten“?
Wer wann was wo kauft.
Vorher wusste die Bank was und wo du kaufst und der Händler wer kauft. Mit Appel Pay oder Google Pay weiß der Händler nicht mehr wer gekauft hat (er sieht nur eine Zahlungs-ID, die sich jedesmal ändert) und die Bank nicht mehr was und wo gekauft wurde. Dafür weiß ein neuer dritter Anbieter jetzt alles. Klar dass die Banken das System anfangs abgelehnt haben! Ob man Apple/Google mehr traut, oder dem Pärchen Bank/Händler, muss jeder selbst entscheiden.
Woher wusste denn der Händler WER kauft? Steht das auf dem Geldschein?? Nee, steht es nicht. Er kennt nur das Äußere vom Kunden – mehr nicht. Anonymer gehts nicht.
Im exakt gleichen Satz kam auch eine Bank vor, es sollte also offensichtlich sein, dass es um Kartenzahlung vor Apple und Google Play geht. Mit der Konto-/Kartennummer weiß der Händler da selberverständlich welche Käufe zur gleichen Person gehören, anonym ist da nichts.
Ist nur nicht korrekt. So funktionieren NFC-Payments nicht. Tatsächlichen verteilen sich die Daten nun un von
(50 % bank, 50% Händler. (stimmt auch nicht ganz, wegen Gesetzeslage) auf ( 50% Bank, 25% Händler, 25 % Smartphone)
Das ist auch nicht korrekt. Mit Apple Pay sieht der Händler gar nichts, weder Name noch Kartennummer. Die Bank schickt das einmal-Token, das die Zahlung absegnet, sonst nichts.
Apple sieht auch keine Daten. Und die Bank bekommt Ort des Händlers und Zeitpunkt des Kaufs. Also das was sie mit normaler Kartenzahlung auch sieht.
Google Pay leakt etwas mehr, weil die Kartennummer nicht in einem Hardware-Modul steckt, sondern in Software emuliert wird (HCE). Die Daten landen so bei Google.
> Apple sieht auch keine Daten.
Das ist nicht belegte Behauptung von Apple.
Ich habe jetzt eine WearOS Uhr mit NFC (Handy ist ohne). Meine Bank unterstützt noch kein mobiles Bezahlen. Welchen Anbieter könnt Ihr mir den empfehlen? Eigentlich hätte ich gerne etwas mit Lastschrift (zumindest als Option). Zum Ausprobieren finde ich Prepaid ja okay, aber wenn mir das tatsächlich gefallen würde, möchte ich nicht vor dem Bezahlen noch mein Guthaben checken müssen.
ING Diba funktioniert per Lastschriftverfahren. Zum ausprobieren vielleicht Boon? Ist schnell und unkompliziert und eingerichtet.
@Topper
ING DIBA muss ich ein Girokonto eröffnen und dazu eine Masterkarte beantragen, richtig?
Boon klingt ganz okay, aber 100 Euro maximales Guthaben und Aufbuchung pro Woche scheint mir schon sehr wenig. Damit könnte ich nur bei Probeeinkäufen bestimmen, welches meiner üblichen Geschäfte mitmacht und ob es funktioniert.
Bei ING oder anderen Banken die NFC Zahlungen unterstützen musst du ein Konto eröffnen. Das ist schon klar. Oder du wartest bis deine Bank irgendwann nachzieht.
Boon nannte ich als Beispiel um das ganze halt mal zu testen. Schieb nen 10er rüber und probiere es aus, falls deine Smartwatch dies unterstützt.
Wenn es zwingend Lastschrift sein soll, dann funktioniert PayPay doch unter Android mit Google Pay, Oder?
Meine ersten Versuche hatte ich auch mit Boon begonnen und war so begeistert, das ich gleich auf Boon.PLUS erweitert habe und mir zusätzlich ein komplett neues Girokonto eröffnet habe. Seit dem bin ich einfach nur begeistert, wie schnell eine Zahlung vonstatten gehen kann.
@ geoldoc @ Topper Paypal wird immer noch nicht unter WearOS unterstüzt. !!
Außer boon gibts ja noch VIMPay oder aber auch dieverse Prepaidmastercards z.B Jockermastercard, da kriegst die Aufladekarten in jedem Supermarkt oder an vielen Kios Tanke etc..
Ich bin im Sommer weg von der Deutschenbank weil die mit ihrer Debitmastercard nicht bei Googlepay mit machen.. Boon oder Vimpay stellen dir halt dir halt eine virtu Card aus und du bekommst die vollständige Nummer icl CEC Prüfnummer so das du sie in Googlepay in der Uhr eintragen kannst. Bei Paypal kriegst du diese Nummern halt nicht. deswegen gehts auch nicht unter WearOS.
Bei Boon.Planet oder VIMpay (5€ bei VIMpay?) bekommt man auf Wunsch auch eine Mastercard aus Plastik. Oder man nimmt eine echte Kreditkarte (falls diese genehmigt wird) von einem externen Anbieter. Amex oder eine Visa/Mastercard von einem Kreditinstitut.
Möglichkeiten gibt viele.